 ← Grupo Aprecisa · Liga quem sabe a quem precisa
Energia e sistema elétrico
O Ilusionismo Contabilístico da Transição Energética: Do Ecrã de Trading à Fatura do Consumidor
Gaspar do Amaral ·
Neste site, este artigo foi
Por: Gaspar do Amaral
Resumo
A narrativa de que a transição energética está a gerar uma era de "superabundância e energia gratuita" baseia-se num erro grave de leitura parcelar: a confusão entre o preço grossista da energia (mercado spot) e o Custo Efetivo do Sistema (System LCOE). Ao avaliarmos a rede elétrica sob o rigor da Engenharia de Sistemas, constatamos que os preços marginais nulos ou negativos não refletem eficiência, mas sim o colapso do mercado na compra de segurança física. A falta de inércia síncrona das fontes renováveis obriga os operadores a contrair custos ocultos massivos — pagos invariavelmente pelos cidadãos através das tarifas de acesso e mecanismos de capacidade — para evitar apagões. Este artigo desmonta esta ilusão contabilística com os dados estruturais da rede europeia.
A Ilusão da Abundância: O Ecrã vs. A Física
Recentemente, tem circulado nos fóruns do setor um mapa da Europa ilustrando os preços diários da eletricidade (com a referência ao dia 6 de abril de 2026). O entusiasmo financeiro é palpável: a Península Ibérica a 19 €/MWh, a Alemanha a 3 €/MWh, a França com mínimos de -125 €/MWh e a Polónia a -3 €/MWh:
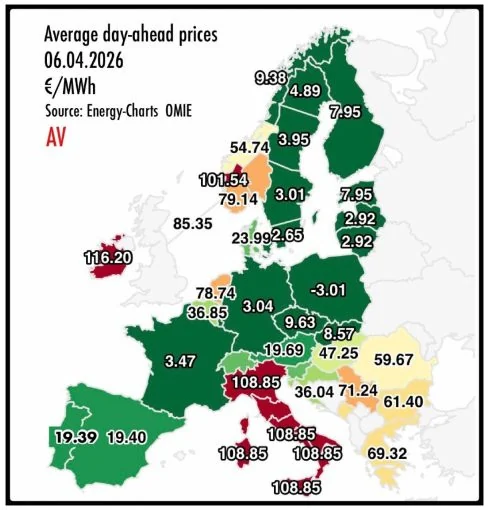
Para um trader ou para um economista focado no desenho marginalista, este mapa é o troféu da revolução verde. Como o vento e o sol têm um custo marginal zero, o aumento da sua injeção na rede esmaga o preço da commodity.
No entanto, para quem tem décadas de experiência na integração conjunta de sistemas complexos, este mapa é o sintoma de uma arquitetura disfuncional. O ecrã do mercado está a funcionar perfeitamente na compra da energia, mas colapsou totalmente na compra da segurança.
A eletricidade não é apenas um bem transacionável; é um serviço físico que exige uma infraestrutura contínua em perfeito equilíbrio. A eletrónica de potência dos painéis solares e das turbinas eólicas não fornece "massa giratória" — a chamada inércia síncrona —, nem a potência de curto-circuito necessária para manter a frequência da rede estável nos 50 Hz.
O Custo Oculto e o System LCOE
Quando o mercado spot marca preços nulos ou negativos, isso não significa que a energia é abundante e barata. Significa que os Operadores de Sistema de Transporte (os TSOs, como a REN em Portugal ou a RTE em França) estão a intervir fora do mercado para salvar a rede.
Eles são obrigados a pagar fortunas para manter velhas centrais a gás, carvão ou nuclear a funcionar, única e exclusivamente para servirem de "seguranças do sistema". Esse fardo, que designamos por Custo Oculto de Segurança, nunca aparece no ecrã do mercado diário. Ele é empurrado de forma opaca para a fatura do consumidor final através de Taxas de Capacidade, Serviços de Sistema e Custos de Redespacho (Redispatching).
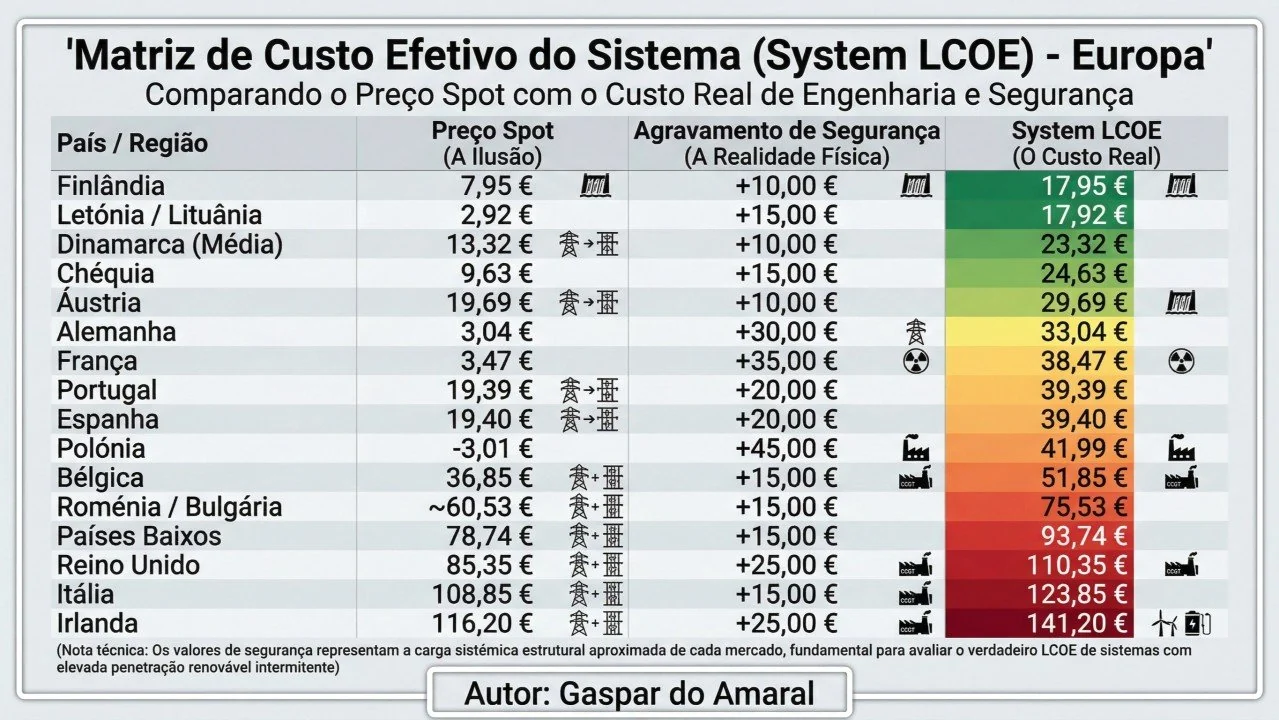
Para devolvermos o rigor científico ao debate, temos de abandonar o Custo Nivelado de Energia (LCOE) da fonte isolada e aplicar o System LCOE (Custo Efetivo do Sistema): a soma do preço da energia com o agravamento técnico para a manter estável:
A Matriz Real: A Europa Descodificada pela Engenharia
Aplicando a métrica do System LCOE aos dados desse mesmo dia, a ilusão verde desaparece. O consumidor não paga faturas parceladas. Eis a realidade do esforço sistémico exigido a cada país, ordenado do menor para o maior custo real:
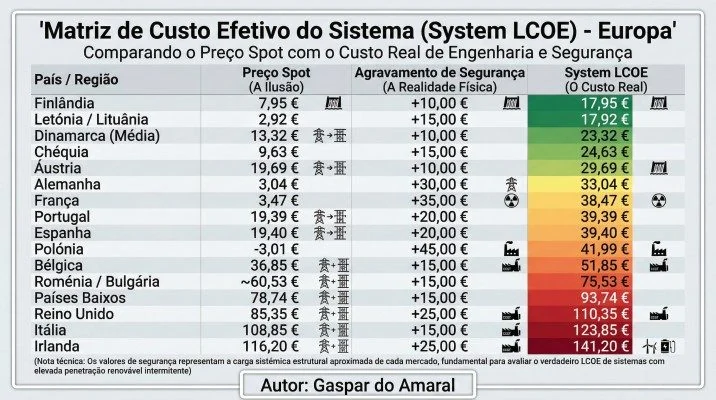
(Nota: Os agravamentos de segurança refletem a carga sistémica estrutural contratualizada fora do mercado diário, indispensável à resiliência de cada rede).
As Fontes do Rigor: Onde o Dinheiro se Esconde
Onde estão as provas deste agravamento? Elas não figuram nos portais de trading, mas sim nos documentos técnicos dos reguladores europeus, que comprovam que a ineficiência do parque gerador é paga à parte pelos cidadãos europeus.
A presente matriz de análise repousa sobre o escrutínio implacável da física de redes, dissecando as patologias operacionais de cada sistema segundo três vetores críticos da engenharia elétrica: o défice estrutural de inércia síncrona, a saturação topológica das infraestruturas de transmissão (congestionamento nodal) e a imperativa intervenção extra-mercado para preservação da estabilidade dinâmica (controlo de frequência e tensão). Ao sobrepor a ilusão do sinal de preço do mercado diário à métrica dura dos relatórios operacionais emitidos pelos respetivos Operadores de Sistema de Transporte (TSO), expõe-se a profunda fratura entre a transação financeira teórica e o verdadeiro custo logístico para garantir a viabilidade mecânica de cada topologia nacional, eis a desconstrução estrutural para os 18 países em análise, aplicando a matriz de análise proposta por Gaspar do Amaral:
1. Polónia (A Distorção Extrema) O mercado grossista fechou a -3 €/MWh devido à inflexibilidade das velhas centrais. Contudo, para evitar o colapso, o Governo impôs a Opłata Mocowa (Taxa de Capacidade) diretamente na fatura. O custo anual na ordem dos milhares de milhões de Złoty está documentado pelo Gabinete de Regulação Polaco. Fonte: URE (https://www.ure.gov.pl)
2. Alemanha (O Colapso da Rede) Os 3 €/MWh no spot omitem o custo de desligar eólicas no Norte (pagando-lhes indemnizações) e ligar centrais fósseis no Sul para que as linhas de transmissão não derretam. Este Redispatch custou cerca de 3,1 mil milhões de euros em 2023, pagos via tarifas de acesso. Fonte: Relatórios de Segurança da Agência Federal de Redes - Bundesnetzagentur (https://www.bundesnetzagentur.de)
3. França (O Suporte de Vida Nuclear) Preços negativos recorde no spot ameaçam a sobrevivência financeira da operadora EDF. A solução foi o Mécanisme de Capacité, obrigando à compra de certificados que engordam as faturas dos gauleses, gerido pelo operador de rede. Fonte: Réseau de Transport d'Électricité - RTE (https://www.rte-france.com)
4. Portugal (O Seguro do Gás) Mesmo num dia de excesso solar e eólico a 19,39 €/MWh, as centrais de Ciclo Combinado a Gás (CCGT) mantiveram-se ligadas por obrigação do operador de rede, fornecendo inércia síncrona e potência de curto-circuito. O sobrecusto entra na fatura através do Mecanismo de Restrições Técnicas. Fontes: Mercado de Serviços de Sistema da REN (https://mercado.ren.pt) e Tarifas da ERSE (https://www.erse.pt)
5. Espanha (A Fatura da Inércia Ibérica) Partilhando a arquitetura física com Portugal a 19,40 €/MWh, o sistema sofre da mesma ausência de massa giratória quando o vento e o sol dominam. A segurança de 50 Hz é garantida por pagamentos por capacidade a centrais térmicas inflexíveis, cobrados fora do mercado diário aos consumidores. Fontes: Red Eléctrica de España - REE (https://www.ree.es) e Comissão Nacional de Mercados e Concorrência - CNMC (https://www.cnmc.es)
6. Finlândia (A Resiliência de Base) O preço de 7,95 €/MWh reflete uma eficiência física real, e não uma distorção marginal. O arranque do reator Olkiluoto 3, aliado a uma forte inércia hídrica natural, cria um sistema com necessidades mínimas de regulação artificial, apresentando o menor custo sistémico real da Europa. Fonte: Operador de Sistema de Transporte - Fingrid (https://www.fingrid.fi)
7. Letónia (O Custo da Transição Síncrona) O preço aparente de 2,92 €/MWh encobre os custos massivos e as infraestruturas necessárias para o desacoplamento do antigo sistema soviético (BRELL) e a futura sincronização com a Europa Continental. A escassez de geração de base local exige forte contratação de reservas de estabilidade. Fontes: Regulador SPRK (https://www.sprk.gov.lv) e TSO letão AST (https://www.ast.lv)
8. Lituânia (O Défice Estrutural de Inércia) Registando 2,92 €/MWh, partilha o desafio báltico da Letónia. Dependente de importações marítimas e com fraca injeção síncrona própria, os custos com os serviços do sistema disparam para garantir a fiabilidade contra cavas de tensão transiente. Fontes: Conselho Regulador VERT (https://vert.lt) e TSO Litgrid (https://www.litgrid.eu)
9. Dinamarca (A Balança Suportada por Terceiros) Apesar de marcar cerca de 13,32 €/MWh (média das zonas) com imensa penetração eólica, o sistema não entra em colapso logístico porque recorre à inércia mecânica da Noruega e da Suécia através de cabos de corrente contínua (HVDC), exportando a sua instabilidade. O custo reside nas portagens de interligação. Fonte: Operador Energinet (https://en.energinet.dk)
10. Chéquia (A Barreira aos Fluxos de Anel) O mercado a 9,63 €/MWh é pressionado negativamente pela Alemanha, mas força o operador checo a combater os temidos loop flows (transbordos de energia alemã não planeados). O custo oculto está no redespacho transfronteiriço e nos Transformadores Defasadores (PSTs) físicos construídos para bloquear esses fluxos. Fontes: Regulador ERÚ (https://www.eru.cz) e Operador ČEPS (https://www.ceps.cz)
11. Áustria (O Custo do Bombeamento de Estabilização) A marcar 19,69 €/MWh, o sistema austríaco alavanca as centrais hídricas reversíveis (bombagem) nos Alpes. O verdadeiro peso sistémico reflete o financiamento desta flexibilidade hídrica monumental, que atua como reservatório de balanço da volátil energia germânica vizinha. Fontes: Regulador E-Control (https://www.e-control.at) e Operador APG (https://www.apg.at)
12. Bélgica (A Transição Financiada por CRM) Com o planeamento de encerramento nuclear e o spot a 36,85 €/MWh — insuficiente para viabilizar novas centrais de backup a gás —, a garantia de abastecimento exigiu a criação de um Mecanismo de Remuneração de Capacidade (CRM) estrutural. O subsídio direto à disponibilidade fóssil ultrapassa as centenas de milhões. Fontes: Regulador CREG (https://www.creg.be) e Operador Elia (https://www.elia.be)
13. Roménia (O Peso da Infraestrutura Envelhecida) O mercado diário a rondar os 59,67 €/MWh subavalia as ineficiências logísticas graves de uma rede obsoleta. O custo oculto é ditado pelas limitações de segurança e pelo forte peso da manutenção de regulação de um parque fóssil antigo para sustentar o défice de interligações inter-regionais. Fontes: Autoridade Reguladora ANRE (https://www.anre.ro) e Operador Transelectrica (https://www.transelectrica.ro)
14. Bulgária (O Prémio de Risco pela Inflexibilidade) A marcar 61,40 €/MWh, o sistema enfrenta o rigor técnico da dependência de grandes blocos de carga de base (nuclear e carvão). A incapacidade tecnológica de responder atempadamente à forte rampa de produção solar diurna agrava monumentalmente os pagamentos compensatórios no mercado de serviços de balanço. Fontes: Comissão Reguladora EWRC (https://www.dker.bg) e Operador ESO (https://www.eso.bg)
15. Países Baixos (O Congestionamento Terminal) O preço de 78,74 €/MWh já incorpora a forte base a gás, mas omite o congestionamento sistémico crónico, que em 2026 levou mesmo à moratória de ligação de novos industriais em várias subestações. O agravamento é pago através do redespacho permanente de gestão de nós congestionados (nodal pricing de facto). Fontes: Regulador ACM (https://www.acm.nl) e Operador TenneT (https://www.tennet.eu)
16. Reino Unido (A Ilha da Inércia Sintética) Separados do síncrono continental com um spot de 85,35 €/MWh, o limite físico da eólica offshore isolada forçou a engenharia britânica a inventar novos mercados. Através do Pathfinder Project e dos Mercados de Capacidade, o operador gasta centenas de milhões anuais em compensadores síncronos rotativos para comprar artificialmente inércia estabilizadora. Fontes: Regulador Ofgem (https://www.ofgem.gov.uk) e National Grid ESO (https://www.neso.energy)
17. Itália (A Importação Oculta em Mercado de Capacidade) Atingindo 108,85 €/MWh, a topologia geográfica peninsular dita uma fragilidade perante importações de gás. A somar ao elevado valor marginal, a arquitetura exige o pagamento anual do complexo Mercado de Capacidade (Mercato della Capacità) destinado a suportar o arranque custoso da reserva térmica nas ilhas e no sul do país. Fontes: Autoridade ARERA (https://www.arera.it) e Operador Terna (https://www.terna.it)
18. Irlanda (O Limite Estrito de Estabilidade - SNSP) A 116,20 €/MWh, a Irlanda é o laboratório de limites elétricos. Para evitar apagões causados pelo excesso eólico, os engenheiros implementaram um teto matemático obrigatório: o System Non-Synchronous Penetration (SNSP) limit. O custo da falha de inércia é pago extra-mercado aos operadores através do caríssimo programa plurianual "DS3", exigido para o sistema não oscilar até ao colapso. Fontes: Regulador CRU (https://www.cru.ie) e Operador EirGrid (https://www.eirgridgroup.com)
Conclusão: O Erro de Planeamento e o Preço da Ilusão
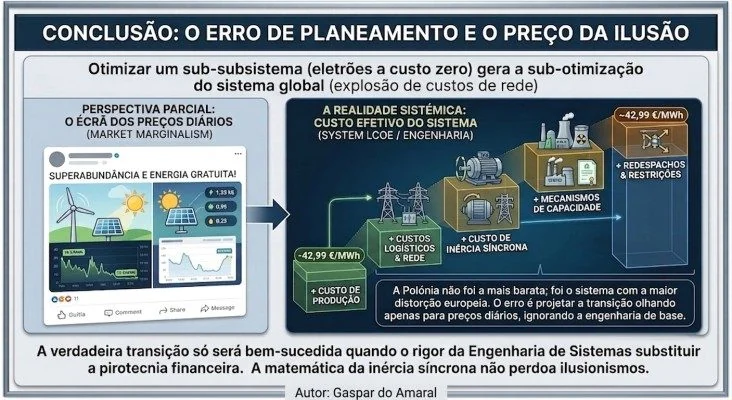
Otimizar um sub-subsistema (a produção de eletrões a custo marginal zero) gera inevitavelmente a sub-otimização do sistema global (a explosão dos custos logísticos, de rede e de inércia).
A Polónia não foi o país com a energia mais barata naquele dia de abril; foi o sistema com a maior distorção europeia. O erro de planeamento dos governos e dos decisores políticos reside em projetar a transição energética olhando apenas para o ecrã parcial dos preços diários, ignorando a engenharia de base.
Ao mantermos esta leitura parcelar, perpetuamos um engodo. Celebramos a "superabundância" nas redes sociais, enquanto, na prática, enganamos quem efetivamente paga a fatura. O cidadão e a indústria são sobrecarregados com as rendas de sobrevivência do gás, do carvão e do nuclear, exigidas para evitar o colapso de uma rede que o mercado marginalista já não consegue gerir de forma autónoma.
A verdadeira transição só será bem-sucedida quando o rigor da Engenharia de Sistemas substituir a pirotecnia financeira. A matemática da inércia síncrona não perdoa ilusionismos.
O meu Post de 06.04.2026 poderia ser voltado para o cidadão e não para o Trader:
Dizendo que
⚡ Não se engane com o preço de mercado: Eis o Custo Total Real do Sistema Elétrico Europeu
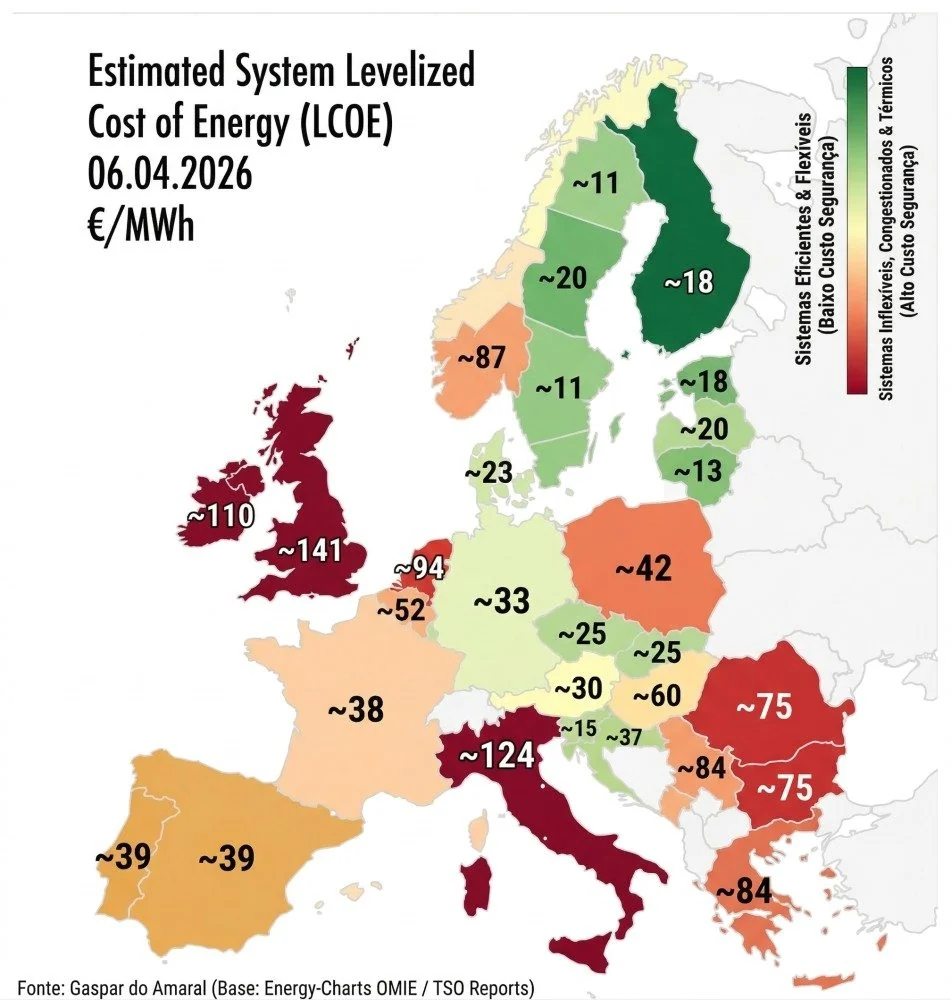
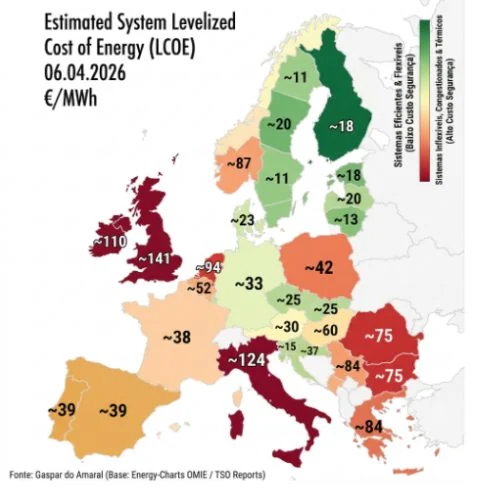
Este mapa, elaborado por Gaspar do Amaral (base ENTSO-E e OMIE), não mostra o preço grossista “spot” de 06.04.2026. Ele mostra o System LCOE (Levelized Cost of Energy) — o custo total estimado para o sistema elétrico de cada país, incluindo a fatura oculta da segurança da rede.
Lembra-se da Polónia com -3 €/MWh no preço de mercado grossista? Olhe agora para ela. O System LCOE dela é de ~42 €/MWh. Porquê?
👉 O mapa original mostrava os preços baixos porque centrais de carvão inflexíveis eram forçadas a queimar e despejar energia.
👉 Este mapa mostra o custo real: essas centrais exigem pagamentos por capacidade e serviços de sistema caríssimos para se manterem ligadas e seguras. O consumidor final paga a diferença na fatura.
📊 A legenda é o ponto chave:
🟢 Sistemas Eficientes & Flexíveis (Baixo Custo de Segurança): Países nórdicos (Nordics), Alemanha, França. Têm sistemas renováveis altamente flexíveis ou nucleares eficientes que garantem a estabilidade a baixo custo para o sistema total. O custo real de segurança é reduzido.
🔴 Sistemas Inflexíveis, Congestionados & Térmicos (Alto Custo de Segurança): Itália, Reino Unido, Irlanda, Leste Europeu. Dependem de térmicas dispendiosas (gás, carvão) e a rede exige serviços de apoio caros para se manter estável.
🇵🇹🇪🇸 Portugal e Espanha repetiram os ~19 €/MWh de preço grossista. Mas o System LCOE estimado deles é de ~39 €/MWh.
Aquela diferença de +20 € que o post anterior estimava com base no funcionamento das centrais a gás para segurança? Este mapa mostra-a agora integrada em todo o sistema ibérico. Temos muitas renováveis, mas o sistema ainda exige suporte térmico dispendioso que adiciona custo total.
⚠️ O caso extremo: Itália é o campeão do custo total (~124 €/MWh), devido à sua alta dependência de térmicas e rede congestionada. O Reino Unido está logo a seguir com um custo exorbitante de ~141 €/MWh.
Esta análise desmistifica a ideia de que "preço spot baixo" significa "energia barata para o consumidor".
💬 O preço de mercado (OMIE) é para o trader; o System LCOE é para o país.
👉 O System LCOE revela o verdadeiro estado de saúde financeira e eficiência de cada sistema elétrico europeu, incluindo o custo de manter as luzes acesas.
O que achas desta análise? O custo real está a ser escondido dos consumidores?
Obrigado
Gaspar do Amaral - 06.04.2026
A discussão está no LinkedIn
Os comentários a este texto fazem-se no LinkedIn, onde foi publicado a 6 de abril de 2026. Concorde, discorde ou acrescente dados: todas as objeções fundamentadas recebem resposta.
Gaspar do Amaral · 6 de abril de 2026 · Texto publicado primeiro no LinkedIn; a versão integral fica neste site, que passa a ser a de referência · Imagens © Aprecisa.com