 ← Grupo Aprecisa · Liga quem sabe a quem precisa
Engenharia · Energia · Opinião
Oito avisos
O que os relatórios oficiais de segurança de abastecimento dizem desde 2018 — e porque a régua europeia diz o contrário
Gaspar do Amaral ·
Neste site, este artigo foi
Em 2018, a Direção-Geral de Energia e Geologia (DGEG) publicou, com base nos estudos da REN, um relatório com uma frase que passou quase despercebida. Se fechassem as centrais a carvão de Sines e do Pego e a central a gás da Tapada do Outeiro, «a potência disponível para cobrir a ponta de consumos deixará de ser adequada em 2025». As centrais a carvão fecharam em 2021. A Tapada do Outeiro continua a funcionar por prorrogações sucessivas. E o relatório publicado em junho de 2026 diz que o «estádio de rutura» chega já este ano.
Nas discussões técnicas sobre a segurança de abastecimento, um cenário recorrente é o de faltarem 2 GW durante cinco dias sem vento nem sol. A objeção natural é que os 2 GW são uma hipótese. Este artigo mostra que não são. São, com pequenas variações, o número que os relatórios oficiais portugueses repetem há quatro anos. Mostra também uma coisa que surpreende: a avaliação europeia, aprovada pela agência dos reguladores (ACER) em abril de 2026, chega à conclusão oposta. Para a Europa, Portugal não tem problema de adequação.
Li as oito edições do Relatório de Monitorização da Segurança de Abastecimento do Sistema Elétrico Nacional (RMSA-E), de 2018 a 2025, a avaliação europeia de 2025 com os seus anexos, a decisão da ACER e o relatório da ERSE sobre o valor da energia não fornecida. Calculei também, a partir do ficheiro horário publicado pela ENTSO-E, quando e como faltaria energia em Portugal e em Espanha no modelo europeu.
Na prática: Há duas réguas oficiais para medir se Portugal terá eletricidade suficiente nos piores momentos. A portuguesa diz que já não tem. A europeia diz que tem. A diferença decide se o país pode, ou não, pagar centrais para ficarem de reserva.
As palavras deste artigo
A segurança de abastecimento tem um vocabulário próprio. Estas são as palavras que o artigo usa, cada uma com o que significa e um exemplo do dia a dia para a lembrar.
Potência e energia. A potência mede-se em watts (kW, MW, GW) e é a força num instante; a energia mede-se em watt-hora (kWh, MWh, GWh) e é a quantidade acumulada ao longo do tempo.
No dia a dia: A potência é a largura da torneira; a energia é a água que fica no balde. Um aquecedor de 2 kW ligado durante meia hora gasta 1 kWh.
Capacidade instalada. A soma das potências máximas de todas as centrais do país.
No dia a dia: É o número de lugares de um autocarro: diz quantos cabem, não quantos vão viajar.
Capacidade firme. A parte da capacidade com que se pode contar no pior momento, depois de descontar avarias, falta de vento, de sol ou de água.
No dia a dia: Uma equipa tem 25 jogadores inscritos, mas no dia do jogo, com lesões e castigos, conta com 15. Um painel solar às oito da noite de inverno conta zero.
Ponta de consumo. A hora em que o país consome mais. Em Portugal, ao fim da tarde dos dias frios de inverno, cerca de 10 GW.
No dia a dia: É a hora do jantar num restaurante: é por ela, e não pela média do dia, que se decide quantas mesas e cozinheiros são precisos.
Adequação. Ter meios suficientes para satisfazer a ponta com margem, mesmo com avarias e mau tempo.
No dia a dia: O restaurante está adequado se consegue servir o jantar de sábado mesmo que falte um cozinheiro.
Índice de cobertura da ponta (ICP). Potência disponível a dividir pela ponta, com 95 % ou 99 % de probabilidade. Abaixo de 1, não chega.
No dia a dia: Cem cadeiras para 110 convidados dão 0,91: há dez pessoas de pé.
Perda de carga esperada (LOLE). O número médio de horas por ano em que os meios não chegam para o consumo e para as reservas.
No dia a dia: Quantas noites por ano, em média, o restaurante tem de recusar clientes por falta de mesas.
Energia não fornecida (EENS). A quantidade de energia que falta nessas horas.
No dia a dia: Não é quantas noites se recusaram clientes, mas quantos jantares ficaram por servir.
Norma de fiabilidade. O máximo de horas de falta por ano que o país aceita. Em Portugal, desde 2025, 1,46 horas.
No dia a dia: É o número máximo de faltas que a escola admite antes de reprovar o aluno.
Teste de stress. A simulação do sistema tal como existe, sem contar com nada que ainda não esteja em construção.
No dia a dia: É olhar para a despensa antes de uma tempestade e perguntar: se não comprar mais nada, até quando chega?
Interligação. As linhas que ligam a rede portuguesa à espanhola.
No dia a dia: É a porta para o vizinho: só ajuda se, nesse dia, o vizinho tiver o que emprestar.
Reserva de regulação (mFRR). Potência guardada para entrar em minutos quando algo falha. Desde 2022, uma parte é comprada em leilão aos grandes consumidores, que aceitam reduzir o consumo.
No dia a dia: É o bombeiro de piquete no quartel: é pago para estar lá, mesmo nos dias em que não há fogos.
Interruptibilidade e deslastre. Interruptibilidade é a redução de consumo combinada e paga com grandes consumidores. Deslastre é cortar a luz por zonas para salvar o resto da rede.
No dia a dia: Num barco que mete água, primeiro deita-se ao mar a carga que estava combinada; se não chegar, fecham-se compartimentos.
Valor da energia não fornecida (VoLL). Quanto vale para o consumidor cada MWh que lhe falta. Em Portugal, 12 433 €/MWh: cerca de 12 € por kWh, contra os cerca de 0,23 € que se paga na fatura.
No dia a dia: O kWh do frigorífico custa cêntimos; a comida estragada por um corte custa muito mais.
Custo de manter capacidade (CONE). Quanto custa, por ano, ter 1 kW de reserva pronto a funcionar.
No dia a dia: É a anuidade do seguro do carro: paga-se haja ou não acidente.
Mercado só de energia. As centrais são pagas apenas pela energia que vendem.
No dia a dia: É um táxi que só recebe pelas corridas. Os táxis de reserva para a noite de passagem de ano passariam o resto do ano parados e sem receita, e ninguém os compraria.
Mecanismo de capacidade. Um pagamento pela disponibilidade, por MW e por ano, em troca da obrigação de estar pronto quando a rede precisar.
No dia a dia: É a avença do canalizador de urgência: paga-se todos os meses para que atenda ao domingo à noite quando um cano rebenta.
I. A régua nacional
O RMSA-E é publicado pela DGEG e incorpora a análise da REN, que o integra como anexo. Simula o sistema elétrico hora a hora, com 40 regimes hidrológicos diferentes, avarias aleatórias nos grupos geradores e vários cenários de consumo e de capacidade instalada. Mede a segurança de abastecimento com dois indicadores. O primeiro é o índice de cobertura probabilístico da ponta (ICP): a razão entre a potência disponível e a ponta de consumo, com 95 % ou 99 % de probabilidade; abaixo de 1, a ponta não está coberta. O segundo é a expectativa de perda de carga (LOLE, de loss of load expectation): o número de horas por ano em que, em média, os meios disponíveis não chegam para o consumo e para as reservas.
Cada edição inclui um «teste de stress»: o sistema tal como existe, mais o que está em construção ou começa a ser construído até ao fim do ano, sem contar com mais nenhum projeto. É a pergunta mais simples e mais dura que se pode fazer: se nada mais for construído, quando deixa o sistema de chegar?
Até à edição de 2024, o padrão nacional era de 5 horas por ano de perda de carga esperada. Em 2025, Portugal adotou a norma de fiabilidade europeia, calculada pela ERSE segundo a metodologia da ACER: 1,46 horas por ano. O limite de horas de falta toleradas desceu de 5 para 1,46 por ano, menos de um terço do anterior.
Na prática: O teste de stress é a pergunta que se faz à despensa antes de uma tempestade: se não comprar mais nada, até quando chega? E a nova norma é exigente: em média, menos de hora e meia por ano sem luz — menos do que dura um jogo de futebol.
II. Oito avisos
A Tabela 1 reúne a conclusão central do teste de stress de cada edição.
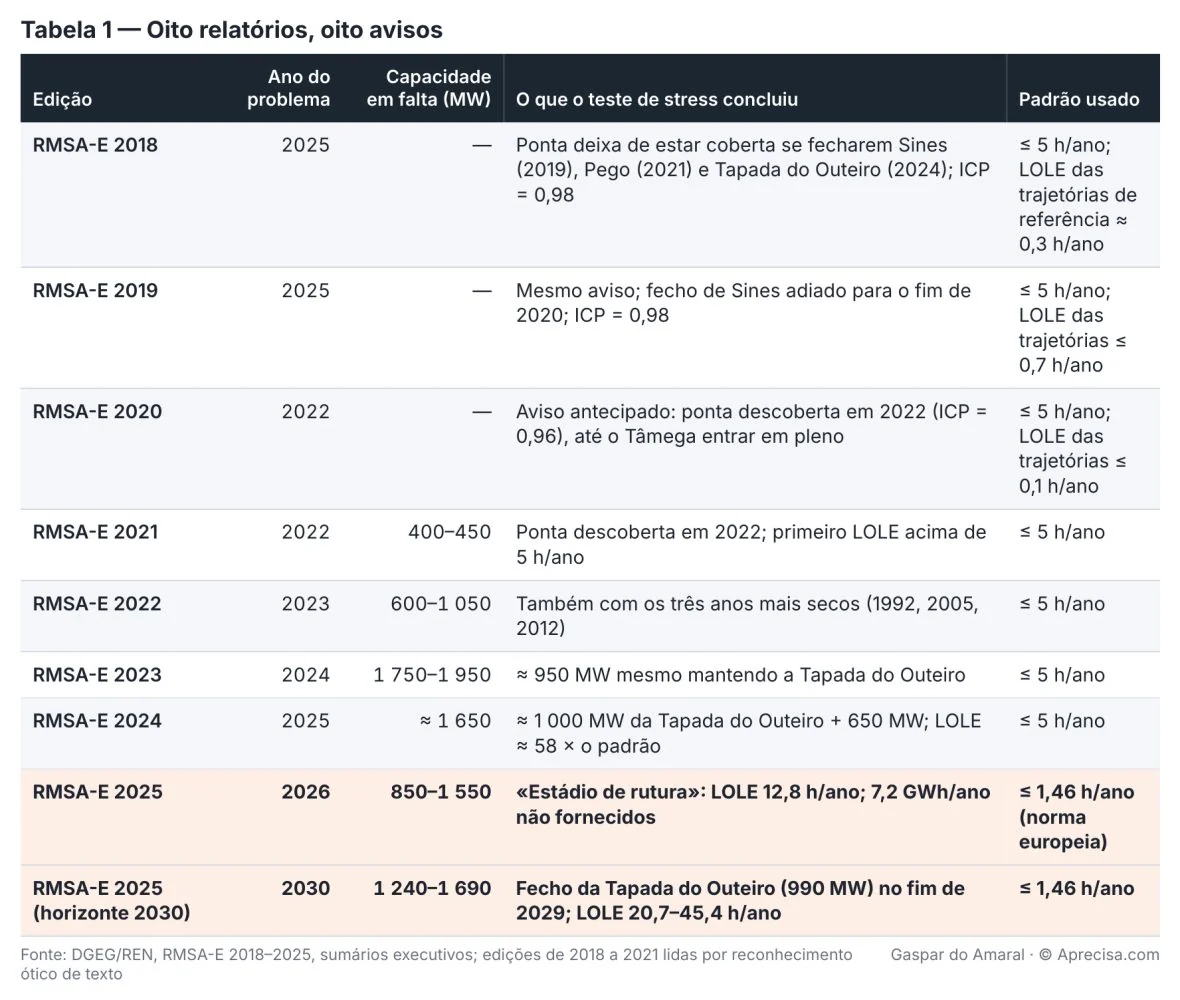
Lida de cima para baixo, a tabela conta uma história. Nas três primeiras edições, as trajetórias de referência davam perdas de carga quase nulas, abaixo de uma hora por ano, mas o teste de stress já avisava: sem as centrais a carvão e sem a Tapada do Outeiro, a ponta deixaria de estar coberta. Em 2020, o ano do problema passou de 2025 para 2022. A partir de 2021, os relatórios começaram a quantificar a capacidade em falta: 400 a 450 MW, depois 600 a 1 050, depois 1 750 a 1 950, depois cerca de 1 650. Em 2025, com a norma nova, a falta para 2026 ficou entre 850 e 1 550 MW, e a de 2030 entre 1 240 e 1 690 MW.
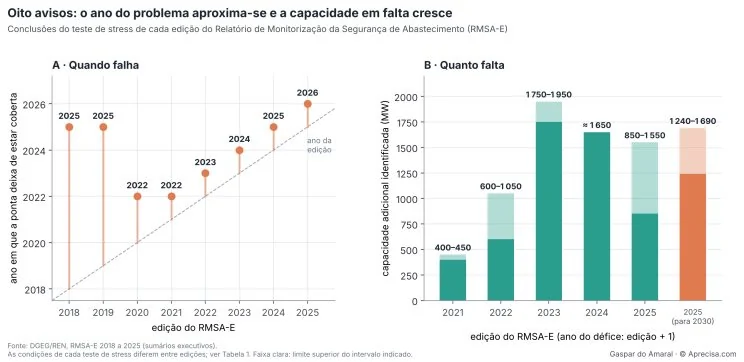
A Figura 1 resume a tabela em duas imagens. À esquerda, cada ponto marca o ano em que, segundo cada edição, a ponta deixaria de estar coberta; a linha tracejada é o ano da própria edição. A distância entre o ponto e a linha é o tempo de aviso: sete anos em 2018, um ano a partir de 2021. À direita, as barras mostram a capacidade adicional que cada edição considerou necessária; a parte clara é o limite superior do intervalo indicado. A figura tem uma leitura só: desde 2021, cada relatório avisa para o ano seguinte, e o que falta é da ordem dos 1 000 a 2 000 MW. Convém não ler a sequência como uma série estatística. As condições do teste de stress mudam de edição para edição (centrais consideradas, interligação, hidrologia, padrão), e a tabela regista-as.
A Tapada do Outeiro, uma central de ciclo combinado a gás de 990 MW, é a peça que se repete. A edição de 2023 conclui que, mesmo mantendo-a para lá do fim do seu contrato de aquisição de energia, faltariam cerca de 950 MW. A de 2024 conta com ela e ainda pede mais 650 MW. A de 2025 supõe-na em funcionamento até 31 de dezembro de 2026, prazo fixado pelo Ministério do Ambiente e Energia para mais uma prorrogação, e mesmo assim encontra o sistema em rutura.
Na prática: É como a luz da reserva no painel do carro. Em 2018 acendeu a avisar que faltavam sete anos. Desde 2021 acende todos os anos a dizer que é já no ano seguinte. O que falta é a potência de uma a duas centrais do tamanho da Tapada do Outeiro.
III. 2026: o estádio de rutura
O RMSA-E 2025 foi publicado a 5 de junho de 2026, com o horizonte 2026–2040. O teste de stress para 2026 dá uma perda de carga esperada de 12,8 horas por ano e 7,2 GWh por ano de energia não fornecida. É quase nove vezes a norma.
Para cobrir a falta, a REN estudou as necessidades de reserva de banda de restabelecimento de frequência com ativação manual (mFRR), a reserva que hoje inclui a interruptibilidade industrial, admitindo que só 10 % da capacidade de interligação com Espanha estaria disponível. Concluiu que eram precisos 850 a 1 550 MW de capacidade adicional garantida. Realizou-se o 7.º leilão de banda de mFRR. Segundo a errata publicada pela DGEG, parte da capacidade colocada a leilão não foi atribuída. Os comentários da REN à avaliação europeia acrescentam um dado: os leilões recentes deste produto atribuíram, no máximo, cerca de 400 MW, «embora as necessidades do sistema sejam muito superiores».
Se a falta se concretizar, o relatório prevê três medidas, por esta ordem: pedir ao operador espanhol a ativação de um programa de apoio; reduzir o consumo dos clientes industriais com contrato de interruptibilidade; e, se estes não cumprirem, deslastrar consumos não prioritários segundo o protocolo entre os operadores das redes. A última medida é, em linguagem corrente, cortar a luz a uma parte dos consumidores.
Na prática: Imagine um elevador cuja inspeção obriga a que não fique parado mais de hora e meia por ano, e que, nas contas do próprio fabricante, vai ficar parado quase treze. Se a falta chegar, o plano é o de um prédio sem água: primeiro pede-se ao vizinho, depois pede-se a quem gasta mais que feche a torneira e, por fim, corta-se a água a alguns andares.
A 15 de junho de 2026, dez dias depois da publicação, o Governo anunciou a preparação de um mecanismo de capacidade, aberto a produção, armazenamento e gestão da procura, e o início da pré-notificação à Comissão Europeia.
IV. 2030 e depois
Para os anos seguintes, o relatório analisa duas trajetórias: a Conservadora e a de Ambição, esta alinhada com o Plano Nacional de Energia e Clima (PNEC). Mesmo com toda a interligação disponível, a perda de carga esperada fica acima da norma em todos os anos analisados.
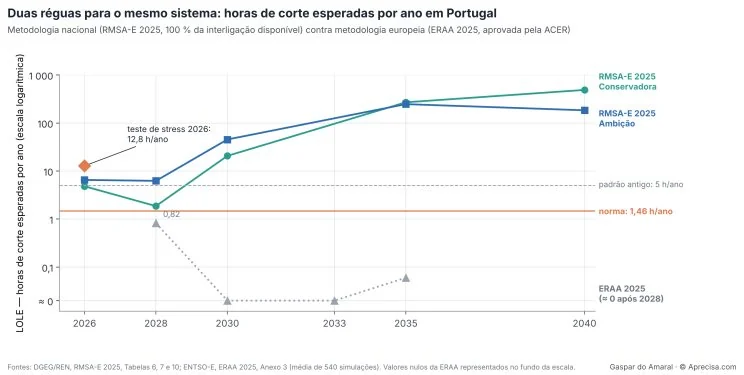
A Figura 2 mostra, em escala logarítmica, as horas de corte esperadas por ano segundo as duas metodologias oficiais. As linhas verde e azul são as duas trajetórias do RMSA-E 2025, com 100 % da interligação disponível; o losango é o teste de stress de 2026. A linha cor de laranja é a norma de 1,46 h/ano; a tracejada, o padrão antigo de 5 h/ano. A linha cinzenta pontilhada é a avaliação europeia. Entre 2028 e 2030, as duas réguas afastam-se por um fator superior a mil: a nacional sobe para 20 a 45 horas por ano, a europeia desce para praticamente zero. A figura não diz qual das réguas tem razão. Diz que não podem ter ambas.
O salto de 2028 para 2030 tem duas causas, segundo o relatório: o fecho da Tapada do Outeiro no fim de 2029 e o aumento do consumo. Se só 10 % da interligação estiver disponível, a perda de carga esperada em 2030 sobe para cerca de 58 horas por ano na trajetória Conservadora e para 198 na de Ambição. Em 2035 e 2040 passa as 180 horas por ano em todas as trajetórias, puxada pelo consumo de eletrolisadores, centros de dados e grande indústria. E se todas as centrais de ciclo combinado a gás fechassem em 2030, a perda de carga ultrapassaria as 500 horas por ano: «em várias horas simuladas e para diferentes anos climáticos o sistema encontra-se em défice face à ponta de consumos». O próprio relatório conclui que é preciso manter estas centrais como potência firme.
O relatório traz ainda uma conclusão de que quase ninguém falou. O Plano Nacional de Energia e Clima (PNEC) promete que, em 2030, 93 % da eletricidade consumida em Portugal virá de fontes renováveis. Em nenhuma das trajetórias estudadas o país lá chega: fica nos 92 %, nos 86 % ou nos 57 %, conforme o caminho seguido. As duas conclusões do relatório — falta capacidade firme e falha-se a meta renovável — não se contradizem; explicam-se uma à outra. O sol e o vento produzem muito ao longo do ano, mas não estão presentes em todas as horas. Nas horas em que faltam, a eletricidade tem de vir do gás, da água ou de Espanha. São essas horas que põem em risco a segurança de abastecimento e são essas mesmas horas que impedem a meta.
Na prática: É como um aluno que promete tirar 93 no exame e que, nas contas do próprio professor, tira 92 no melhor dos casos e 57 no pior. A promessa não é impossível, mas nenhum dos caminhos estudados lá chega.
Na prática: Imagine duas balanças a pesar a mesma pessoa: uma marca 70 quilos, a outra 70 gramas. Não é preciso saber qual está certa para perceber que uma delas está muito errada. A partir de 2028, as duas réguas oficiais afastam-se assim, mais de mil vezes. A europeia pesa leve porque conta que o vizinho está sempre em casa para emprestar; a nacional pesa muito porque prevê um consumo que ainda não chegou. Antes de decidir quanto pagar pelo seguro, o país tem de saber em que balança confia.
V. A régua europeia diz outra coisa
Desde 2019, o regulamento europeu do mercado interno da eletricidade (Regulamento (UE) 2019/943) obriga a ENTSO-E, a associação dos operadores de rede europeus, a fazer todos os anos uma avaliação europeia da adequação dos recursos (ERAA). A ACER aprova-a ou altera-a. A edição de 2025 foi aprovada, com alterações, pela Decisão 06/2026, em abril de 2026. Para Portugal, dá 0,82 horas por ano de perda de carga esperada em 2028 e praticamente zero em 2030, 2033 e 2035. A ACER refere que, para 2028, o intervalo entre as duas variantes do modelo vai de 1 a 6 horas, contra uma norma de 1,46, e recusou precisamente que o resultado fosse apresentado como intervalo, por não dar um sinal claro.
A consequência é jurídica antes de ser técnica. Um Estado-Membro só pode criar um mecanismo de capacidade se a avaliação europeia ou a nacional identificarem um problema de adequação. Como a europeia não o identificou, o RMSA-E 2025 foi adaptado à metodologia europeia para poder servir de avaliação nacional e justificar o mecanismo. Foi essa adaptação, diz o próprio relatório, que atrasou a sua publicação.
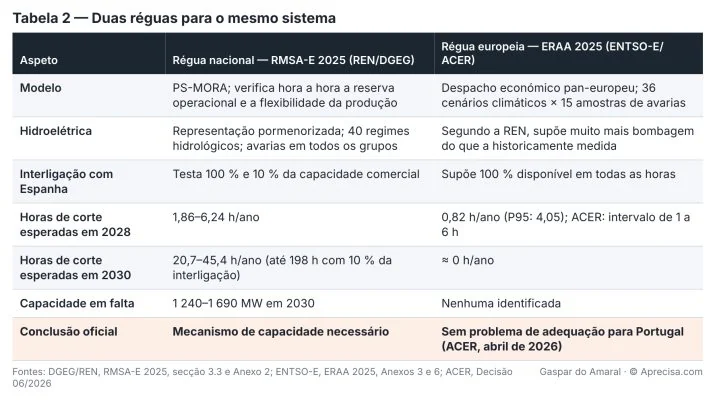
Porque divergem as duas réguas? A REN explica-o por escrito, nos comentários dos países anexos à avaliação europeia. As razões principais são duas. A primeira é que o modelo europeu supõe muito mais bombagem nas centrais existentes do que a historicamente medida. A segunda é que supõe que 100 % da capacidade de interligação com Espanha está sempre disponível para trocas comerciais, o que não acontece em operação real. A REN acrescenta que a avaliação europeia usou um padrão médio de 3 h/ano para Portugal, por o país não ter ainda publicado a norma segundo a metodologia aprovada, e que estimou um potencial de resposta da procura de 855 MW, quando os leilões portugueses não passaram dos cerca de 400 MW.
A régua nacional também tem limites que o próprio relatório reconhece. Na versão adaptada à metodologia europeia, só seis dos 36 anos climáticos da avaliação europeia foram simulados. E os resultados dependem de cenários de procura com crescimento forte de consumos eletrointensivos que ainda estão por confirmar.
Há, porém, um ponto em que as duas réguas concordam, e é o mais importante. A avaliação de viabilidade económica da própria ERAA conclui que uma parte significativa das centrais de ciclo combinado portuguesas não é rentável no mercado só de energia: em 2028, conforme a abordagem, seriam desativados entre 1 770 e 3 060 MW dos 3 829 MW existentes. A REN conclui daí que pode ser necessário um mecanismo de pagamento por capacidade. As duas réguas discordam sobre se falta capacidade hoje. Concordam que a capacidade firme que existe não se paga a si própria.
Na prática: A régua europeia conta que o vizinho está sempre em casa para emprestar e que o depósito da bombagem está sempre cheio. A portuguesa sabe que, no dia mau, o vizinho também pode estar sem nada e o depósito a meio. Num ponto concordam: as centrais a gás são como o carro dos bombeiros — ninguém o paga pelos quilómetros que faz, paga-se para estar pronto.
VI. Quando falta, no modelo europeu
A ENTSO-E publica um ficheiro com a energia não fornecida hora a hora, em cada zona, para cada uma das 540 simulações (36 cenários climáticos × 15 amostras de avarias). Analisei-o para Portugal e Espanha. Os resultados estão na Tabela 3 e na Figura 3.
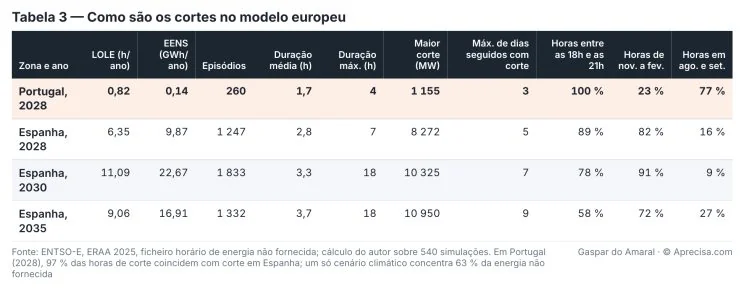
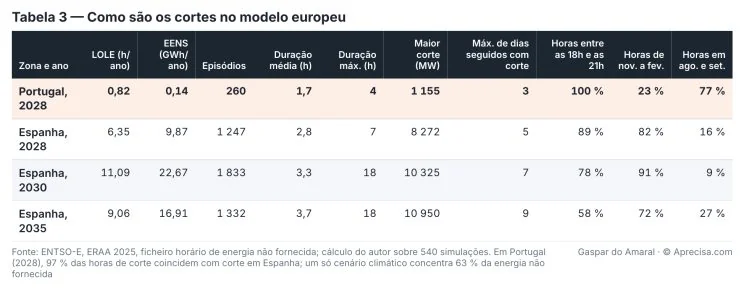
A Tabela 3 resume os episódios de corte. Em Portugal, os episódios de corte duram em média 1,7 horas e nunca mais de 4; o maior corte é de cerca de 1 150 MW. Em 97 % das horas de corte em Portugal, a Espanha também está em corte, o que confirma que a interligação não salva quando a falta é ibérica. Um só cenário climático concentra 63 % da energia não fornecida em Portugal: a perda de carga esperada é a média de muitos anos sem nada e de poucos anos maus. Em Espanha, os episódios chegam às 18 horas seguidas e, numa mesma simulação, há até 9 dias seguidos com algum corte.
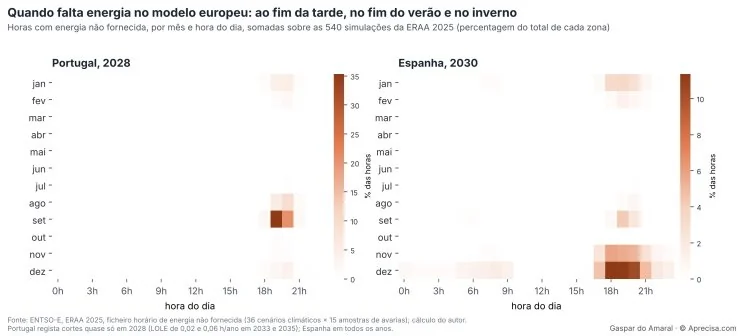
A Figura 3 mostra em que mês e a que hora do dia ocorrem as horas com energia não fornecida, em percentagem do total de cada zona. À esquerda, Portugal em 2028, o único ano com cortes relevantes no modelo europeu; à direita, Espanha em 2030. Em Portugal, todas as horas de corte caem entre as 18h e as 21h, e três quartos delas em agosto e setembro: o fim do dia, quando o sol desaparece, no fim da estação seca, com as albufeiras mais baixas. Em Espanha, o grosso dos cortes está nas tardes de novembro a janeiro, com uma cauda pela madrugada em dezembro. A figura mostra que o risco que o modelo europeu vê na Península não é a semana inteira sem vento: é a hora do pôr do sol, repetida em dias seguidos.
Os números confirmam-no. Em Portugal, os episódios de corte duram em média 1,7 horas e nunca mais de 4; o maior corte é de cerca de 1 150 MW. Em 97 % das horas de corte em Portugal, a Espanha também está em corte, o que confirma que a interligação não salva quando a falta é ibérica. Um só cenário climático concentra 63 % da energia não fornecida em Portugal: a perda de carga esperada é a média de muitos anos sem nada e de poucos anos maus. Em Espanha, os episódios chegam às 18 horas seguidas e, numa mesma simulação, há até 9 dias seguidos com algum corte.
Isto obriga a matizar a leitura habitual desse cenário. Para os cortes que o modelo europeu encontra (duas a quatro horas ao fim da tarde), baterias de duas a quatro horas são uma resposta adequada, desde que se possam recarregar entre um fim de tarde e o seguinte. Para cinco dias seguidos de défice contínuo, a quantidade de energia a armazenar torna as baterias uma solução muito cara. Mas esse não é o padrão dos cortes no modelo europeu. O padrão é uma sequência de fins de tarde difíceis. E a pergunta passa a ser se, nos dias de inverno com pouco vento e pouco sol, há energia ao meio-dia para recarregar o armazenamento antes da ponta seguinte. É exatamente o que a régua nacional, com mais pormenor na hidroelétrica e na reserva operacional, diz que pode não haver.
Na prática: No modelo europeu, a falta de eletricidade não é uma semana às escuras: é um aperto de duas ou três horas ao fim do dia, quando o sol se põe e o consumo ainda está alto. Para isso, uma bateria serve bem: é como o telemóvel que se carrega durante o dia e aguenta a noite. O problema são vários dias cinzentos e sem vento seguidos: se de dia não sobrar energia para carregar, ao fim da tarde a bateria já está vazia.
VII. Quanto vale não cortar
A norma de 1,46 h/ano não é arbitrária. Resulta de um cálculo da ERSE, com o apoio de duas consultoras, publicado em dezembro de 2025. O primeiro passo é estimar quanto custa a um consumidor uma interrupção, por inquérito: o valor da energia não fornecida (VoLL) é de 3 442 €/MWh para os consumidores domésticos, de 16 105 €/MWh para os não domésticos e de 12 433 €/MWh em média ponderada para Portugal continental. Para comparação, o valor calculado em Espanha foi de 22 879 €/MWh. O segundo passo é estimar o custo anual de manter disponível cada kW de cada tecnologia de reserva, o chamado CONE (cost of new entry). O terceiro é dividir um pelo outro: o resultado são as horas de corte por ano a partir das quais compensa pagar mais reserva.
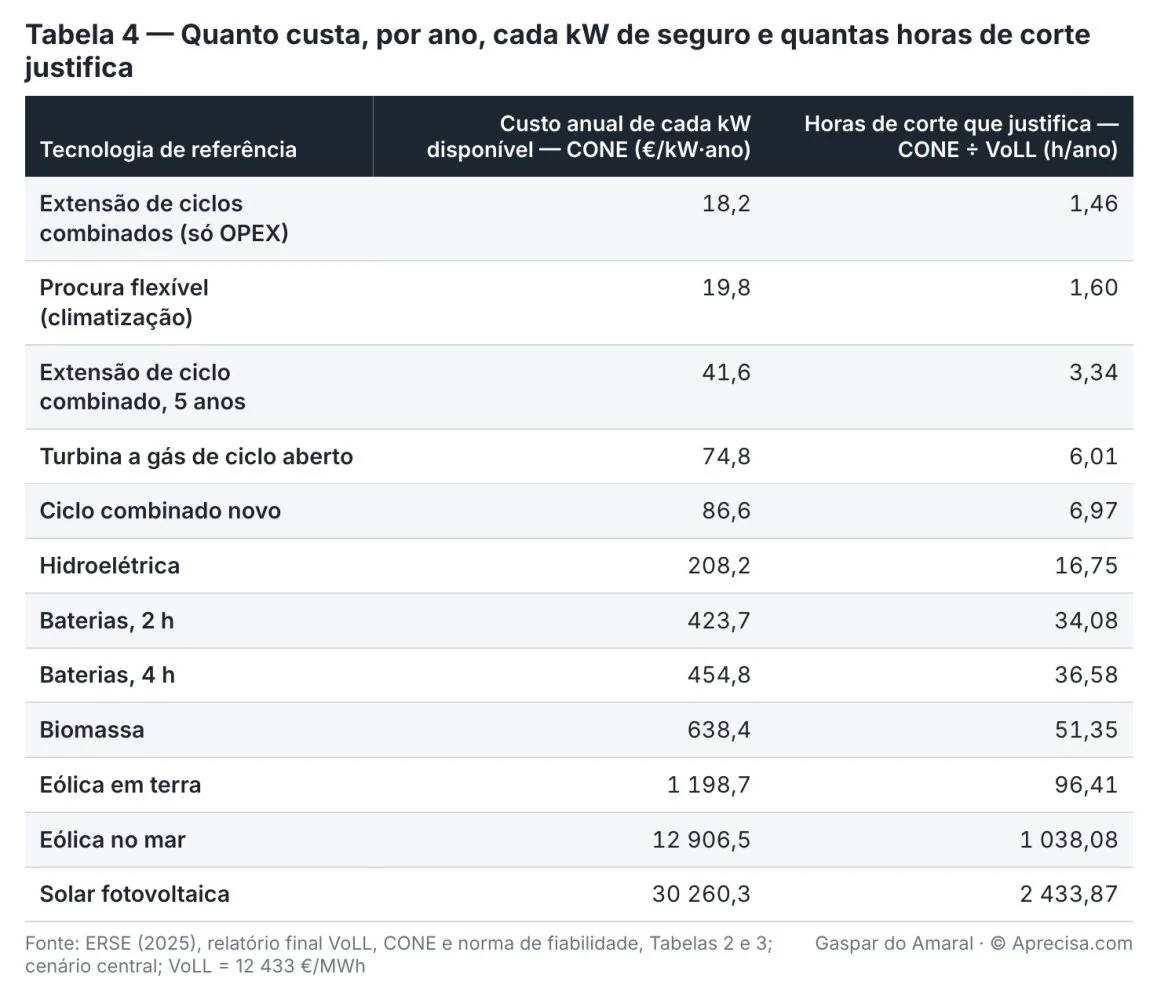
A Tabela 3 é, na prática, uma tabela de preços de seguros. Manter as centrais de ciclo combinado que já existem, pagando só a sua operação, custa 18,2 €/kW por ano, e foi essa tecnologia que fixou a norma de 1,46 h/ano. Uma turbina a gás de ciclo aberto nova custa 74,8 €/kW por ano. Uma bateria de quatro horas custa 454,8 €/kW por ano, seis vezes mais. São números do regulador, não estimativas de parte.
Convém ler a tabela com dois cuidados. O valor dos consumidores não domésticos assenta em 246 entrevistas validadas e não foi ponderado setor a setor, como a própria ERSE assinala; os 12 433 €/MWh são uma estimativa com margem de erro. E o potencial de procura flexível considerado, cerca de 0,7 GW de climatização, desloca consumo durante algumas horas; não equivale a parar indústria durante dias.
Na prática: É a conta de quem decide se compra um gerador para o restaurante: quanto perde por cada hora sem luz, contra quanto custa por ano ter o gerador pronto. Para uma casa, cada kWh que falta vale cerca de 3,4 €; para uma empresa, cerca de 16 €. E o seguro mais barato é o que já existe: manter uma central a gás custa 18,2 € por kW e por ano; uma bateria nova custa 25 vezes mais.
VIII. Capacidade: pagar para estar pronto
Num mercado só de energia, cada central recebe pelo MWh que vende. Uma central que só é precisa em poucas dezenas de horas por ano não recupera, com essas horas, o investimento nem a manutenção. Os economistas chamam-lhe o problema do «dinheiro em falta». Em teoria, os preços muito altos das horas de escassez pagariam a diferença; na prática, esses preços têm limites e são difíceis de aceitar politicamente. O resultado está na própria avaliação europeia: entre 1 770 e 3 060 MW dos 3 829 MW de ciclos combinados portugueses não são rentáveis em 2028 e fechariam.
Na prática: Ninguém mantém um táxi parado o ano inteiro à espera da noite de passagem de ano. Se a cidade precisar desses táxis nessa noite, tem de lhes pagar para estarem disponíveis — ou aceitar que não haverá táxis.
Um mecanismo de capacidade paga, além da energia, a disponibilidade: um valor por MW e por ano, em troca da obrigação de estar disponível quando o operador da rede o pedir, com penalizações para quem falhar. A quantidade a comprar decorre da norma de fiabilidade; o preço resulta, em regra, de um leilão. Cada tecnologia conta pela sua capacidade firme: aplica-se um coeficiente de redução que traduz quanto contribui, em média, nas horas críticas. Uma central a gás conta quase por inteiro; uma bateria de duas horas conta parcialmente; a eólica e a solar contam pouco.
Na prática: É a avença do canalizador de urgência: paga-se todos os meses para que atenda ao domingo à noite, e se não atender perde a avença. E paga-se a cada um pelo que garante: um canalizador que só atende metade das vezes recebe metade.
Há três formas principais. No mercado centralizado, o operador da rede compra a capacidade em leilão, com anos de antecedência; é o modelo da Grã-Bretanha, da Itália, da Bélgica, da Polónia, da Irlanda e, agora, de Espanha. Na obrigação descentralizada, cada comercializador tem de comprar certificados que cubram a ponta dos seus clientes; é o modelo francês. Na reserva estratégica, algumas centrais saem do mercado e só são chamadas em emergência; é o modelo da Alemanha, da Suécia e da Finlândia. A Tabela 5 compara os casos.
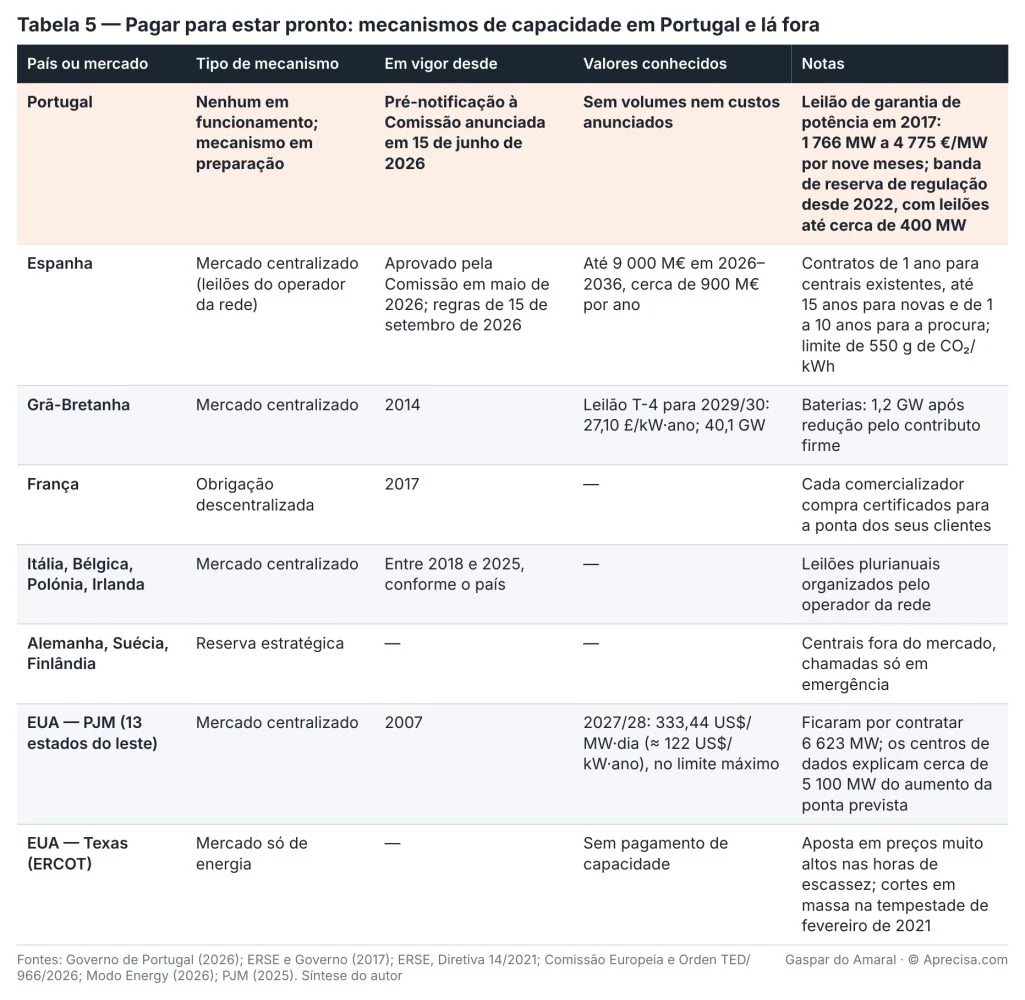
As regras europeias são apertadas. O Regulamento (UE) 2019/943 só admite um mecanismo de capacidade se uma avaliação de adequação identificar um problema, exige uma norma de fiabilidade, obriga a abri-lo a todas as tecnologias — produção, armazenamento e procura —, fixa um limite de emissões de 550 g de CO₂ por kWh, que afasta as centrais a carvão, e prevê a participação de capacidade de outros países. Cada mecanismo é um auxílio de Estado e precisa da aprovação da Comissão Europeia.
Em Portugal, a história é curta e intermitente. Até 2017, as centrais recebiam um incentivo à garantia de potência fixado administrativamente. Nesse ano, um leilão atribuiu 1 766 MW a 4 775 €/MW pelos três últimos trimestres, com um custo inferior a 5,7 M€, contra cerca de 12,9 M€ no regime anterior; não se tornou um mecanismo permanente. Em 2022, o serviço de interruptibilidade foi substituído por um mercado de banda de reserva de regulação, aberto aos grandes consumidores, cujos leilões não passaram de cerca de 400 MW. A 15 de junho de 2026, o Governo anunciou a preparação de um mecanismo de capacidade competitivo, aberto a produção, armazenamento e gestão da procura, e o início da pré-notificação à Comissão. Não foram anunciados volumes, custos nem datas.
Em Espanha, o caminho já foi feito. A Comissão aprovou em maio de 2026 um mecanismo de até 9 000 M€ para 2026–2036, cerca de 900 M€ por ano. A Orden TED/966/2026, de 15 de setembro, fixa as regras: leilões principais com até cinco anos de antecedência, leilões de ajuste anuais e leilões transitórios; contratos de um ano para centrais existentes, até quinze anos para centrais novas e de um a dez anos para a procura; perda de pagamentos com agravamento de 20 % e exclusão após três testes falhados. Os coeficientes de redução, o financiamento e a data do primeiro leilão ainda estão por definir.
Fora da Europa, os dois extremos são americanos. No PJM, o maior mercado elétrico dos Estados Unidos, o leilão para 2027/28 fechou no preço máximo, 333,44 US$ por MW e por dia, cerca de 122 US$ por kW e por ano, e mesmo assim ficaram 6 623 MW por contratar; quase todo o aumento da ponta prevista vem dos centros de dados. No Texas, o mercado é só de energia e aposta em preços muito altos nas horas de escassez; em fevereiro de 2021, uma tempestade de inverno deixou milhões de pessoas sem eletricidade durante dias.
Portugal distingue-se em três pontos. O primeiro é jurídico: a avaliação europeia não identifica problema de adequação no país, e foi preciso adaptar a avaliação nacional para fundamentar o mecanismo. O segundo é de escala: o que falta, 850 a 1 550 MW em 2026, corresponde a uma ou duas centrais, num mercado com poucos concorrentes possíveis, o que torna o leilão menos competitivo. O terceiro é a vizinhança: com Espanha a pagar capacidade e Portugal ainda não, a capacidade firme da Península tem um comprador de um lado da fronteira e não do outro, e o mecanismo espanhol prevê abrir-se, mais tarde, à participação de países interligados.
Na prática: Espanha já paga a avença ao canalizador; Portugal ainda está a decidir. Se o canalizador mora na fronteira, no domingo à noite atende primeiro quem lhe paga.
IX. O que fica por medir
As duas réguas são modelos, não medições. O passo seguinte é confrontá-las com o que aconteceu: percorrer as séries horárias reais de produção eólica, solar e hídrica, de consumo e de trocas com Espanha dos últimos dez anos, e contar quantas vezes houve fins de tarde ou semanas em que a margem foi mínima, quanto tempo duraram e quem os cobriu. Os dados são públicos, na plataforma de transparência da ENTSO-E. Fiz essa contagem em «As piores semanas que já tivemos»: em doze anos de dados horários houve 20 calmarias de quatro ou mais dias, e quem as segura é cada vez mais Espanha — as horas a importar mais de 3 GW passaram de uma em 2015 para 1 562 em 2026. É precisamente o pressuposto em que a régua europeia confia e que os dados mostram não ser garantido. Falta fazer a mesma contagem só para as horas de ponta do fim da tarde.
Há ainda três perguntas que os documentos não respondem. A primeira é quantas horas de margem reduzida o sistema já viveu desde o fecho das centrais a carvão, sem cortes. A segunda é quanto custaria a interruptibilidade se tivesse de durar dias e não horas. A terceira é como se reconciliam as duas réguas antes de o mecanismo de capacidade chegar a Bruxelas, onde a régua europeia pesará.
Na prática: Os modelos são a previsão do tempo. Os dados medidos são o termómetro. Antes de decidir quanto pagar pelo seguro, convém ir ver o que o termómetro marcou nos últimos dez anos.
Como saber em que balança confiar: seis passos.
- Pesar um quilo conhecido. Pôr as duas réguas a prever os doze anos já vividos e ver qual delas reconhece os dias apertados que de facto houve, como o fim da tarde de 12 de janeiro de 2021 ou a seca com calmaria de outubro de 2022.
- Trocar as peças entre balanças. Correr o modelo europeu com a interligação real, a bombagem histórica e os 400 MW de procura, um pressuposto de cada vez, e o nacional com os 36 anos climáticos, para saber qual deles explica a diferença.
- Medir o vizinho. Medir, hora a hora, a capacidade de importação oferecida e a margem de Espanha nos fins de tarde frios e sem vento, numa avaliação conjunta da REN e da REE.
- Contar os inscritos, não os anunciados. Prever o consumo novo só com pedidos de ligação aprovados e contratos assinados, como se planeia a cantina pelos alunos inscritos.
- Abrir as balanças. Publicar dados e pressupostos dos dois modelos e pedir uma revisão independente antes de o mecanismo chegar a Bruxelas.
- Entretanto, decidir o que é barato corrigir. Manter os ciclos combinados existentes, a 18,2 €/kW por ano; contratos de um ano para centrais existentes; contratos longos só para capacidade nova e só depois de reconciliadas as réguas; comprar por tranches.
Antes de comprar um seguro caro, pesa-se um quilo conhecido nas duas balanças e pergunta-se ao vizinho, com números, se estará em casa no pior domingo à noite. Até lá, mantém-se o seguro barato que já se tem.
Conclusão
Desde 2018, os relatórios oficiais portugueses avisam que, sem nova capacidade firme, a ponta de consumo deixará de estar coberta. O ano do problema foi sempre antecipado e a falta cresceu de 400 para cerca de 1 700 MW. Em junho de 2026, o relatório declarou o «estádio de rutura» para o próprio ano, e o Governo anunciou um mecanismo de capacidade. A avaliação europeia, aprovada pela ACER, diz que não há problema, e a REN explica porquê: supõe mais bombagem do que a real e uma interligação sempre disponível.
As duas réguas concordam no essencial. As centrais a gás que existem são a reserva mais barata, e o mercado sozinho não as paga. Discordam no resto, e é no resto que se decide quanto vamos pagar. A pior semana deixou de ser uma hipótese: é a conclusão de oito relatórios oficiais. O que falta saber é se a vamos atravessar com centrais pagas para esperar ou com um protocolo de deslastre.
Numa frase. Há oito anos que os relatórios oficiais avisam que Portugal vai precisar de 1 a 2 GW de reserva firme; a régua europeia diz que não, e é dessa discordância que depende quem paga a luz no pior fim de tarde do ano.
Gaspar do Amaral
Texto, tabelas, figuras e cálculos do autor, com recurso a IA na pesquisa, na extração dos relatórios e na verificação. © Aprecisa.com
Nota metodológica
Relatórios nacionais. Li o sumário executivo e as secções de análise da segurança de abastecimento das oito edições do RMSA-E, de 2018 a 2025, publicadas pela DGEG. As edições de 2018 a 2021 estão em formato digitalizado; extraí o texto por reconhecimento ótico e confirmei cada valor citado na imagem da página. Das edições de 2022 a 2025 extraí o texto diretamente. Para o RMSA-E 2025 usei a errata publicada pela DGEG, que corrige as páginas 11, 42 e 75 quanto ao resultado do 7.º leilão de banda de mFRR. Os valores da Tabela 1 e da Figura 1 são os do teste de stress de cada edição; quando a edição indica um intervalo, registo-o; quando indica mais de uma condição (por exemplo, com e sem a Tapada do Outeiro), registo a principal e menciono a outra.
Avaliação europeia. Os valores de perda de carga esperada da ERAA 2025 para Portugal (média de 0,82 h/ano em 2028, com percentil 95 de 4,05 h/ano; 0,00, 0,02 e 0,06 h/ano em 2030, 2033 e 2035) são os do Anexo 3, depois da partilha de cortes entre zonas. O intervalo de 1 a 6 h/ano em 2028 é o referido pela ACER na Decisão 06/2026. Os comentários da REN estão no Anexo 6.
Ficheiro horário. O ficheiro ERAA_2025_HourlyENSData lista, para cada ano-alvo (2028, 2030, 2033, 2035), cada cenário climático (1 a 36), cada amostra de avarias (1 a 15) e cada zona, as horas com energia não fornecida e o respetivo valor em MWh. Calculei: a perda de carga esperada como o número de horas com corte a dividir por 540; a energia não fornecida esperada como a soma dos MWh a dividir por 540 (os valores coincidem com os do Anexo 3); um episódio como uma sequência de horas consecutivas com corte na mesma simulação; o máximo de dias seguidos como o maior número de dias de calendário consecutivos com pelo menos uma hora de corte na mesma simulação; a simultaneidade como a fração das horas de corte em Portugal em que, na mesma simulação e na mesma hora, há corte em Espanha. As distribuições por mês e hora da Figura 3 contam horas com corte, não energia.
Valor da energia não fornecida e CONE. Os valores da Tabela 3 são os do cenário central do relatório final da ERSE de dezembro de 2025 (Tabelas 1 a 3). As horas de corte que cada tecnologia justifica resultam, segundo a metodologia da ACER, de dividir o CONE pelo VoLL: por exemplo, 18,2 €/kW·ano ÷ 12 433 €/MWh × 1 000 = 1,46 h/ano.
Limites. Todos os números deste artigo são resultados de modelos oficiais, não medições do que aconteceu. As condições dos testes de stress mudaram de edição para edição, pelo que a sequência da Figura 1 mostra a evolução dos avisos, não uma série homogénea. Não analisei os cenários de procura de cada edição nem os anexos técnicos completos; as conclusões citadas são as que os próprios relatórios destacam.
Referências anotadas
A. Relatórios nacionais de segurança de abastecimento (DGEG/REN)
- DGEG, Monitorização da Segurança de Abastecimento — página com todas as edições.
- RMSA-E 2025 (2026–2040), publicado a 5 de junho de 2026 — estádio de rutura em 2026, 12,8 h/ano; necessidades de 1 240–1 690 MW em 2030; errata.
- RMSA-E 2024 (2025–2040), 18 de fevereiro de 2025 — ≈ 1 650 MW em 2025.
- RMSA-E 2023 (2024–2040), 22 de dezembro de 2023 — 1 750–1 950 MW em 2024.
- RMSA-E 2022 (2023–2040), 25 de outubro de 2022 — 600–1 050 MW em 2023.
- RMSA-E 2021 (2022–2040) — 400–450 MW em 2022.
- RMSA-E 2020 (2021–2040) — ponta descoberta em 2022 (ICP = 0,96).
- RMSA-E 2019 (2020–2040) e RMSA-E 2018 (2019–2040) — ponta descoberta em 2025 (ICP = 0,98).
B. Avaliação europeia
- ENTSO-E, ERAA 2025 — Reports & Results — relatório executivo, Anexos 1 a 7 e ficheiro horário de energia não fornecida.
- ACER, Decisão 06/2026 sobre a ERAA 2025 — aprovação com alterações; intervalo de 1 a 6 h/ano para Portugal em 2028.
C. Norma de fiabilidade e valor da energia não fornecida
- ERSE, Segurança de Abastecimento — relatório final de dezembro de 2025: VoLL de 12 433 €/MWh, CONE por tecnologia, norma de 1,46 h/ano.
- ACER, Decisão 23/2020 — metodologia de cálculo do VoLL, do CONE e da norma de fiabilidade.
D. Decisões políticas
- Governo de Portugal (15 de junho de 2026), Governo prepara mecanismo de capacidade — pré-notificação à Comissão Europeia; leilão de 750 MVA de baterias.
E. Mecanismos de capacidade
- Governo de Portugal (2026), Governo prepara mecanismo de capacidade… — 15 de junho de 2026: mecanismo competitivo, aberto a produção, armazenamento e procura; início da pré-notificação.
- Governo de Portugal (2017), Primeiro leilão de garantia de potência — 1 766 MW a 4 775 €/MW; custo até 5,68 M€, contra 12,9 M€ no regime anterior.
- ERSE (2021), ERSE aprova diretiva que cria mercado de banda de reserva de regulação — Diretiva 14/2021; substitui o serviço de interruptibilidade a partir de 1 de janeiro de 2022.
- Energy-Storage.news (2026), EU approves Spain's €9 billion capacity market — dez anos, cerca de 900 M€ por ano; produção, procura e armazenamento.
- DLA Piper (2026), Spain launches its new capacity market — Orden TED/966/2026: tipos de leilão, durações, penalizações, limite de 550 g de CO₂/kWh.
- Modo Energy (2026), leilão T-4 da Grã-Bretanha para 2029/30 — 27,10 £/kW·ano; 40,1 GW.
- PJM (2025), PJM Auction Procures 134,479 MW of Generation Resources — 2027/28: 333,44 US$/MW·dia, no limite; 6 623 MW por contratar; centros de dados.
F. Dados medidos
- Gaspar do Amaral (2026), As piores semanas que já tivemos — doze anos de eletricidade em Portugal, hora a hora, a partir da ENTSO-E: calmarias, importações de Espanha e utilização das centrais a gás.
Gaspar do Amaral© Aprecisa.com
A discussão está no LinkedIn
Os comentários a este texto fazem-se no LinkedIn, onde foi publicado a 13 de outubro de 2026. Concorde, discorde ou acrescente dados: todas as objeções fundamentadas recebem resposta.
Gaspar do Amaral · 13 de outubro de 2026 · Texto publicado primeiro no LinkedIn; a versão integral fica neste site, que passa a ser a de referência · Imagens © Aprecisa.com