 ← Grupo Aprecisa · Liga quem sabe a quem precisa
Energia e sistema elétrico
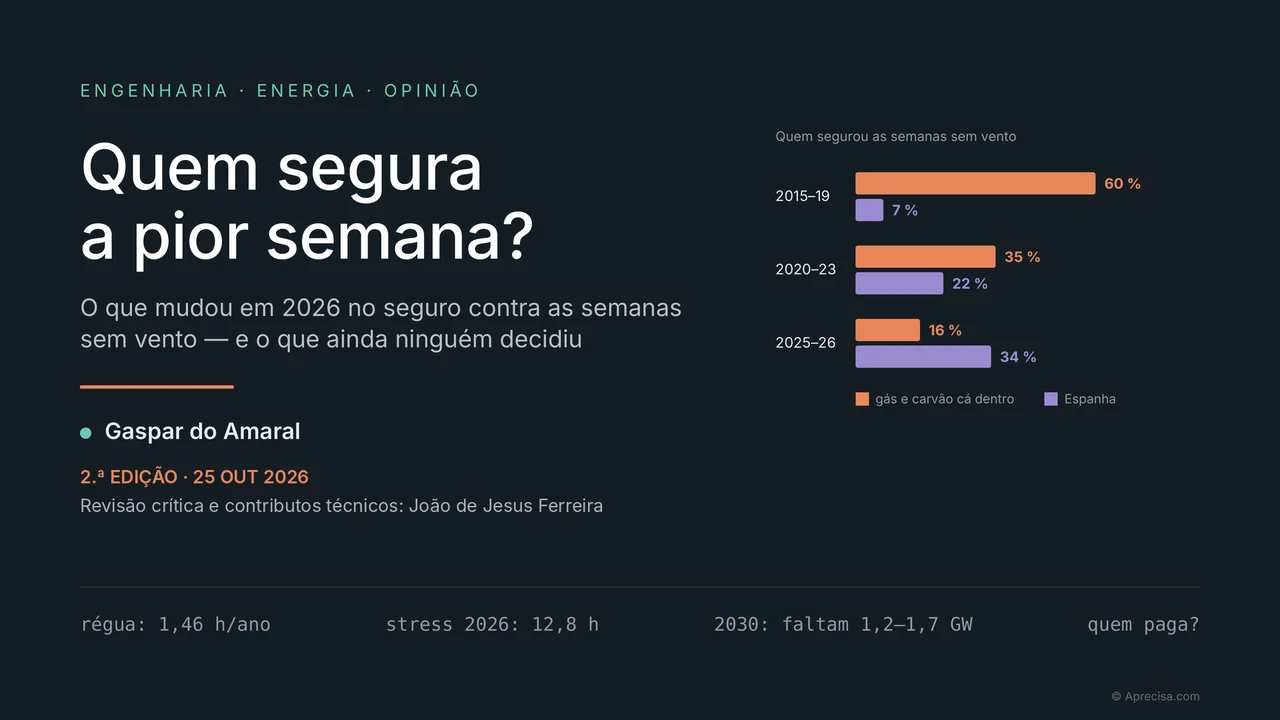
Quem segura a pior semana?
O que mudou em 2026 no seguro contra as semanas sem vento — e o que ainda ninguém decidiu
Gaspar do Amaral · · 2.ª edição · 25 de outubro de 2026
Revisão crítica e contributos técnicos: João de Jesus Ferreira
Neste site, este artigo foi
Entre 10 e 12 de outubro de 2026, o vento em Portugal continental ficou, em média, nos 7,6 % da potência eólica instalada. A procura média do país foi de cerca de 5,2 GW; em média, 2,8 GW vieram de Espanha: 54 % do consumo. Numa das horas, a importação chegou aos 4,4 GW e cobriu 96 % do que o país gastava. As centrais a gás, com perto de 3,9 GW instalados, nunca passaram dos 0,8 GW.
Ninguém deu por nada. As luzes ficaram acesas e a eletricidade espanhola era mais barata do que acender as nossas centrais. Foi uma escolha do mercado, não uma falta de máquinas. Mas a pergunta deste artigo nasce aí: se um dia a calmaria apanhar a Península inteira e Espanha precisar da sua própria eletricidade, quem segura a nossa pior semana — e quem paga para que esse alguém lá esteja?
R1 A pergunta não é se Portugal tem centrais suficientes no papel. É se tem potência que esteja mesmo disponível quando é precisa, durante o tempo que for preciso e a um custo que valha a pena. Esse seguro custa sempre alguma coisa, seja qual for a tecnologia. A questão é qual o custa menos ao país inteiro, e quem o paga.
Em «A pior semana», escrito com João de Jesus Ferreira, fizemos a conta ao preço desse seguro. Este texto faz outra coisa: conta o que mudou em 2026. Mudou a régua com que o país mede o risco, saiu o relatório oficial que mede esse risco, o Governo anunciou um mecanismo para o pagar e um leilão de baterias foi marcado e adiado. Um segundo artigo, em coautoria, tratará do que fazer.
I. Quem segura hoje: centrais que ninguém paga para estarem lá
Numa semana sem vento, a eletricidade tem de vir de quatro sítios: das barragens, do gás queimado cá dentro, de Espanha ou de consumidores que aceitam parar. O sol ajuda durante o dia e pouco de noite, e no inverno os dias são curtos.
R2 A água tem limites conhecidos. As barragens com bombagem são um depósito: devolvem a água que lá se pôs, menos as perdas, e não fabricam energia nova. Para saber quanto ajudam numa semana difícil, não chega contar os megawatts das turbinas; é preciso saber quanta energia está guardada e se dá para repor ao longo de vários dias. E há um dado que surpreende: guardada, há muita. No fim de setembro de 2026, as albufeiras portuguesas tinham cerca de 1,6 TWh, mais de uma semana e meia do consumo do país. Mas nas semanas sem vento desde 2015 o nível quase não desceu: a água cobriu entre 0 % e 9 % do que faltava. Fica guardada para o inverno, para a rega e para as horas mais caras do dia. A segurança da semana inteira tem vindo de outro lado.
Esse outro lado são, hoje, quatro centrais a gás de ciclo combinado, com 3,9 GW no total (Tabela 1). O carvão saiu do sistema em 2021, quando fecharam Sines e o Pego. Três dessas centrais estão em mercado: recebem pela energia que vendem e pelos serviços que prestam à rede, mas ninguém lhes paga por estarem disponíveis na semana em que fazem falta. A quarta, a Tapada do Outeiro, vive de um acordo transitório que termina a 31 de dezembro de 2026.
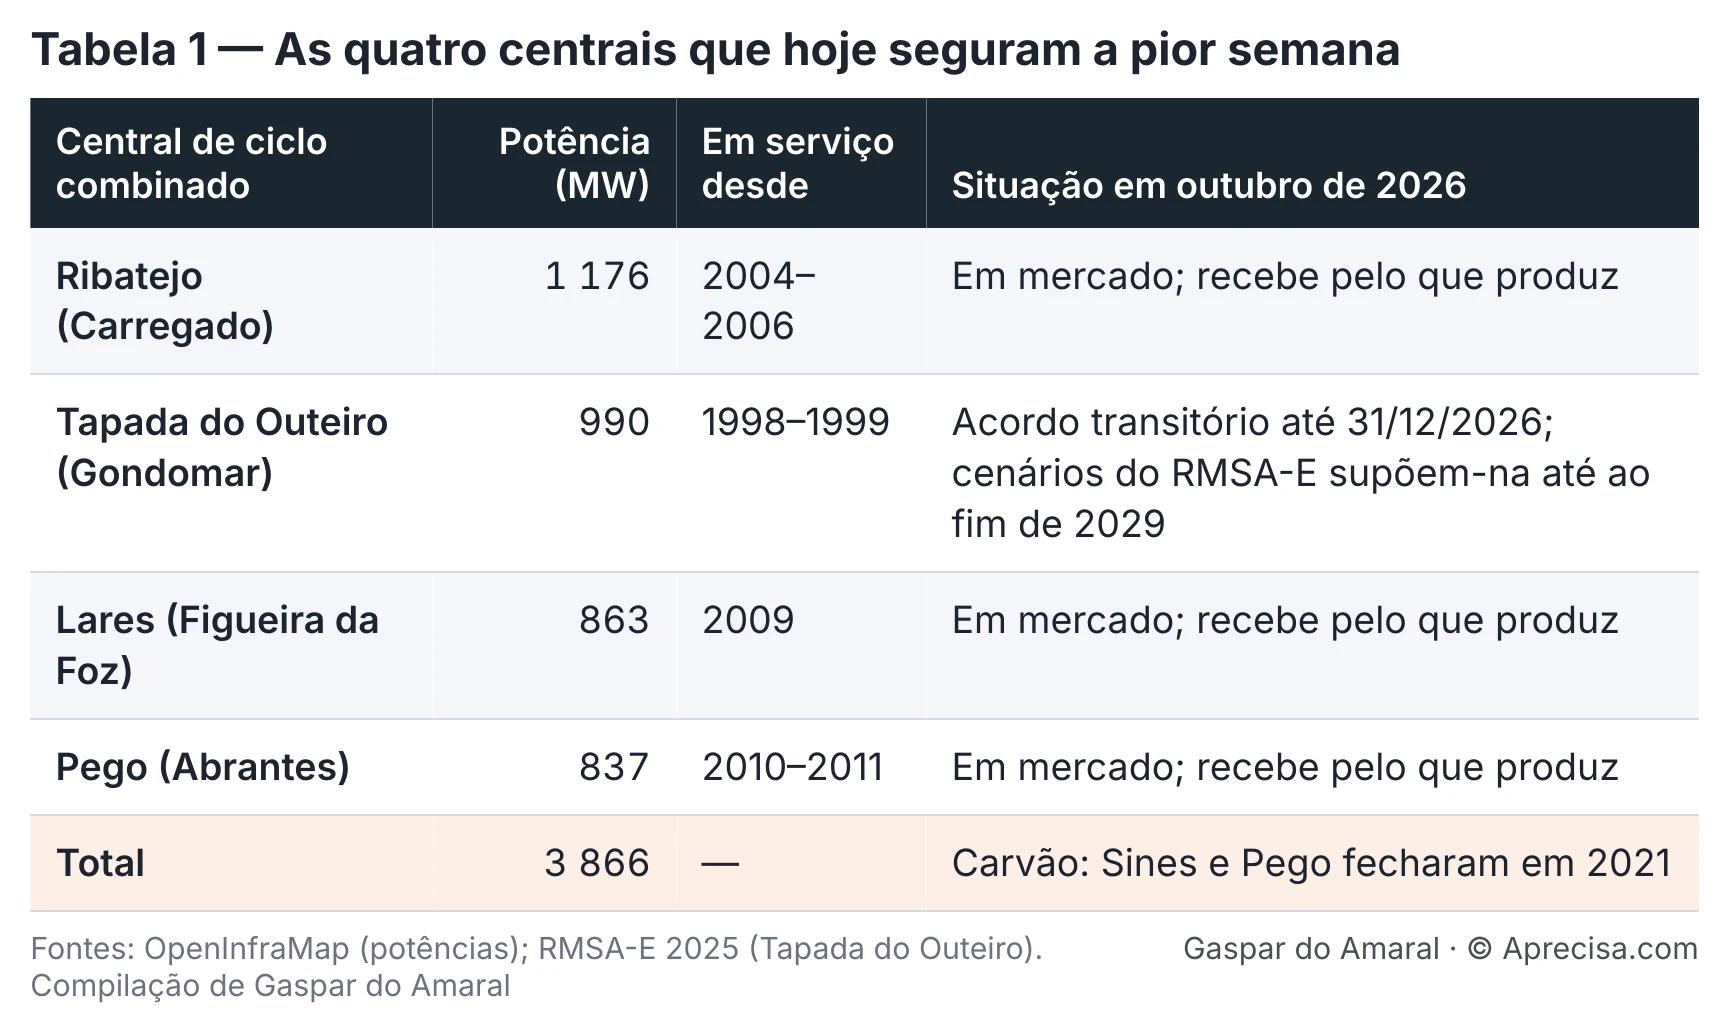
Como ler a Tabela 1. São as quatro centrais que, numa calmaria prolongada, conseguem dar potência durante dias seguidos sem depender do tempo. Juntas somam 3 866 MW, quase o dobro dos 2 GW que usámos como medida da pior semana. A última coluna é a que importa: três destas centrais estão lá porque, por agora, lhes compensa; a quarta tem prazo marcado. A potência total vem do OpenInfraMap; a situação da Tapada do Outeiro, do RMSA-E 2025.
R3 Potência instalada não é potência garantida. Os 3 866 MW são o que as quatro centrais dão quando estão todas bem. Num dia qualquer, uma pode estar em manutenção, outra avariada, e o gás pode não chegar a todas. O mesmo vale, de outra maneira, para o resto: um parque eólico de 100 MW não dá 100 MW numa noite calma, e uma bateria de 100 MW esvazia-se ao fim de quatro horas. Os engenheiros medem isto com a potência firme equivalente (ELCC, Effective Load Carrying Capability): quantos megawatts de consumo cada central consegue mesmo garantir nas horas de risco. Pense numa equipa de futebol: interessa menos quantos jogadores estão inscritos do que quantos estão aptos no dia do jogo. É esse número, e não a potência de ligação à rede, que deve guiar o que se contrata. Nota sobre os números: a ENTSO-E regista 4,4 GW de potência a gás em 2026 porque inclui cerca de 0,5 GW de cogeração; este artigo conta os 3,9 GW das quatro centrais de ciclo combinado, as que conseguem segurar dias seguidos.
II. O motor que segura a semana trabalha cada vez menos
Uma central só se mantém aberta se as receitas pagarem os custos fixos: pessoal, manutenção, seguros, licenças, ligação à rede. Essas receitas vêm, sobretudo, das horas em que produz. A Figura 1 mostra o que aconteceu a essas horas.
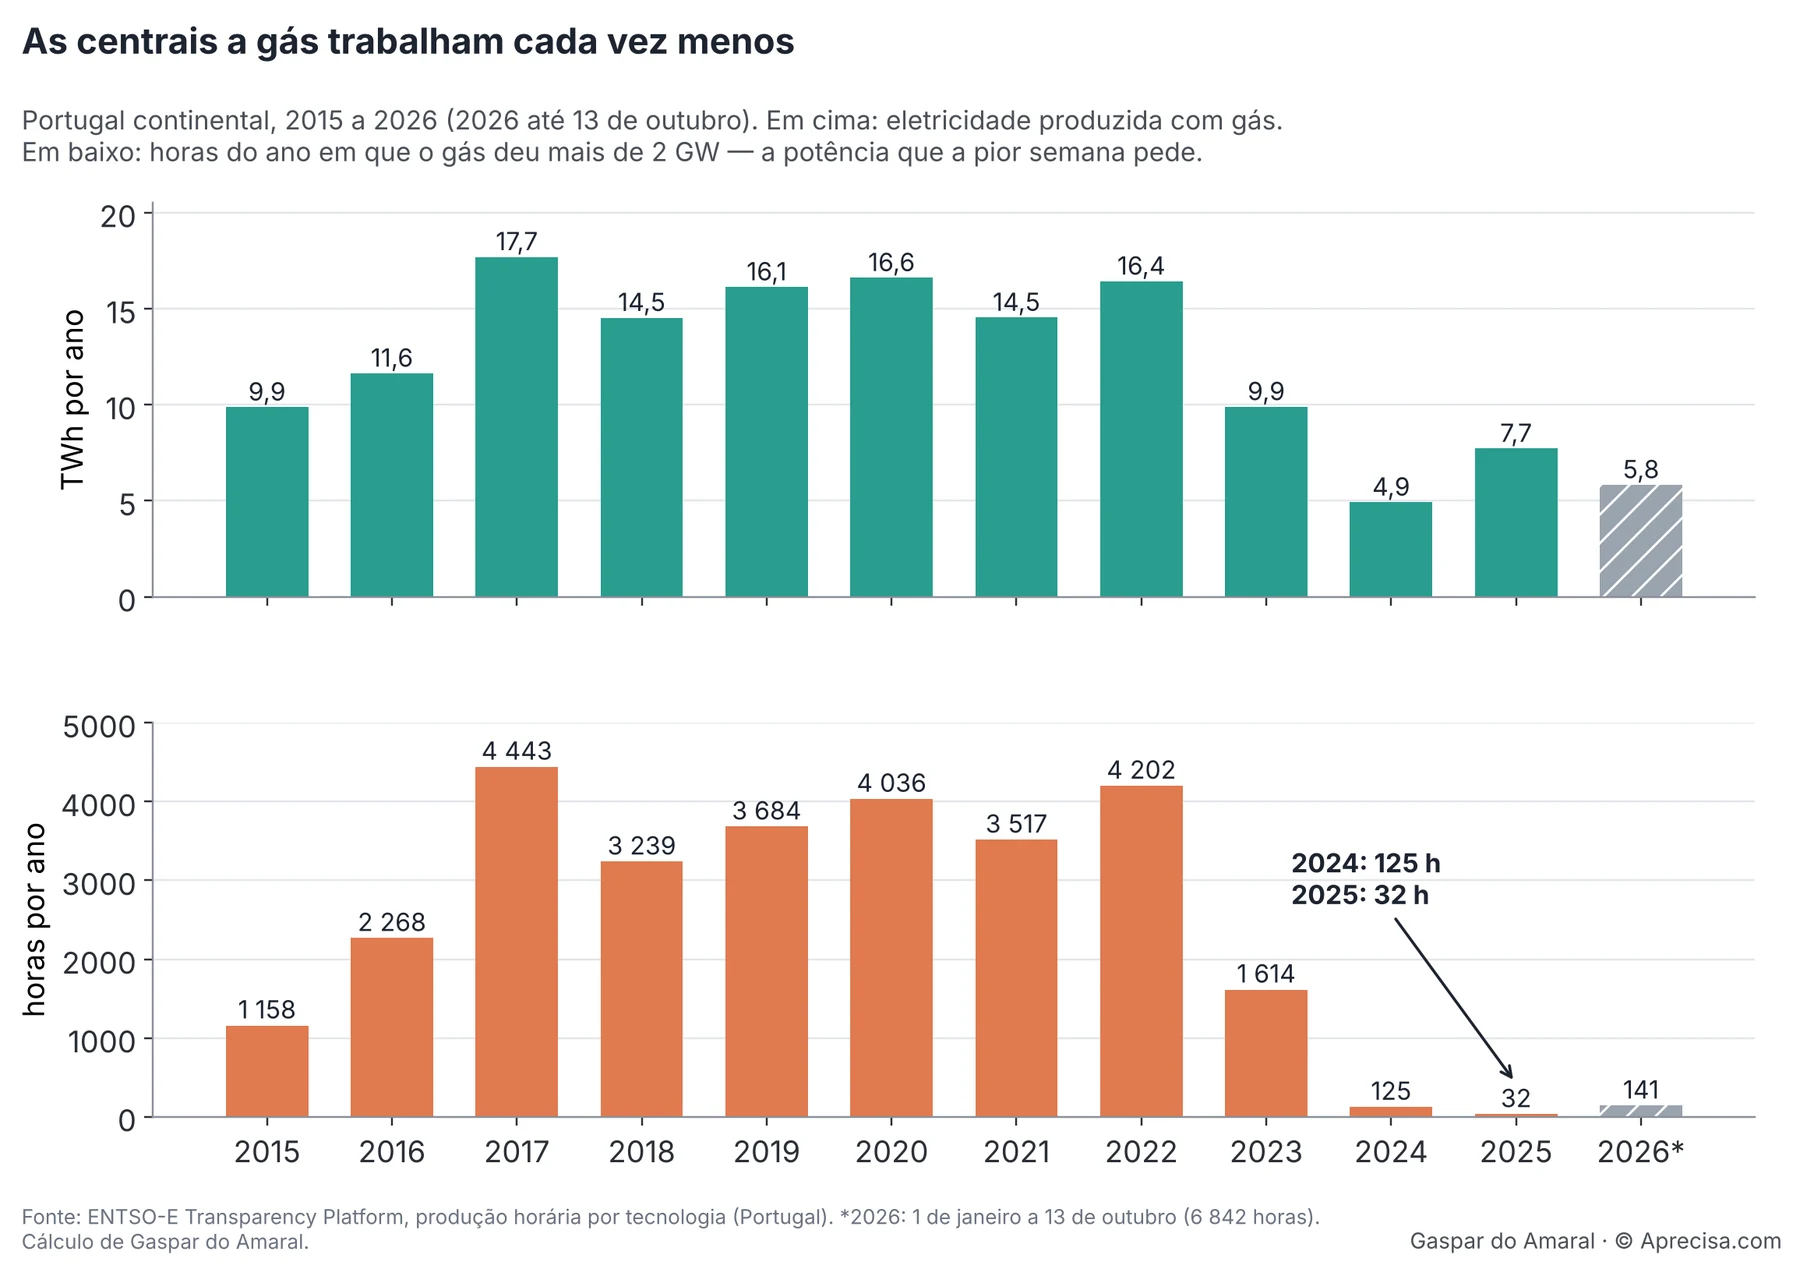
Como ler a Figura 1. O painel de cima mostra quanta eletricidade as centrais a gás produziram em cada ano: andou entre 15 e 18 TWh de 2017 a 2022 e caiu para 4,9 TWh em 2024. O painel de baixo conta as horas do ano em que o gás deu mais de 2 GW, a potência de que a pior semana precisa: passaram de mais de 4 000 em 2020 e 2022 para 125 em 2024 e 32 em 2025. A barra de 2026, a tracejado, só vai até 13 de outubro. As duas medidas estão em painéis separados porque têm unidades diferentes.
As centrais continuam a existir, mas passam o ano quase paradas. É como um táxi que só tem clientes três semanas por ano: o dono mantém o carro enquanto puder, mas a conta acaba por não fechar. O relatório oficial não é unânime nisto: numa das análises admite que, em 2028, alguns grupos destas centrais poderão não ser economicamente viáveis; noutra, com mais consumo e menos renováveis, conclui que todas o são. A viabilidade depende do que o futuro trouxer — e é essa incerteza que um seguro deve cobrir.
R4 Os economistas têm um nome para isto: missing money, o dinheiro que falta. As centrais produzem menos, mas os custos fixos de as manter prontas não descem na mesma proporção. O mercado paga bem a energia nos dias normais e não paga, pelos mesmos mecanismos, a disponibilidade nos dias excecionais. Um mecanismo de capacidade pode resolver isso — desde que a sua dimensão e o seu custo saiam de uma avaliação independente e rigorosa, e não de uma estimativa por alto.
III. Quem segurou as semanas sem vento
A série horária da ENTSO-E permite ver quem abasteceu o país nas calmarias de 2015 a 2026. Usei o mesmo critério de «As piores semanas que já tivemos»: contei como calmaria quatro ou mais dias seguidos com o vento abaixo de 10 % da potência eólica instalada. Há vinte episódios desses em doze anos. A Figura 2 agrupa-os em três períodos.
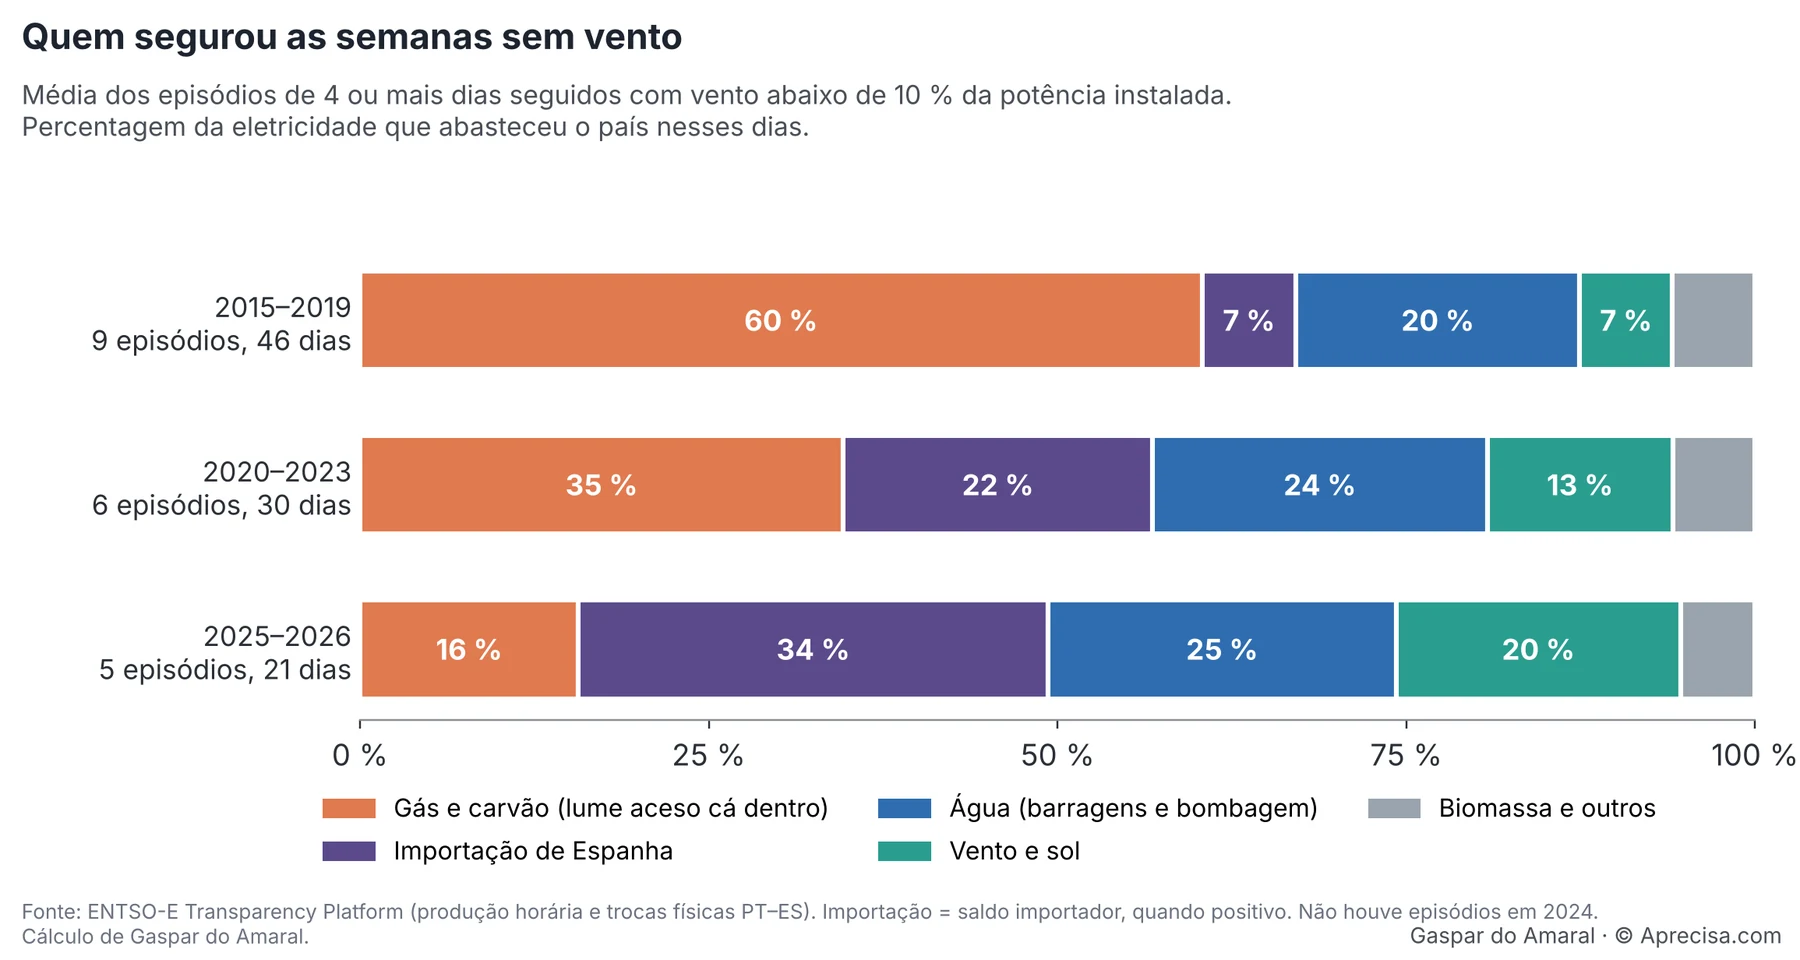
Como ler a Figura 2. Cada barra é a soma de 100 % da eletricidade que abasteceu o país, em média, nas calmarias desse período. A cor-de-laranja é o lume aceso cá dentro, gás e carvão: era 60 % em 2015–2019, passou a 35 % em 2020–2023 e a 16 % em 2025–2026. A roxa é a importação de Espanha: subiu de 7 % para 22 % e depois para 34 %. A água ficou quase igual, entre 20 % e 25 %. Em 2024 não houve episódios que cumprissem o critério.
A leitura é simples: o seguro mudou de mãos sem que ninguém o decidisse. Passou das centrais portuguesas para a interligação com Espanha. Enquanto Espanha tiver eletricidade de sobra nessas horas, funciona e é barato. O risco está nas horas em que a mesma alta pressão parar o vento dos dois lados da fronteira. É por isso que o relatório oficial faz as contas também com apenas 10 % da interligação disponível, e é por isso que Espanha, que segura parte da nossa pior semana, está a pagar para segurar a sua. Uma interligação mais larga ajuda a adequação, mas não resolve as horas em que os dois lados falham ao mesmo tempo; desenvolvi esse ponto em «400 kV de Comércio, Zero de Inércia Garantida».
R5 Importar não é o mesmo que ter garantia. Uma importação é uma compra: só acontece se do outro lado houver eletricidade para vender e se o cabo tiver espaço. E o cabo começa a encher. Quando a interligação está livre, Portugal e Espanha pagam o mesmo preço; quando enche, os preços separam-se. Até 2024, isso acontecia entre 2 % e 8 % das horas do ano; em 2026, até 17 de outubro, já foi em 14 %. Nas horas em que Portugal importa mais de 3 GW, os preços separam-se em quase uma hora em cada cinco. Na semana de 10 a 12 de outubro, Portugal pagou, em média, 157 €/MWh e Espanha 148 €/MWh. A interligação é um recurso valioso, mas não substitui, por si só, potência firme cá dentro: a avaliação tem de considerar as calmarias que apanham os dois países ao mesmo tempo, centrais avariadas, anos secos e interligação parcialmente indisponível.
IV. Primeira mudança: a régua ficou mais curta
Para saber se um sistema elétrico é seguro, conta-se o número esperado de horas por ano em que a produção disponível não chega para o consumo. Em linguagem técnica chama-se LOLE (Loss of Load Expectation). Não são horas de apagão certo: são horas em que o operador tem de recorrer a medidas de emergência, como pedir ajuda a Espanha ou cortar consumos que aceitaram ser cortados. Também não é o problema do apagão de 28 de abril de 2025, que foi de estabilidade — tensão e controlo da rede ao segundo — e não de falta de centrais. A distinção entre os dois está em «Tensão, não adjetivos».
Até 2024, o critério nacional aceitava até 5 horas por ano. Em fevereiro de 2026, a DGEG fixou, sob proposta da ERSE e segundo as regras europeias, uma norma de fiabilidade de 1,46 horas por ano. A norma resulta de uma conta económica: o ponto em que pagar mais uma central de reserva passa a custar mais do que a eletricidade que, sem ela, ficaria por fornecer. A régua ficou mais de três vezes mais exigente.
R6 As 1,46 horas não são horas de corte que se aceitam. São um valor esperado, calculado num modelo com muitos cenários. E o LOLE só diz quantas horas; não diz quanto falta. Para isso usa-se um segundo indicador, a energia não fornecida esperada (EENS, Expected Energy Not Served), em MWh por ano. Os dois juntos dizem se o risco é de muitas horas com pouca falta ou de poucas horas com falta grande — e isso decide o que se deve contratar: potência para duas horas ou para cinco dias.
V. Segunda mudança: a medição oficial diz que não chega
A 5 de junho de 2026, a DGEG publicou o Relatório de Monitorização da Segurança de Abastecimento do Sistema Elétrico Nacional para 2026–2040 (RMSA-E 2025), preparado com a REN. A Figura 3 põe lado a lado a régua e as medições.
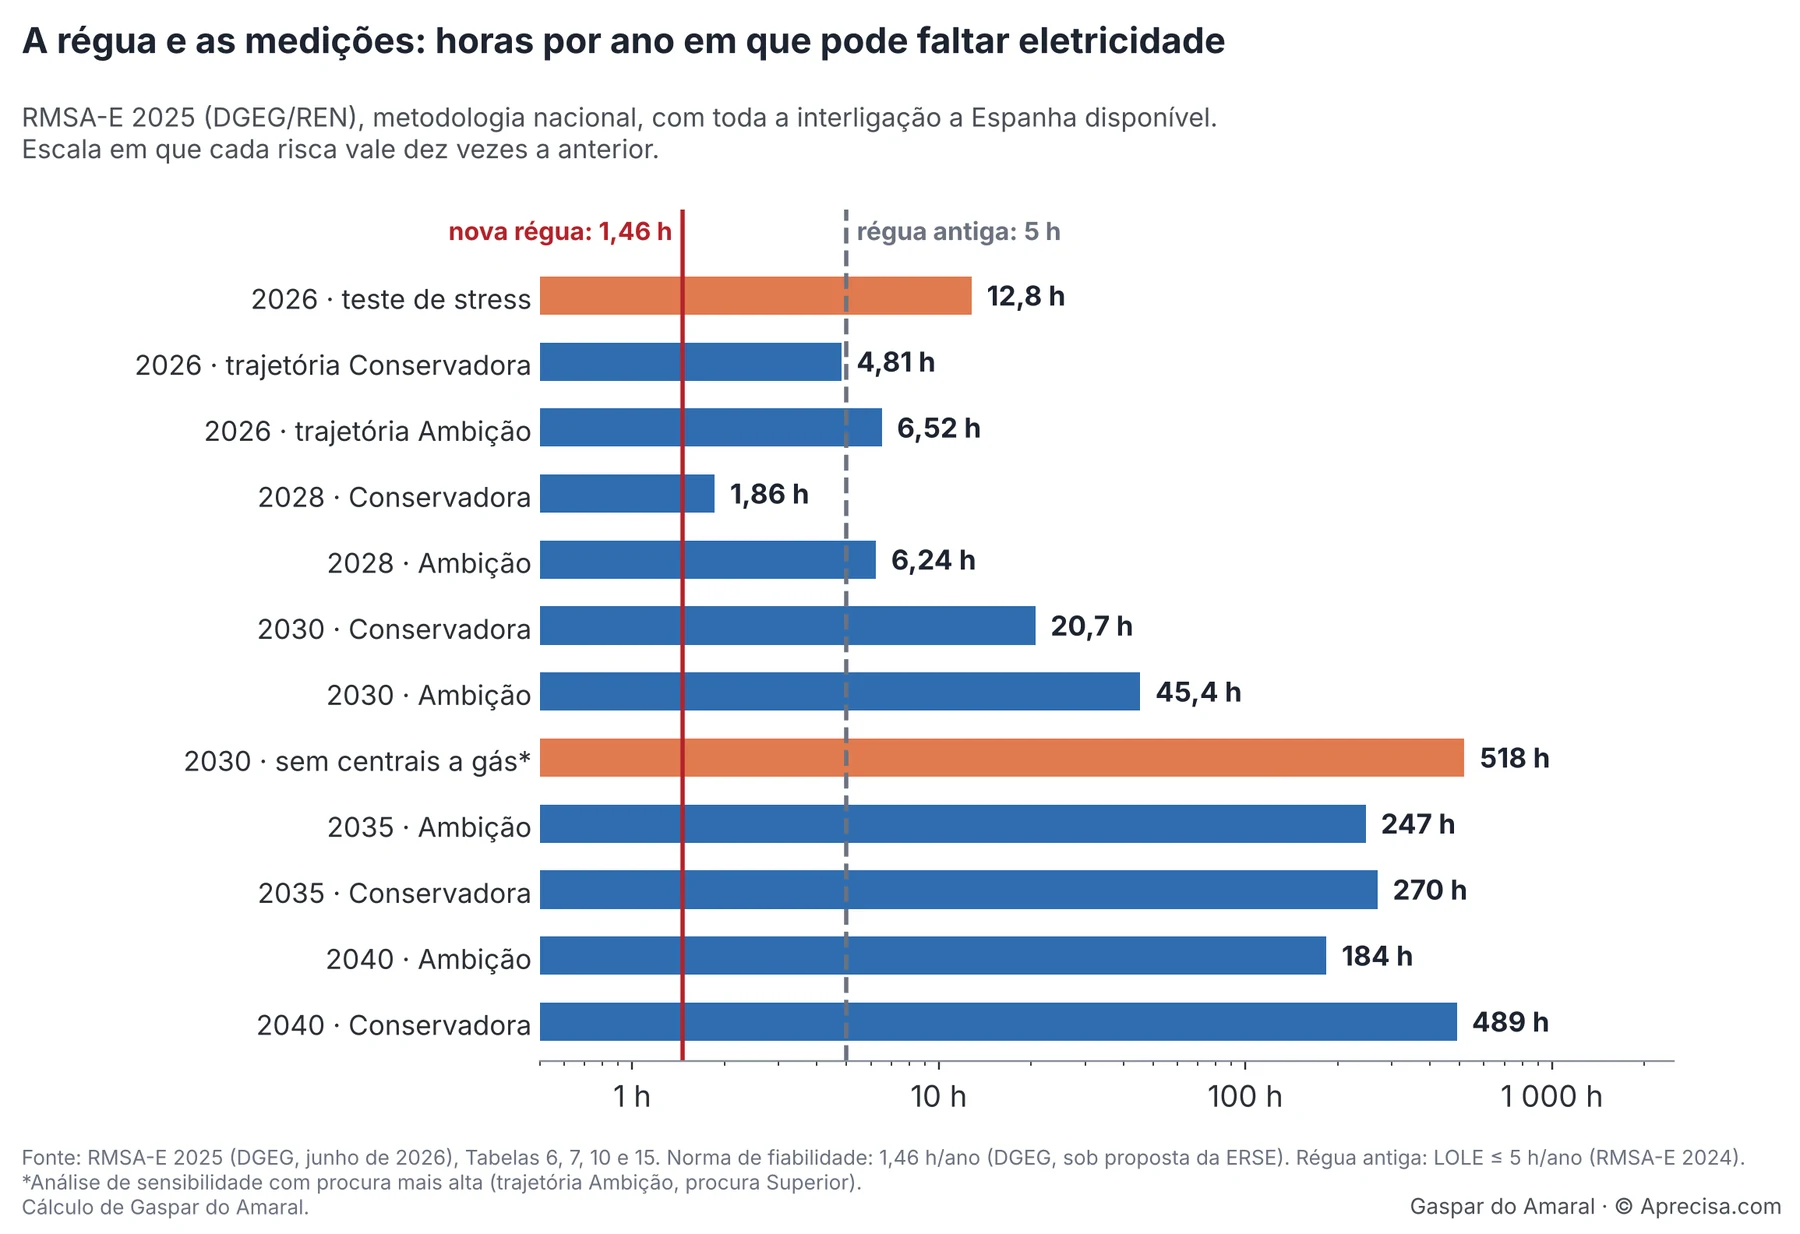
Como ler a Figura 3. Cada barra é o número esperado de horas por ano com eletricidade insuficiente num cenário do relatório. A linha vermelha é a nova régua (1,46 h); a tracejada, a antiga (5 h). A escala horizontal cresce em saltos de dez vezes para caberem, no mesmo desenho, valores de 1,86 h e de 518 h. Todas as barras ficam à direita da linha vermelha. Os dois cenários a cor-de-laranja são testes ao limite: o teste de stress de 2026 e a hipótese de fechar todas as centrais a gás em 2030 com consumo alto.
Quatro conclusões do relatório merecem ser lidas pelas suas próprias palavras:
- Em 2026, já. O teste de stress, que supõe a Tapada do Outeiro a funcionar o ano inteiro, dá 12,8 h por ano. O relatório chama-lhe «Estádio de Rutura»: o ponto em que o sistema deixa de ser adequado para a procura. Os cenários centrais de 2026 dão 4,8 e 6,5 h, também acima da régua.
- Em 2030 faltam entre 1 240 e 1 690 MW de potência garantida, além de toda a interligação, para cumprir a norma. O agravamento de 2028 para 2030 explica-se pela saída da Tapada do Outeiro no fim de 2029 e pelo aumento do consumo.
- Sem as centrais a gás, mais de 500 h por ano. Na hipótese de fecharem todas em 2030, o número esperado de horas com eletricidade insuficiente passa de 500. O relatório conclui que é necessário mantê-las «de forma a garantir potência firme e backup».
- R7 O seguro de curto prazo falhou. Para 2026, o relatório identificou a necessidade de 850 a 1 550 MW adicionais. O 7.º leilão de banda de reserva, em dezembro de 2025, pretendia cobrir grande parte dessa necessidade, mas não foi atribuída a totalidade da capacidade posta a leilão. Nas palavras do relatório, o défice «acarreta riscos de falha de abastecimento».
Há uma nota de honestidade a fazer. Os valores de 2035 e 2040, entre 184 e 489 h, supõem que o consumo cresce muito — centros de dados, eletrolisadores, indústria — e que a oferta não acompanha. São avisos, não previsões. Mas o relatório não deixa dúvida no essencial: pela metodologia nacional, nenhum cenário cumpre a norma, nem hoje nem daqui a dez anos, sem capacidade nova ou sem manter a que existe.
Há uma segunda nota, igualmente necessária. O relatório faz também as contas pela metodologia europeia (ERAA), e essa dá valores bastante mais baixos: só ultrapassa a norma na trajetória com mais consumo e menos renováveis, de 2028 a 2035. O próprio relatório explica a diferença. A metodologia nacional representa as barragens com mais pormenor, conta com avarias nos grupos hídricos e verifica, hora a hora, se há reserva e flexibilidade para as subidas e descidas rápidas do consumo líquido. Esta discordância entre as duas réguas foi o tema de «Oito avisos»; o que mudou em 2026 é que a norma passou a ser uma só e a medição nacional ficou publicada contra ela.
R8 A discordância não é académica. Pelas regras europeias (Regulamento (UE) 2019/943, artigos 21.º e 24.º), um país não pode criar um mecanismo de capacidade se nem a avaliação europeia nem a nacional virem um problema; e, quando só a nacional o vê, tem de explicar a diferença e ouvir o regulador europeu, a ACER. A decisão de contratar não pode, portanto, resultar de escolher a régua mais pessimista. Tem de vir de pressupostos explicados e reprodutíveis: como se representam as barragens, as avarias, as reservas e a interligação.
VI. Terceira mudança: o Governo anuncia um mecanismo
A 15 de junho de 2026, dez dias depois do relatório, o Governo anunciou a criação de um mecanismo de capacidade: um regime em que se paga a quem garante estar disponível quando o sistema precisa, e não só a quem produz. O mecanismo estará aberto à produção, ao armazenamento e à gestão da procura, será atribuído por procedimentos concorrenciais e começou com uma pré-notificação à Comissão Europeia, porque é um auxílio de Estado. Defendi a criação de um mecanismo deste tipo em março de 2026, em «Transição Energética em Portugal: O Fim das Rendas Excessivas e o Início da Responsabilidade Integral».
O anúncio não diz quantos megawatts, quanto custa, por quantos anos nem quem paga. Diz apenas que o objetivo é «o menor custo possível para as famílias e empresas». No mesmo mês, o Governo marcou para 14 de setembro um leilão de ligação à rede para 1 050 MVA de baterias. A 14 de setembro, o leilão foi adiado. À data de fecho deste artigo não encontrei nova data pública.
R9 Um leilão de ligação à rede para baterias não é, por si só, um contrato de potência garantida. As baterias são excelentes para o dia: regulam a frequência, guardam o sol do meio-dia para o fim da tarde, respondem em milissegundos. Mas o que dão numa semana sem vento depende da energia guardada e de haver com que as recarregar. Garantir 2 GW durante 120 horas seguidas exige 240 GWh; garantir 2 GW durante quatro horas exige 8 GWh. Os megawatts são os mesmos; o serviço é trinta vezes maior. Neutralidade tecnológica não quer dizer comprar coisas diferentes como se fossem iguais.
Entretanto, de 29 de agosto a 30 de setembro, esteve em consulta pública a Estratégia Nacional de Armazenamento de Energia, preparada com estudos do INESC TEC. Propõe 6,9 GW de armazenamento em 2030 — 3,9 GW de bombagem e 3 GW de baterias — e diz com clareza o essencial para este artigo: baterias de quatro horas resolvem bem o dia, mas cada bateria a mais rende menos, porque todas disputam as mesmas horas; para os períodos longos sem vento nem sol continuam a ser precisas a bombagem, a interligação e a flexibilidade do consumo. É a primeira vez que um documento do Estado separa, preto no branco, o seguro do dia do seguro da semana.
Ao lado, Espanha já decidiu. No fim de maio de 2026, a Comissão Europeia aprovou o mecanismo de capacidade espanhol: 9 mil milhões de euros em dez anos. A comparação entre os dois países e os mecanismos de outros países europeus foi tratada no capítulo VIII de «Oito avisos»; aqui basta registar a diferença de calendário. A Tabela 2 põe por ordem tudo o que aconteceu desde dezembro de 2025.
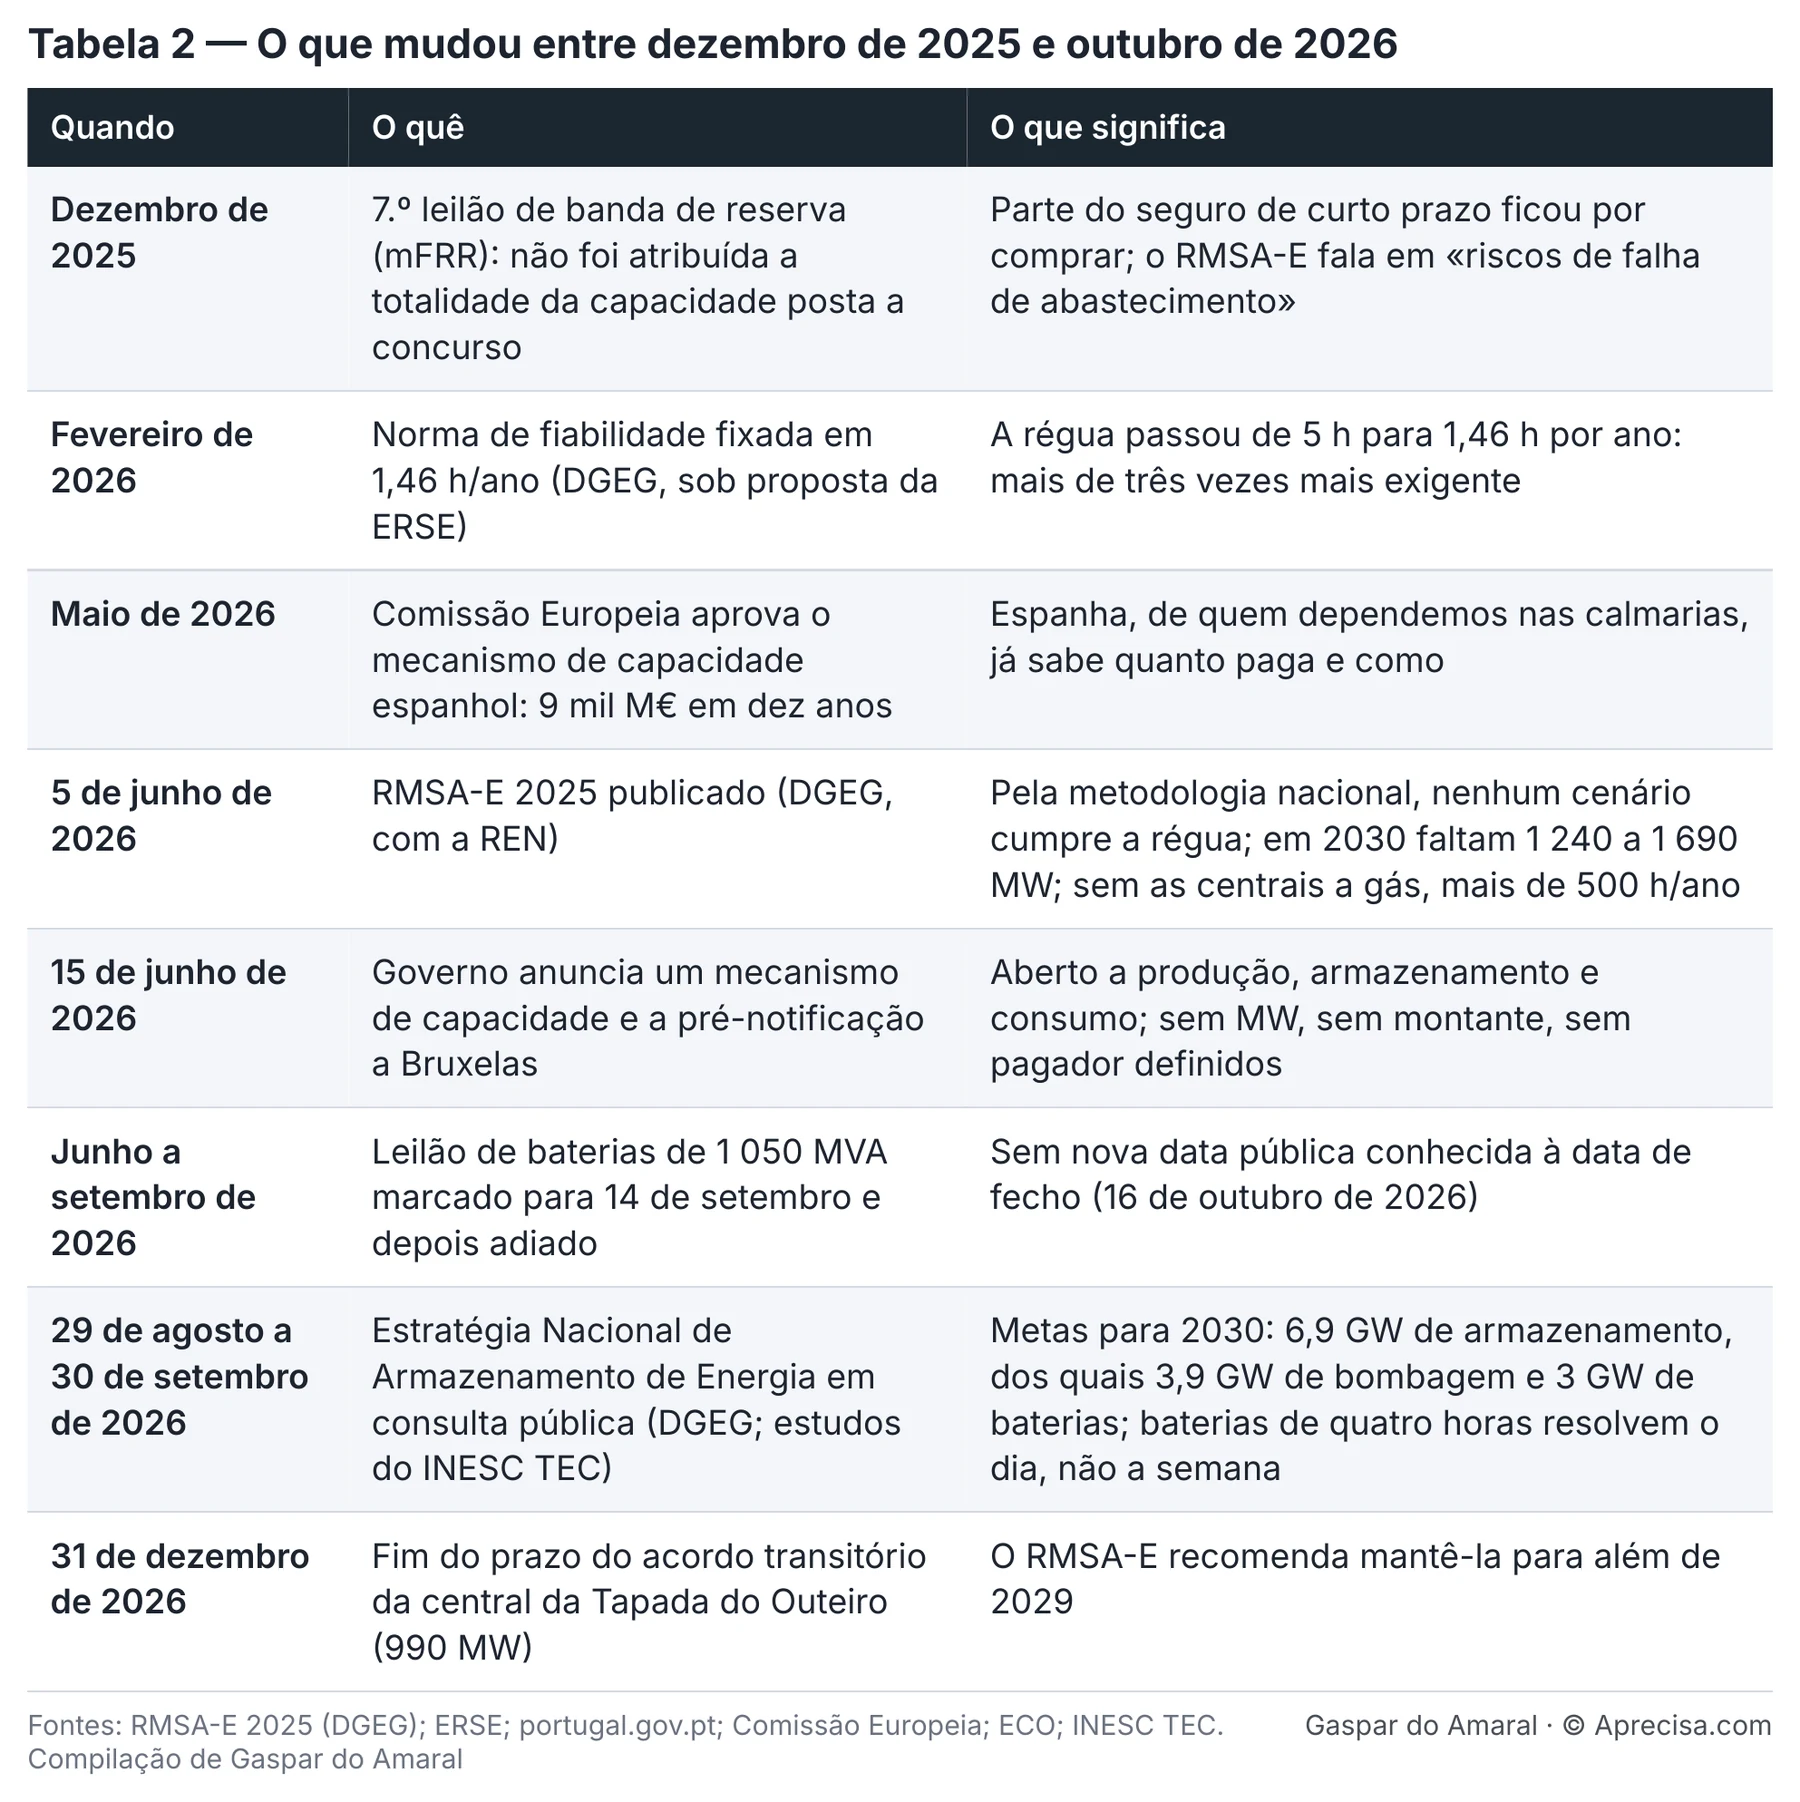
Como ler a Tabela 2. As linhas estão por ordem de data. A coluna do meio diz o que aconteceu; a da direita, o que isso muda para quem paga a fatura. Lida de cima para baixo, a tabela conta uma história em três tempos: o seguro de curto prazo ficou por comprar, a régua ficou mais exigente e a medição oficial diz que não chega; depois veio o anúncio de um mecanismo ainda sem números.
VII. O que já se pagou pelo seguro
Garantir eletricidade nas horas difíceis não é uma despesa nova. Portugal já pagou, de várias maneiras, por consumidores que aceitam parar e por centrais que ficam de prevenção. A Tabela 3 junta as ordens de grandeza que é possível confirmar em fontes públicas.
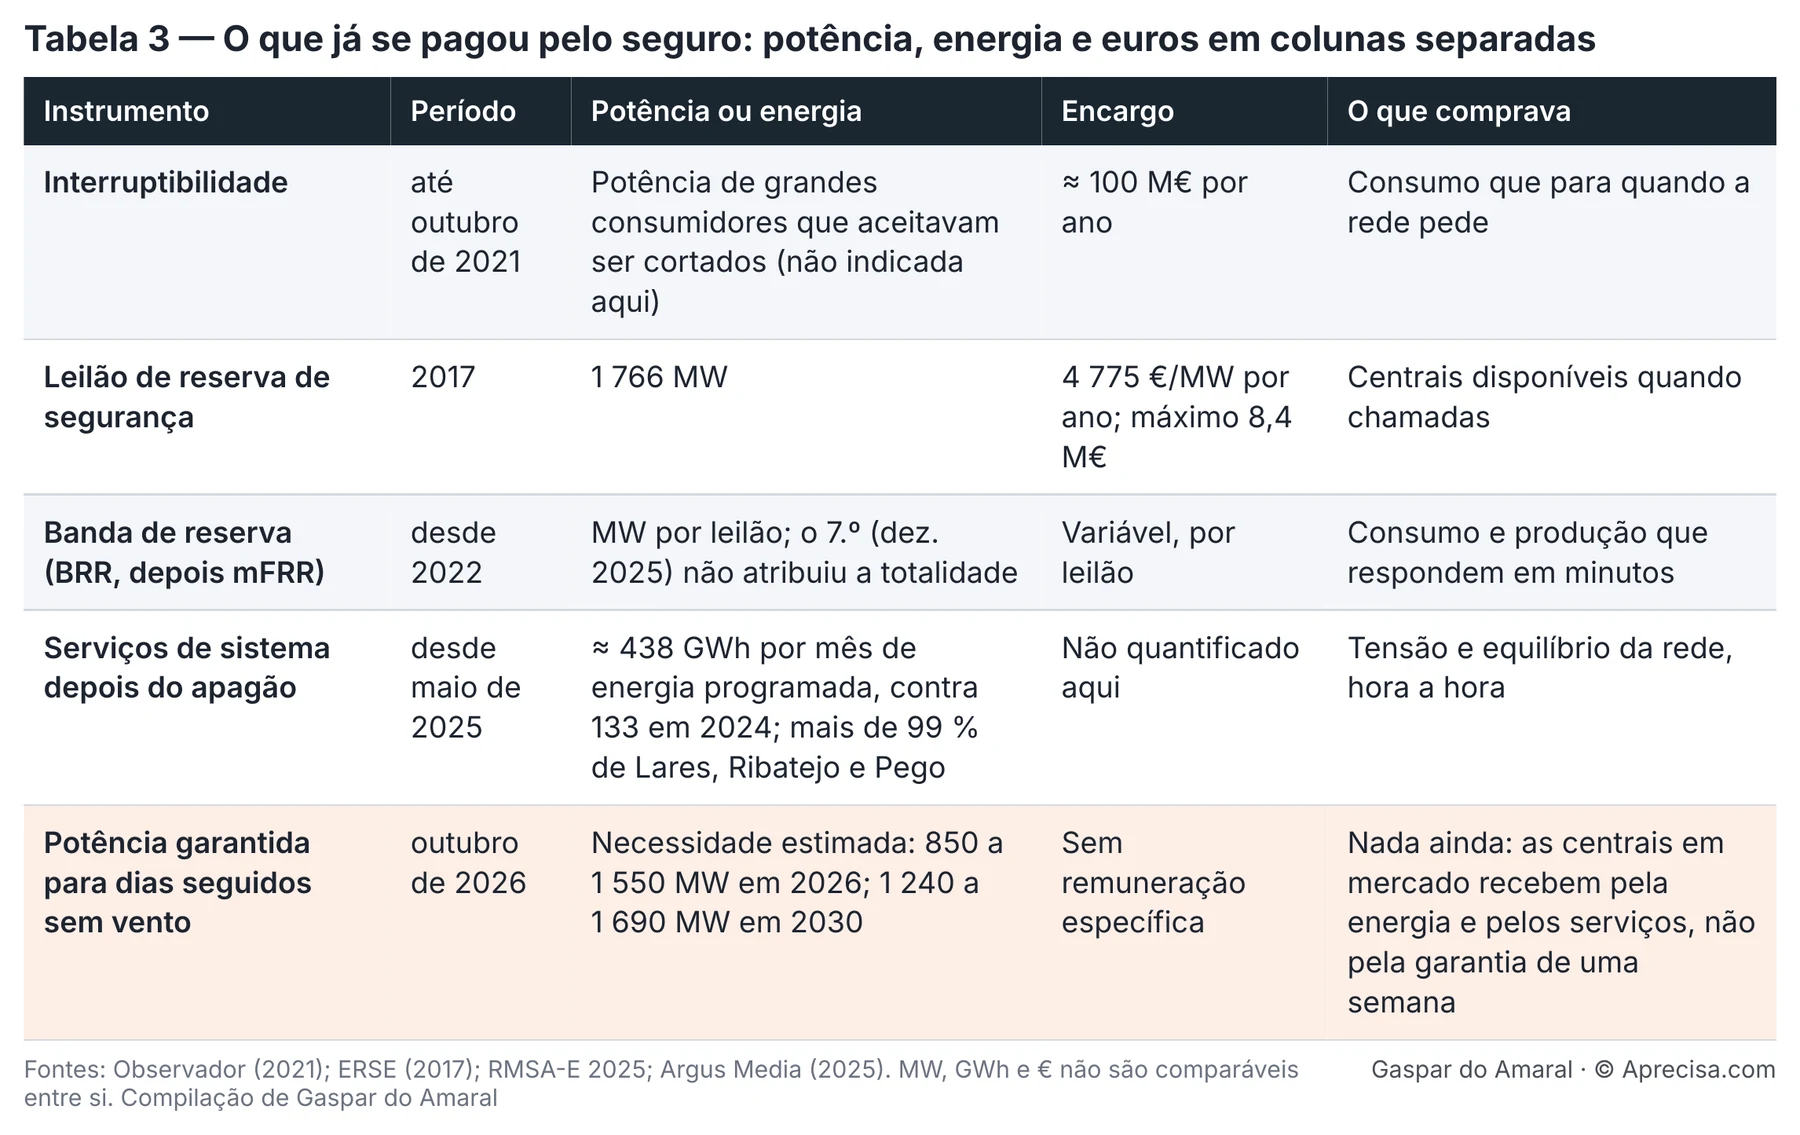
R10 Como ler a Tabela 3. Cada linha é um instrumento que pagou, ou paga, uma parte do seguro. A interruptibilidade custava ao sistema cerca de 100 M€ por ano e acabou em 2021 por imposição europeia. O leilão de reserva de segurança de 2017 contratou 1 766 MW por um máximo de 8,4 M€. Desde 2022, a banda de reserva compra a quem responde em minutos, mas o leilão de dezembro de 2025 não atribuiu a totalidade da capacidade. Depois do apagão de 28 de abril de 2025, os serviços prestados à rede quase triplicaram e foram dados, quase todos, por três centrais a gás. Estes últimos são energia programada, não euros. As colunas estão separadas porque megawatts, gigawatts-hora e euros não se somam nem se comparam entre si: cada instrumento compra um serviço diferente. A última linha, destacada, é a que este artigo quer sublinhar: não há hoje um pagamento específico por ter potência garantida para uma semana inteira.
Há países que já fizeram esse contrato. Na calmaria alemã de novembro de 2024, 263 horas quase sem vento nem sol, a Alemanha aguentou porque mantém cerca de 90 GW de centrais que não dependem do tempo, e cerca de 11 GW delas estão fora do mercado, pagas à parte como reserva de segurança. É um seguro explícito, com preço e pagador conhecidos — o caso foi tratado em «Cinquenta hertz», no Observador.
VIII. O que continua por decidir
O diagnóstico está feito, e é oficial. A régua existe, a medição também e o mecanismo foi anunciado. Faltam as decisões que dão conteúdo a tudo isto. A Tabela 4 resume-as.
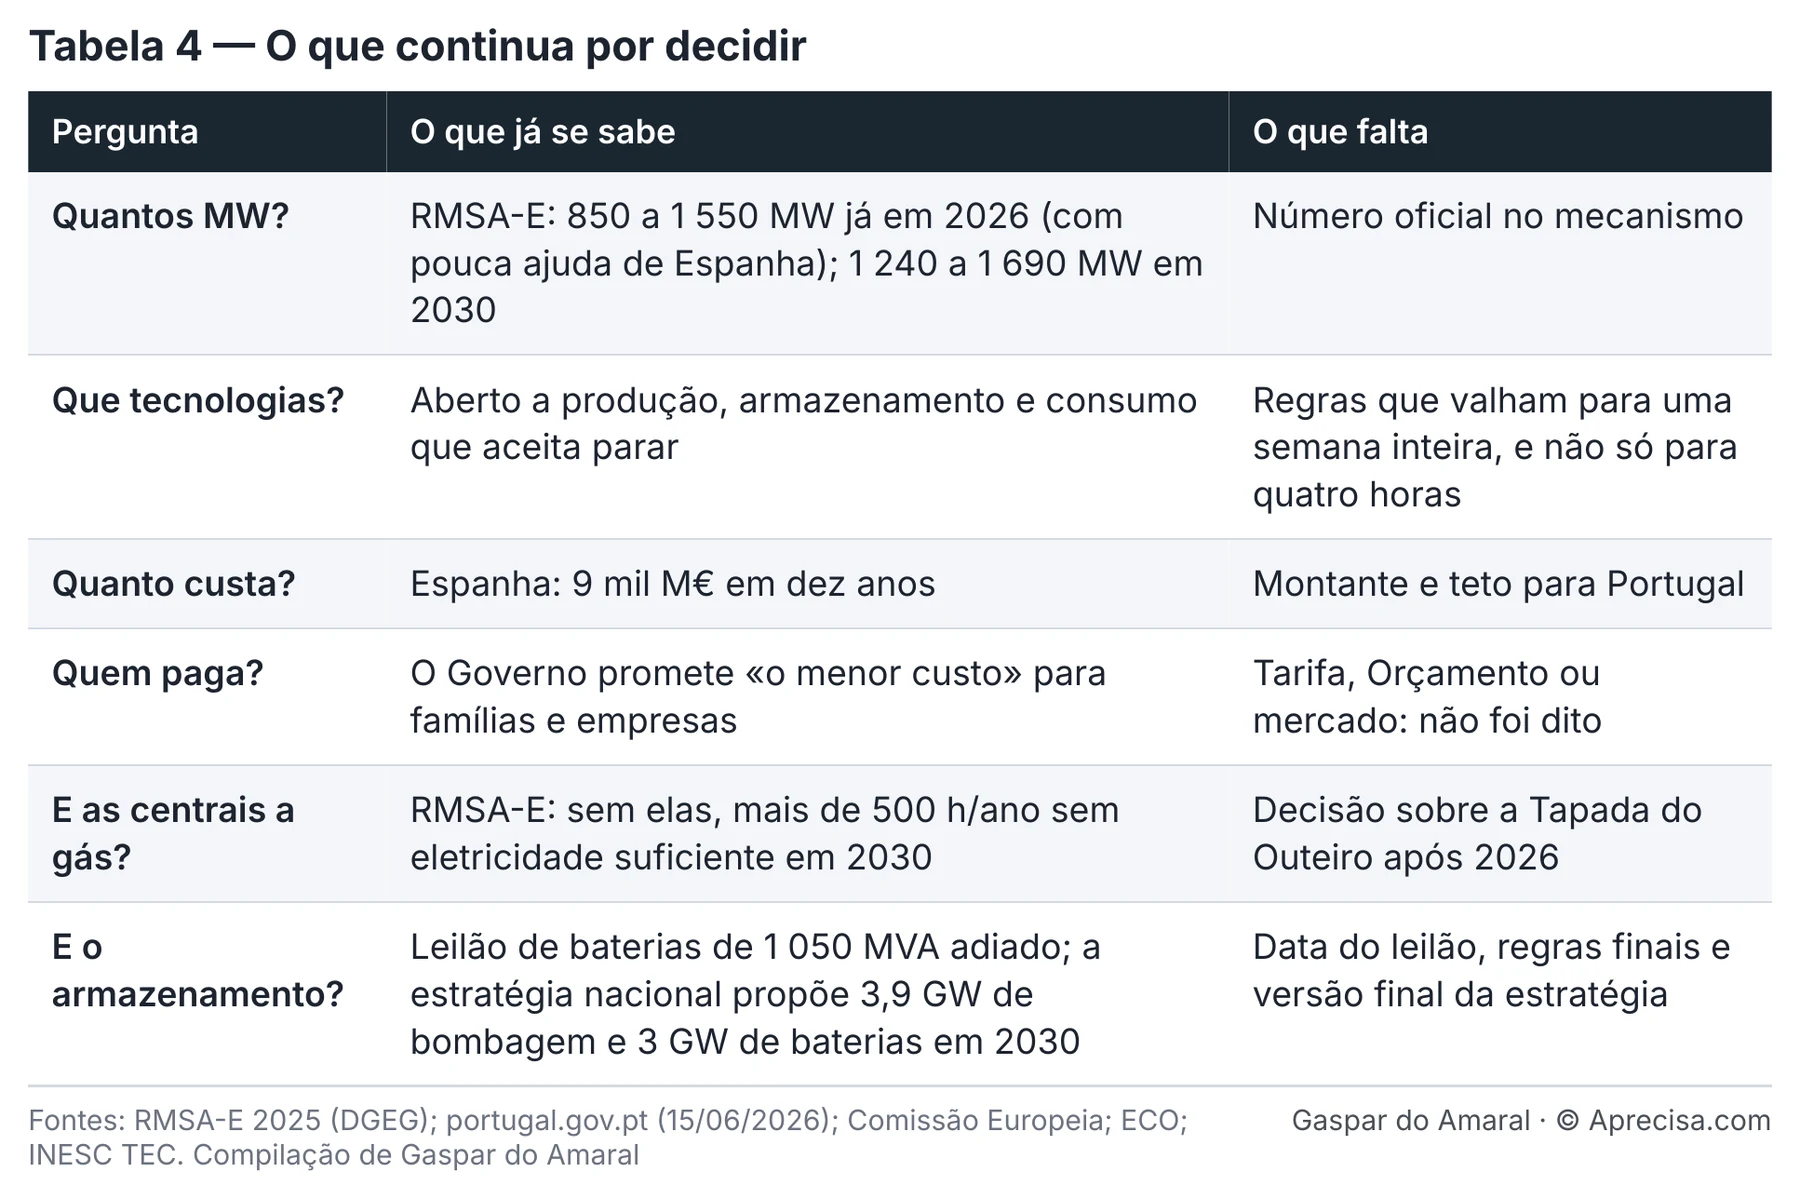
Como ler a Tabela 4. Cada linha é uma pergunta a que o mecanismo terá de responder. A coluna do meio junta o que os documentos oficiais já dizem; a da direita, o que falta. A pergunta da segunda linha é técnica e decisiva: um leilão que pague a quem garante quatro horas não compra o mesmo que um leilão que pague a quem garante cinco dias. A pergunta da quarta linha — quem paga — é a que nenhum documento público respondeu até agora.
Há uma decisão que não pode esperar pelo mecanismo: o acordo da Tapada do Outeiro termina a 31 de dezembro de 2026. O relatório oficial supõe-na em serviço até ao fim de 2029 e recomenda prever a sua continuidade para além dessa data. São 990 MW, cerca de um quarto da potência a gás do país.
IX. O que fica deste diagnóstico
- Hoje, a pior semana é segurada por centrais que ninguém paga para estarem disponíveis e por eletricidade espanhola que chega enquanto sobra do outro lado. Nos dias 10 a 12 de outubro, Espanha deu mais de metade do consumo.
- As centrais a gás trabalham cada vez menos. As horas acima de 2 GW caíram de mais de 4 000 por ano para algumas dezenas ou centenas. O relatório oficial admite, numa das suas análises, que alguns grupos podem deixar de ser viáveis em 2028.
- Em 2026 a régua ficou mais exigente e a medição oficial diz que não chega. Pela metodologia nacional, nenhum cenário do RMSA-E 2025 cumpre a norma de 1,46 h por ano; a europeia é menos severa, e a diferença entre as duas está por resolver.
- O Governo anunciou um mecanismo, mas sem números. Faltam os megawatts, o montante, a duração exigida e a resposta à pergunta de sempre: quem paga.
- Há um prazo à porta: 31 de dezembro de 2026, fim do acordo da Tapada do Outeiro.
R11 A pior semana não é só um problema de engenharia. É um teste à qualidade do planeamento energético e à responsabilidade de quem decide os investimentos.
O próximo artigo, escrito com João de Jesus Ferreira, partirá daqui: quantos megawatts, de que tecnologias, por que ordem, e como repartir a conta de forma justa entre famílias, empresas e Estado.
Gaspar do Amaral
Registo da revisão
A 17 de outubro de 2026, João de Jesus Ferreira enviou uma revisão crítica do artigo com doze propostas. Nove entraram nesta edição, reescritas no registo do texto; três ficam para o segundo artigo, que tratará do que fazer e de quem paga. Juntou-se uma correção factual e os dados de albufeiras e de preços recolhidos depois da primeira versão. A Tabela 5 regista tudo.
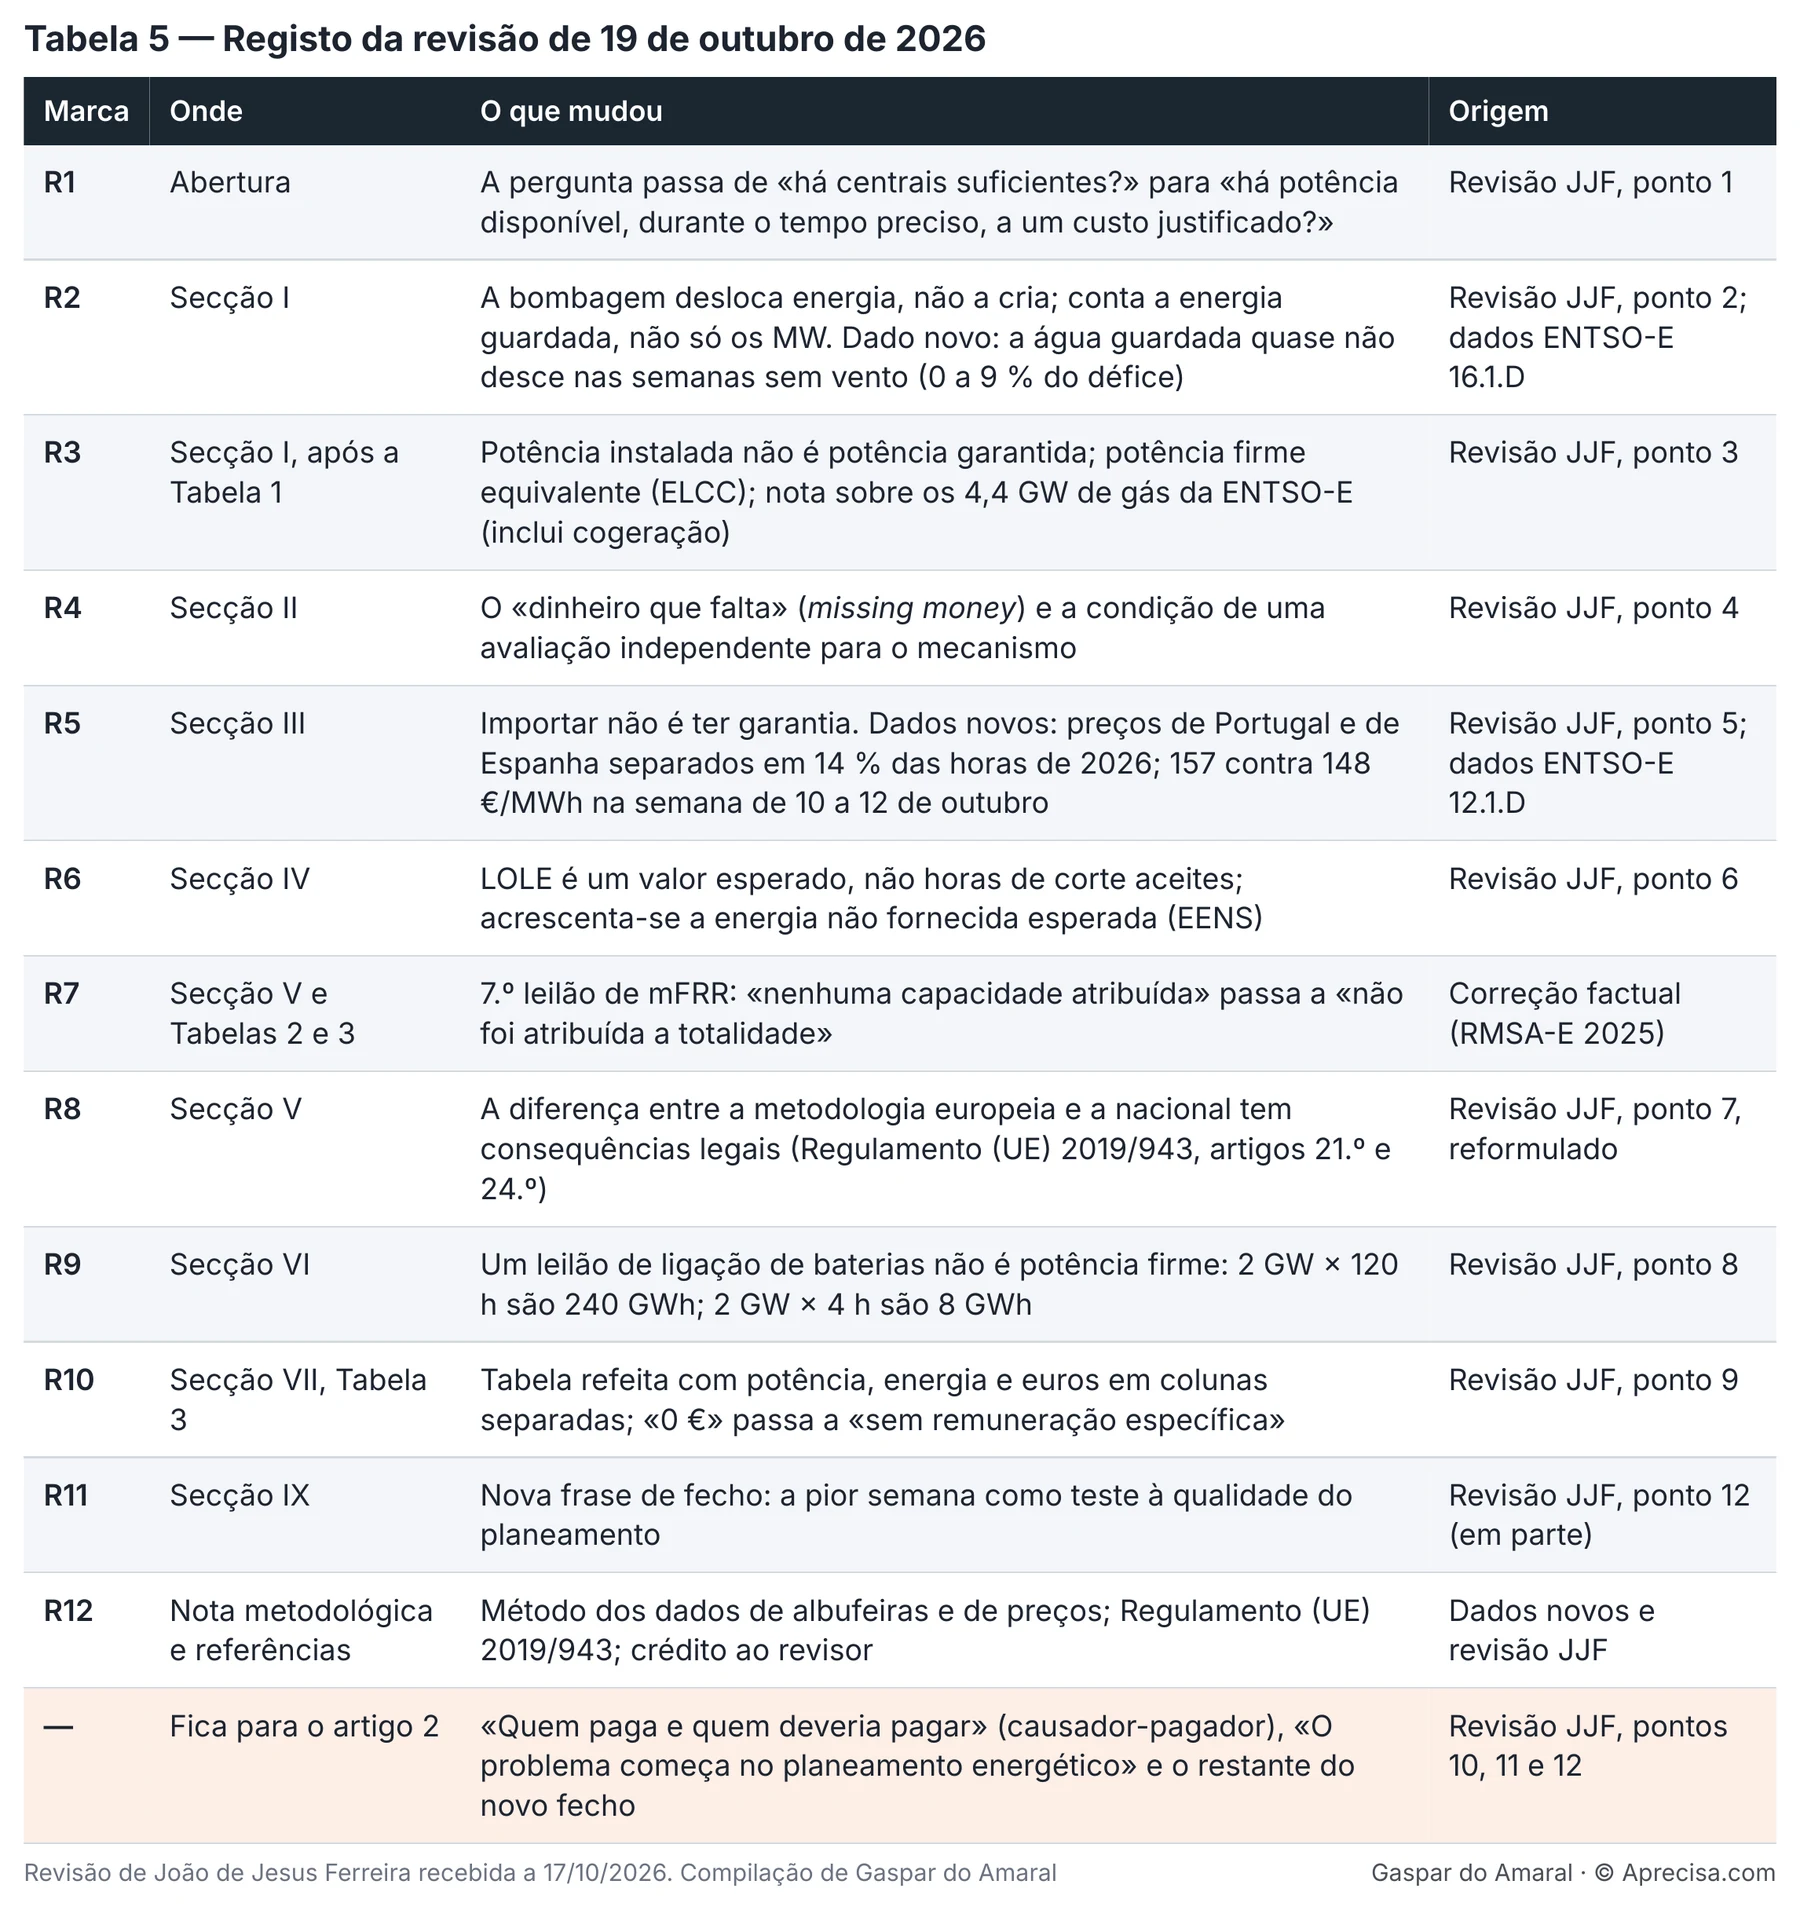
Como ler a Tabela 5. Cada linha corresponde a uma marca na margem do texto (R1 a R12). A coluna «Origem» diz se a alteração veio da revisão do Professor João de Jesus Ferreira, de uma correção factual ou de dados novos. A última linha regista o que não entrou e para onde foi. A correção R7 merece nota: a 1.ª edição dizia que o 7.º leilão de mFRR não atribuiu capacidade nenhuma; o próprio RMSA-E 2025 usa duas formulações, «nenhuma da capacidade colocada a leilão foi atribuída» e «não atribuição da totalidade», e esta edição adota a segunda, que é verdadeira em qualquer das leituras.
Nota metodológica
Dados horários. Produção por tecnologia, consumo e trocas físicas Portugal–Espanha da ENTSO-E Transparency Platform, de 1 de janeiro de 2015 a 13 de outubro de 2026, em hora UTC. A importação é o saldo importador, quando positivo; nas horas de exportação conta como zero na Figura 2. A potência instalada por tecnologia é a declarada à ENTSO-E para cada ano; inclui unidades de cogeração a gás e por isso excede a soma das quatro centrais de ciclo combinado.
Calmarias. Dia de calmaria é aquele em que a produção eólica média ficou abaixo de 10 % da potência eólica instalada nesse ano. Episódio é uma sequência de quatro ou mais dias de calmaria. As percentagens da Figura 2 são médias ponderadas pela duração de cada episódio, sobre a soma das fontes que abasteceram o país.
R12 Albufeiras e preços (acrescentado na 2.ª edição). Energia armazenada nas albufeiras e centrais de bombagem: ENTSO-E 16.1.D (valores semanais, BZN|PT e BZN|ES), interpolados ao dia para os episódios de calmaria. «Água coberta» é a descida do stock durante o episódio a dividir pelo consumo menos a eólica e a solar nesse episódio. Preços: ENTSO-E 12.1.D (mercado diário, BZN|PT e BZN|ES), convertidos da hora de Madrid para UTC; «preços separados» quando a diferença excede 0,01 €/MWh.
Indicadores oficiais. Os valores de LOLE da Figura 3 são do RMSA-E 2025 (metodologia nacional, modelo PS-MORA, 100 % da capacidade de interligação disponível para trocas comerciais), Tabelas 6, 7, 10 e 15. O critério antigo de 5 h por ano é o usado no RMSA-E 2024.
Limites. Os episódios observados dependem do critério escolhido; com 8 % ou 12 % o número muda, mas não a tendência. A importação nessas horas resultou do mercado e não prova falta de capacidade nacional; mostra quem forneceu, não quem poderia ter fornecido. As potências das centrais foram arredondadas às fontes indicadas.
Edições. 1.ª edição: 16 de outubro de 2026. 2.ª edição: 25 de outubro de 2026, com a revisão de 19 de outubro (Tabela 5) e a nota prévia.
Autoria. Recolha de dados, cálculos, figuras e tabelas de Gaspar do Amaral, com recurso a IA para programação e verificação; revisão crítica e contributos técnicos de João de Jesus Ferreira. Os números foram conferidos com as fontes originais indicadas abaixo.
Referências anotadas
A. Documentos oficiais
- DGEG (2026), Relatório de Monitorização da Segurança de Abastecimento do Sistema Elétrico Nacional 2026–2040 (RMSA-E 2025)
Assunto: relatório anual do Estado sobre se haverá eletricidade suficiente em Portugal de 2026 a 2040, com cenários de procura e oferta, teste de stress e análise sem as centrais a gás.
Usado em: Figura 3; secção V (12,8 h/ano no teste de stress, 1 240 a 1 690 MW em falta em 2030, mais de 500 h/ano sem centrais a gás, 7.º leilão de banda mFRR sem a totalidade da capacidade atribuída); Tabelas 1, 2 e 4 (prazos da Tapada do Outeiro). - ERSE (2026), ConvERSE sobre a norma de fiabilidade para Portugal continental
Assunto: sessão pública em que a ERSE apresentou o método e o valor da norma de fiabilidade, isto é, o número máximo de horas por ano em que se aceita que falte eletricidade.
Usado em: secção IV (a nova régua de 1,46 h/ano). - Governo de Portugal (15/06/2026), Governo reforça segurança do sistema elétrico com novo mecanismo de capacidade
Assunto: comunicado do Governo que anuncia a criação de um mecanismo de capacidade, aberto a produção, armazenamento e gestão da procura, com o objetivo declarado de «menor custo possível».
Usado em: secção VI e Tabela 4 (o que foi anunciado e o que ficou por dizer: MW, montante, pagador). - Governo de Portugal (2026), Governo prepara mecanismo de capacidade … em diálogo com a Comissão Europeia
Assunto: comunicado sobre o diálogo com a Comissão Europeia e a pré-notificação do mecanismo, exigida por ser um auxílio de Estado.
Usado em: secção VI e Tabela 2 (calendário do mecanismo). - ERSE (30/03/2017), Leilão de reserva de segurança de 2017 permite poupança de 7,2 M€
Assunto: resultado do leilão de reserva de segurança de 2017: 1 766 MW contratados a 4 775 €/MW, com custo máximo de 8 433 mil euros.
Usado em: Tabela 3 (o que já se pagou pelo seguro). - Regulamento (UE) 2019/943 do Parlamento Europeu e do Conselho, de 5 de junho de 2019, relativo ao mercado interno da eletricidade
Assunto: regras europeias para a avaliação da adequação dos recursos e para os mecanismos de capacidade, incluindo a relação entre a avaliação europeia e as avaliações nacionais.
Usado em: secção V (artigos 21.º e 24.º).
B. Imprensa e análise
- Observador/Lusa (15/06/2026), Governo cria mecanismo de capacidade para reforçar segurança do sistema elétrico
Assunto: notícia sobre o anúncio do mecanismo de capacidade, com a referência ao mecanismo espanhol de 9 mil M€ aprovado em maio.
Usado em: secção VI (comparação de calendário com Espanha). - ECO (29/06/2026), Leilão de baterias marcado para 14 de setembro
Assunto: marcação para 14 de setembro de 2026 do leilão de ligação à rede para 1 050 MVA de armazenamento em baterias.
Usado em: secção VI e Tabelas 2 e 4. - ECO (14/09/2026), Governo adia leilão de capacidade para armazenamento de energia
Assunto: adiamento do leilão de armazenamento no próprio dia em que deveria realizar-se.
Usado em: secção VI e Tabelas 2 e 4 (leilão sem nova data pública). - INESC TEC (30/09/2026), INESC TEC contribui para a definição da Estratégia Nacional de Armazenamento de Energia
Assunto: notícia sobre a Estratégia Nacional de Armazenamento de Energia, em consulta pública de 29 de agosto a 30 de setembro de 2026, com metas de 6,9 GW em 2030 (3,9 GW de bombagem e 3 GW de baterias) e 9,76 GW em 2040, e a conclusão de que baterias de quatro horas servem o dia mas não os períodos longos.
Usado em: secção VI e Tabelas 2 e 4. - ESS News (01/06/2026), EU approves capacity market for Spain
Assunto: aprovação pela Comissão Europeia do mecanismo de capacidade espanhol: 9 mil M€ em dez anos.
Usado em: secção VI e Tabelas 2 e 4 (Espanha já decidiu quanto paga). - Observador (13/10/2021)
Assunto: fim do regime de interruptibilidade, imposto pela Comissão Europeia, que aliviou «em 100 milhões de euros» os custos do sistema elétrico.
Usado em: Tabela 3 (ordem de grandeza do que se pagava a quem aceitava cortes). - Argus Media (2025), Portuguese ancillary services rise following blackout
Assunto: aumento dos serviços de sistema em Portugal depois do apagão de 28 de abril de 2025: 438 GWh por mês, contra 133 GWh em média em 2024, mais de 99 % prestados pelas centrais de Lares, Ribatejo e Pego.
Usado em: Tabela 3 e secção VII (as centrais a gás recebem por serviços à rede, não pela garantia de uma semana).
C. Artigos do autor
- Gaspar do Amaral (27/03/2026), Transição Energética em Portugal: O Fim das Rendas Excessivas e o Início da Responsabilidade Integral
Assunto: artigo do autor sobre o fim das rendas excessivas e a responsabilidade integral no sistema elétrico, onde defendeu em março de 2026 a criação de um mecanismo de capacidade.
Usado em: secção VI (antecedência da proposta face ao anúncio do Governo). - Gaspar do Amaral (14/06/2026), Tensão, não adjetivos: o que o relatório final do apagão ibérico exige que a engenharia diga em voz alta
Assunto: artigo do autor sobre o relatório final do apagão ibérico, que distingue adequação (haver centrais suficientes, medida em LOLE e EENS) de estabilidade (tensão e controlo da rede ao segundo).
Usado em: secção IV (a pior semana é um problema de adequação, não de estabilidade). - Gaspar do Amaral (02/07/2026), 400 kV de Comércio, Zero de Inércia Garantida — O que a nova interligação Minho–Galiza transporta, e o que não dispensa
Assunto: artigo do autor sobre a nova interligação Minho–Galiza a 400 kV: aumenta as trocas e ajuda a adequação, mas não protege quando os dois lados da fronteira falham ao mesmo tempo.
Usado em: secção III (os limites do seguro que passou para Espanha). - Gaspar do Amaral e João de Jesus Ferreira (15/10/2026), A pior semana — Quanto custa não ficar às escuras quando faltam o vento e o sol
Assunto: artigo do autor com João de Jesus Ferreira que calcula quanto custa garantir 2 GW durante 120 horas, três vezes por ano, com turbinas a gás, procura que aceita parar, bombagem ou baterias.
Usado em: introdução e secção I (a medida de 2 GW da pior semana). - Gaspar do Amaral (13/10/2026), As piores semanas que já tivemos
Assunto: artigo do autor que identifica, com dados horários ENTSO-E de 2015 a 2026, as semanas reais com pouco vento em Portugal e quem abasteceu o país nesses dias.
Usado em: Figura 2 e nota metodológica (mesma série e mesmo critério de calmaria). - Gaspar do Amaral (01/10/2026), Cinquenta hertz: o que o interruptor esconde enquanto o país dorme, Observador
Assunto: artigo de opinião do autor sobre o custo do sistema elétrico para além do preço do MWh, com o caso da calmaria alemã de 263 horas em novembro de 2024 e os cerca de 11 GW de reserva fora do mercado.
Usado em: secção VII (exemplo de um seguro explícito, com preço e pagador conhecidos). - Gaspar do Amaral (outubro de 2026), Oito avisos — O que os relatórios oficiais dizem desde 2018 sobre a segurança de abastecimento
Assunto: artigo do autor que reúne o que os relatórios oficiais de segurança de abastecimento disseram de 2018 a 2025, a divergência entre a metodologia nacional e a europeia e, no capítulo VIII, os mecanismos de capacidade em Portugal, Espanha e noutros países.
Usado em: secção V (divergência entre as duas metodologias) e secção VI (comparação internacional, não repetida aqui). - Gaspar do Amaral (outubro de 2026), Duas horas ao fim da tarde
Assunto: artigo do autor sobre as ativações do serviço espanhol de resposta ativa da procura ao fim da tarde, quando Espanha pede à indústria que corte consumo por falta de produção.
Usado em: secção III (a ajuda de Espanha depende de Espanha ter eletricidade de sobra).
D. Dados
- ENTSO-E Transparency Platform
Assunto: base de dados europeia com a produção horária por tecnologia, o consumo, as trocas físicas e a potência instalada de Portugal, de 2015 a 2026; acrescentaram-se, na 2.ª edição, a energia armazenada nas albufeiras (16.1.D) e os preços do mercado diário (12.1.D) de Portugal e de Espanha.
Usado em: Figuras 1 e 2, abertura do artigo (10 a 12 de outubro de 2026) e secções I e III (albufeiras e separação de preços). - OpenInfraMap
Assunto: mapa aberto de infraestruturas elétricas, com a potência das centrais de ciclo combinado de Ribatejo, Tapada do Outeiro, Lares e Pego.
Usado em: Tabela 1 (potência das quatro centrais).
A discussão está no LinkedIn
Os comentários a esta 2.ª edição fazem-se no LinkedIn, na publicação de 25 de outubro de 2026 que a anuncia. A 1.ª edição, de 16 de outubro de 2026, tem a sua própria discussão, no artigo original. Concorde, discorde ou acrescente dados: todas as objeções fundamentadas recebem resposta.
Gaspar do Amaral · 16 de outubro de 2026 · Texto publicado primeiro no LinkedIn; a versão integral fica neste site, que passa a ser a de referência · Imagens © Aprecisa.com