 ← Grupo Aprecisa · Liga quem sabe a quem precisa
Pessoa e sociedade
Reforma aos 60? A conta que quase ninguém faz — e a que devíamos fazer
Gaspar do Amaral ·
Neste site, este artigo foi
Quando alguém promete baixar a idade da reforma para os 60 anos, soa muito bem. A quem é que não soa? O problema é que isso assenta numa ideia errada de como a Segurança Social funciona. Muita gente julga que é como um cofre onde o nosso dinheiro fica à nossa espera. Não é. E quando se percebe como funciona de verdade, a conversa toda muda.
Primeiro: o que é, afinal, a Segurança Social?
A Segurança Social é o sistema público que paga as pensões de reforma (e também subsídios de doença, desemprego, etc.). Todos os meses, de cada salário, sai uma parte para a Segurança Social. A essa parte chamamos descontos: é dinheiro que o trabalhador e a empresa entregam ao Estado para sustentar este sistema. Aparece no recibo de vencimento e muita gente nem repara nele.
A grande questão é: para onde vai esse dinheiro?
Como funciona, na prática: o balde com duas torneiras
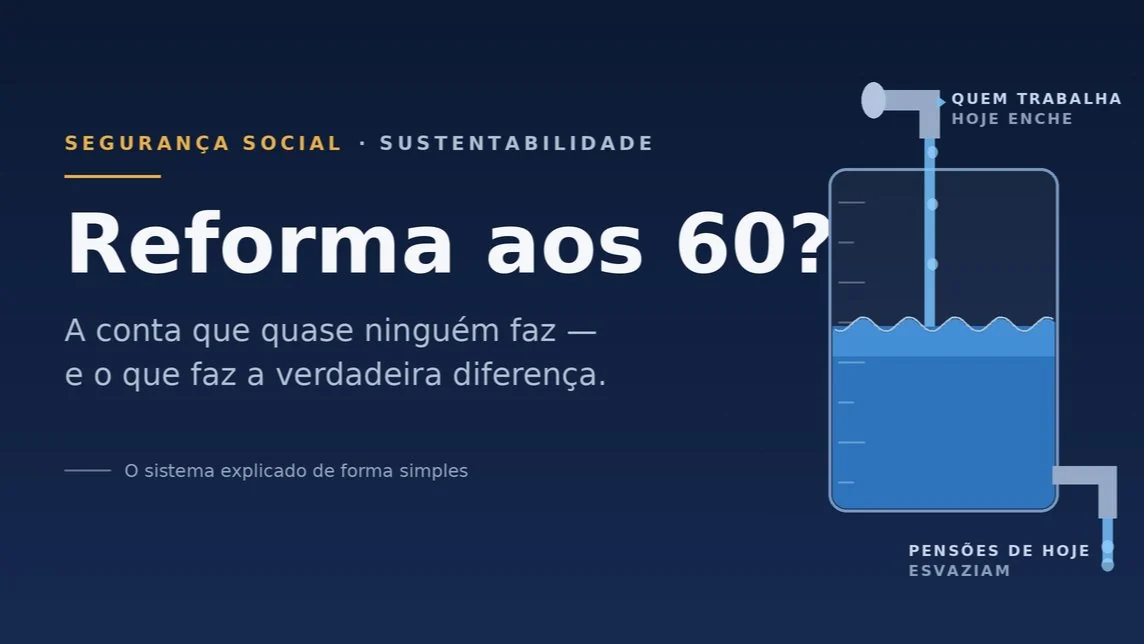
Imagine um balde com duas torneiras.
A torneira de cima enche o balde: é o dinheiro que entra, vindo dos descontos de quem trabalha hoje.
A torneira de baixo esvazia o balde: é o dinheiro que sai, para pagar as pensões de quem já está reformado hoje.
Aqui está o ponto que quase ninguém sabe: o dinheiro que descontou este mês não ficou guardado numa conta com o seu nome. Foi quase de imediato pagar a pensão de quem já está reformado. Quando chegar a sua vez de receber, não será o seu dinheiro de volta — serão os descontos de quem estiver a trabalhar nessa altura a pagar a sua pensão.
A este método dá-se um nome técnico: repartição. Traduzido para linguagem normal, quer dizer simplesmente isto: cada geração paga a reforma da geração anterior. Não é uma poupança individual — é um acordo entre gerações. Por isso se diz que é um "contrato entre gerações": os filhos pagam aos pais, na esperança de que, mais tarde, os seus próprios filhos lhes paguem a eles.
Enquanto entrar muito dinheiro pela torneira de cima (muita gente a trabalhar) e sair devagar pela de baixo (poucos reformados, e durante poucos anos), o balde mantém o nível. O equilíbrio aguenta-se.
O problema é o que se passa em Portugal: nascem menos crianças e vivemos mais anos. Em linguagem simples, há cada vez menos gente nova a entrar no mercado de trabalho (menos a encher por cima) e cada vez mais reformados a viver mais tempo (mais a esvaziar por baixo, durante mais anos). A torneira de cima perde força e a de baixo abre-se cada vez mais.
Porque é que baixar a idade para os 60 "parte" o sistema
Baixar a idade da reforma para os 60 anos faz duas coisas ao mesmo tempo — e ambas pioram exatamente o problema do balde:
Fecha um pouco a torneira de cima. Tira do trabalho 6 a 7 anos de pessoas que, em vez de continuarem a descontar, passam a receber. E, pior: são os anos em que normalmente se ganha mais na vida — ou seja, os anos em que essas pessoas estavam a descontar mais.
Abre mais a torneira de baixo. Essas mesmas pessoas começam a receber pensão mais cedo. E, como vivemos mais anos, vão recebê-la durante mais tempo.
Resultado: entra menos, sai mais, e o balde esvazia-se mais depressa.
E aqui está a parte que raramente se diz com clareza: isto não se paga sozinho. A conta não desaparece — apenas é empurrada para a frente. Quem decide a medida hoje colhe o benefício imediato; quem fica com a fatura são os jovens das próximas décadas. Para eles, sobram só três hipóteses, todas más: descontar ainda mais, receber pensões mais baixas, ou ver a idade da reforma subir ainda mais lá mais para a frente.
Dito de forma direta: uma reforma aos 60 hoje é uma promessa paga com o dinheiro dos nossos filhos.
O que já existe hoje (e funciona melhor do que se pensa)
Antes de inventar soluções novas, vale a pena olhar para duas coisas que o país já tem — e que poucos conhecem:
1. Um "colchão" de mais de 40 mil milhões de euros. Existe um fundo de reserva chamado Fundo de Estabilização Financeira da Segurança Social — um nome complicado para uma ideia simples: é um pé-de-meia guardado para emergências. No final de 2025 valia cerca de 42 mil milhões de euros, o suficiente para pagar mais de dois anos de pensões mesmo que, por absurdo, deixasse de entrar dinheiro pela torneira de cima. É uma almofada de segurança que até já ultrapassou o objetivo para que foi criada. Muita gente nem sabe que existe.
2. Uma idade da reforma que se ajusta sozinha. A idade da reforma não é um número fixo: ela acompanha a esperança de vida (ou seja, quantos anos, em média, as pessoas vivem). Em 2026 está nos 66 anos e 9 meses. A lógica não é castigar ninguém — é apenas aritmética. Se as pessoas vivem mais tempo, a pensão tem de ser paga durante mais anos; por isso, trabalha-se um pouco mais para a equilibrar. Esse ajuste automático já está a acontecer hoje.
Resumindo: o sistema já tem mecanismos de defesa a funcionar. O erro de quem promete a reforma aos 60 é fingir que eles não existem.
O que faz mesmo a diferença para a sustentabilidade
Salvar a Segurança Social a longo prazo não se faz com promessas. Faz-se com quatro mudanças — e vou explicar cada uma com um exemplo simples.
1. Uma regra automática, em vez de uma guerra política sempre que é preciso decidir. Hoje, cada vez que é preciso ajustar o sistema (mexer na idade, nas contas, nos valores), há uma discussão política que se arrasta durante anos. A proposta é instalar uma espécie de termostato. Tal como o termostato de casa liga e desliga o aquecimento sozinho para manter a temperatura certa, sem ninguém ter de discutir o assunto todos os dias, também o sistema teria uma regra fixa que o reequilibra automaticamente quando as contas começam a desviar-se — sem depender de quem está no poder nem de promessas eleitorais.
2. Não depender só dos salários para financiar as pensões. Hoje, quase todo o dinheiro que enche o balde vem de uma única fonte: os salários. Mas, à medida que máquinas e programas de computador fazem cada vez mais trabalho, há menos salários a descontar. Faz sentido, então, ir buscar uma parte do financiamento a outro lado — a impostos que o país já cobra e sabe medir bem. Dois exemplos concretos:
- O IVA é o imposto que todos pagamos quando compramos qualquer coisa (vem somado no preço dos produtos).
- O IRC é o imposto que as empresas pagam sobre os seus lucros.
A ideia é encaminhar uma fatia destes impostos para as pensões. Assim, mesmo que o trabalho humano diminua, o sistema continua a ser alimentado pela riqueza que a economia gera no seu conjunto. (Há quem proponha, em alternativa, uma "taxa sobre os robôs". Soa bem, mas é quase impossível de calcular na prática — ninguém consegue medir, dentro do lucro de uma empresa, qual a parte que veio "do robô". Por isso, usar impostos que já existem é mais justo e mais fácil de aplicar.)
3. Poupar com dinheiro novo — e nunca tirando do que já existe. Esta é talvez a parte mais importante, e onde quase todas as propostas tropeçam.
Há quem sugira: "vamos pôr 15% do desconto numa conta poupança individual, com o nome de cada pessoa". À primeira vista parece ótimo — cada um teria a sua própria poupança. Mas há uma armadilha: esses 15% são precisamente o dinheiro que, hoje, está a pagar as pensões de quem já está reformado. Se o desviarmos para poupanças individuais, abrimos um buraco imediato no presente. É como decidir não pagar a renda este mês para começar a juntar dinheiro para comprar casa daqui a 30 anos — o futuro pode ficar resolvido, mas amanhã fica-se sem casa.
A maneira certa é o contrário: criar essa poupança com dinheiro novo, sem tocar no que já paga as pensões de hoje. Por exemplo, um plano de poupança-reforma em que todos os trabalhadores entram automaticamente (mas podem sair se não quiserem), com a empresa a ajudar a pôr uma parte. Assim, ao longo da carreira, cada pessoa vai juntando uma poupança extra para o futuro — sem retirar um cêntimo ao dinheiro que sustenta as pensões atuais.
4. A alavanca mais rápida de todas: mais pessoas a trabalhar. Nenhum fundo e nenhuma fórmula resolvem o problema se faltarem pessoas a descontar. As três coisas que mais depressa equilibram o balde são simples: mais gente a trabalhar (incluindo trabalhadores que venham de fora do país com qualificações de que precisamos), mais pessoas ativas (jovens, mulheres e também quem, já mais velho, queira continuar a trabalhar), e menos trabalho "à parte", fora do sistema (ou seja, pessoas que trabalham mas não descontam). Curiosamente, é em boa parte graças a isto — sobretudo à chegada de novos trabalhadores — que as contas se têm aguentado nos últimos anos. E quase ninguém fala disso.
A ideia central, numa frase
Não é preciso destruir o sistema para o salvar. É preciso reforçá-lo onde ele já está de pé: uma regra automática que o equilibra sozinho, mais do que uma só fonte de dinheiro, uma poupança que cresce com dinheiro novo, e mais pessoas a trabalhar.
A reforma aos 60 vende uma promessa hoje e manda a conta para os nossos filhos. A verdadeira sustentabilidade faz o oposto: garante que a riqueza gerada hoje sustenta a estabilidade de todos amanhã.
O futuro não se garante prometendo o impossível. Garante-se fazendo as contas certas — e tendo a coragem de as explicar.
Em palavras simples (o dicionário deste artigo)
- Descontos: a parte do salário que sai todos os meses para a Segurança Social.
- Segurança Social: o sistema público que paga as pensões e outros apoios.
- Repartição: o método atual — cada geração paga a reforma da geração anterior; o seu dinheiro não fica guardado, é usado logo.
- Contrato entre gerações: a ideia de que os que trabalham hoje pagam aos reformados de hoje, e serão pagos pelos que vierem a seguir.
- Esperança de vida: quantos anos, em média, as pessoas vivem. Se sobe, as pensões têm de ser pagas durante mais tempo.
- Fundo de reserva (FEFSS): o "pé-de-meia" do sistema, guardado para emergências; hoje dá para mais de dois anos de pensões.
- IVA: imposto que pagamos ao comprar produtos e serviços (vem incluído no preço).
- IRC: imposto que as empresas pagam sobre os seus lucros.
- Poupança-reforma: uma poupança extra, separada da pensão do Estado, que vai crescendo ao longo da vida para complementar a reforma.
Que mudança acha que faria mais diferença? A discussão é de todos — porque o contrato entre gerações também é.
Gaspar do Amaral
A discussão está no LinkedIn
Os comentários a este texto fazem-se no LinkedIn, onde foi publicado a 17 de junho de 2026. Concorde, discorde ou acrescente dados: todas as objeções fundamentadas recebem resposta.
Gaspar do Amaral · 17 de junho de 2026 · Texto publicado primeiro no LinkedIn; a versão integral fica neste site, que passa a ser a de referência · Imagens © Aprecisa.com