 ← Grupo Aprecisa · Conecta a quien sabe con quien lo necesita
Energía y sistema eléctrico · 2.ª edición · 25 de octubre de 2026
¿Quién asegura la peor semana?
Lo que cambió en 2026 en el seguro contra las semanas sin viento — y lo que todavía nadie ha decidido
Gaspar do Amaral · 16 de octubre de 2026
Traducción del original en portugués. Esta versión se emitió el 27 de octubre de 2026.
En este sitio, este artículo ha sido
2.ª edición · 25 de octubre de 2026 · Revisión crítica y aportaciones técnicas: João de Jesus Ferreira
2.ª edición, 25 de octubre de 2026. Esta edición incorpora la revisión crítica de João de Jesus Ferreira (19 de octubre), una corrección factual y datos nuevos de embalses y de precios. Los pasajes nuevos o modificados están señalados con R1 a R12; el registro completo, con lo que cambió y por qué, está en la Tabla 5, al final. La 1.ª edición, del 16 de octubre, sigue disponible en el enlace original.
Nota previa. Este artículo tiene una finalidad esencialmente divulgativa. Recurre deliberadamente a un lenguaje simplificado y a analogías para hacer comprensibles conceptos técnicos complejos, sin pretender sustituir su fundamentación científica, que está en las fuentes indicadas en las Referencias comentadas.
Entre el 10 y el 12 de octubre de 2026, el viento en Portugal continental se quedó, de media, en el 7,6 % de la potencia eólica instalada. La demanda media del país fue de unos 5,2 GW; de media, 2,8 GW llegaron de España: el 54 % del consumo. En una de esas horas, la importación llegó a 4,4 GW y cubrió el 96 % de lo que el país gastaba. Las centrales de gas, con cerca de 3,9 GW instalados, nunca pasaron de 0,8 GW.
Nadie se dio cuenta. Las luces siguieron encendidas y la electricidad española era más barata que arrancar nuestras centrales. Fue una elección del mercado, no una falta de máquinas. Pero la pregunta de este artículo nace ahí: si un día la calma atrapa a toda la Península y España necesita su propia electricidad, ¿quién asegura nuestra peor semana — y quién paga para que ese alguien esté ahí?
R1 La pregunta no es si Portugal tiene centrales suficientes sobre el papel. Es si tiene potencia que esté realmente disponible cuando hace falta, durante el tiempo que haga falta y a un coste que merezca la pena. Ese seguro siempre cuesta algo, sea cual sea la tecnología. La cuestión es cuál le cuesta menos al país entero, y quién lo paga.
En «A pior semana» (La peor semana), escrito con João de Jesus Ferreira, hicimos la cuenta del precio de ese seguro. Este texto hace otra cosa: cuenta lo que cambió en 2026. Cambió la regla con la que el país mide el riesgo, salió el informe oficial que mide ese riesgo, el Gobierno anunció un mecanismo para pagarlo y una subasta de baterías se convocó y se aplazó. Un segundo artículo, en coautoría, tratará de qué hacer.
En la práctica. Piense en un bloque de pisos con un generador de gasóleo en el sótano que nadie paga por mantener. Hasta ahora ha funcionado porque el dueño lo usaba para otras cosas y le compensaba tenerlo a punto. Cuando deje de compensarle, el generador se queda parado y se oxida — y solo se descubre el día del apagón. Este artículo trata de ese generador.
I. Quién asegura hoy: centrales a las que nadie paga por estar ahí
En una semana sin viento, la electricidad tiene que venir de cuatro sitios: de los embalses, del gas quemado aquí dentro, de España o de consumidores que aceptan parar. El sol ayuda durante el día y poco por la noche, y en invierno los días son cortos.
R2 El agua tiene límites conocidos. Las presas con bombeo son un depósito: devuelven el agua que se puso en ellas, menos las pérdidas, y no fabrican energía nueva. Para saber cuánto ayudan en una semana difícil, no basta con contar los megavatios de las turbinas; hay que saber cuánta energía está almacenada y si da para reponerla a lo largo de varios días. Y hay un dato que sorprende: almacenada, hay mucha. A finales de septiembre de 2026, los embalses portugueses tenían unos 1,6 TWh, más de una semana y media del consumo del país. Pero en las semanas sin viento desde 2015 el nivel casi no bajó: el agua cubrió entre el 0 % y el 9 % de lo que faltaba. Se guarda para el invierno, para el riego y para las horas más caras del día. La seguridad de la semana entera ha venido de otro lado.
Ese otro lado son, hoy, cuatro centrales de gas de ciclo combinado, con 3,9 GW en total (Tabla 1). El carbón salió del sistema en 2021, cuando cerraron Sines y Pego. Tres de esas centrales están en el mercado: cobran por la energía que venden y por los servicios que prestan a la red, pero nadie les paga por estar disponibles la semana en que hacen falta. La cuarta, Tapada do Outeiro, vive de un acuerdo transitorio que termina el 31 de diciembre de 2026.
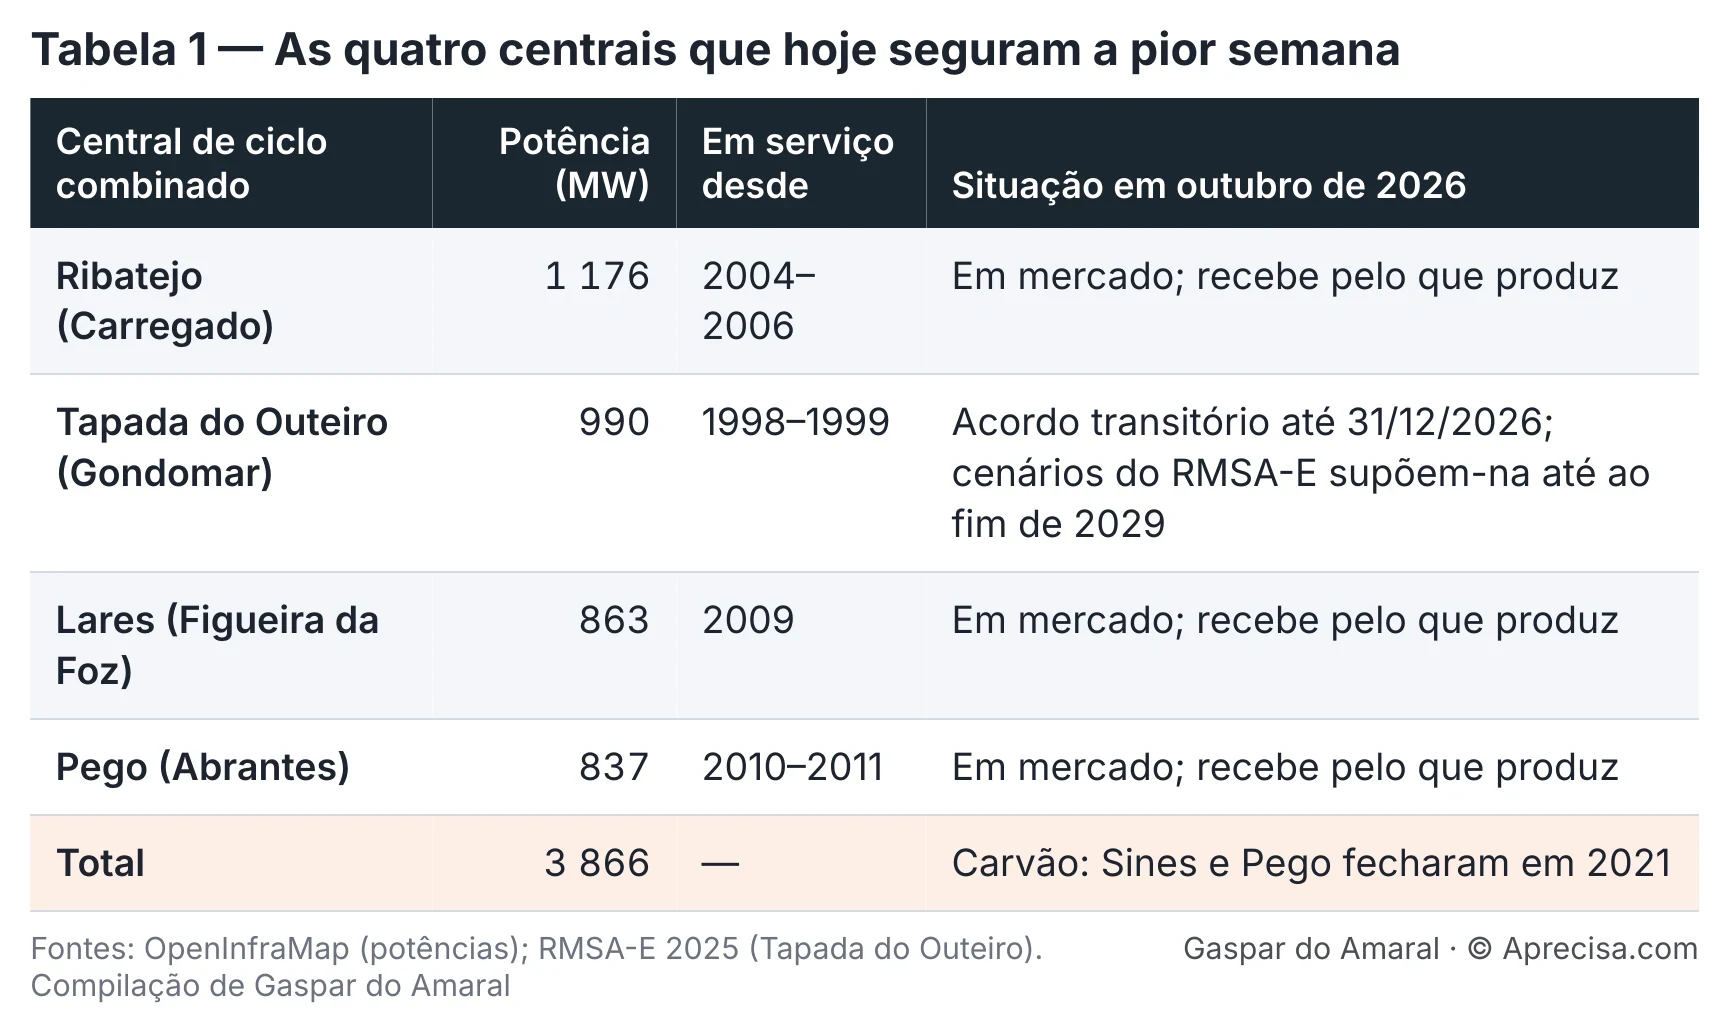
Cómo leer la Tabla 1. Son las cuatro centrales que, en una calma prolongada, pueden dar potencia durante días seguidos sin depender del tiempo. Juntas suman 3 866 MW, casi el doble de los 2 GW que usamos como medida de la peor semana. La última columna es la que importa: tres de estas centrales están ahí porque, por ahora, les compensa; la cuarta tiene fecha fijada. La potencia total viene de OpenInfraMap; la situación de Tapada do Outeiro, del RMSA-E 2025.
R3 Potencia instalada no es potencia garantizada. Los 3 866 MW son lo que dan las cuatro centrales cuando están todas bien. Un día cualquiera, una puede estar en mantenimiento, otra averiada, y el gas puede no llegar a todas. Lo mismo vale, de otra manera, para el resto: un parque eólico de 100 MW no da 100 MW en una noche en calma, y una batería de 100 MW se vacía al cabo de cuatro horas. Los ingenieros miden esto con la potencia firme equivalente (ELCC, Effective Load Carrying Capability): cuántos megavatios de consumo puede garantizar de verdad cada central en las horas de riesgo. Piense en un equipo de fútbol: importa menos cuántos jugadores están inscritos que cuántos están en condiciones el día del partido. Es ese número, y no la potencia de conexión a la red, el que debe guiar lo que se contrata. Nota sobre las cifras: la ENTSO-E registra 4,4 GW de potencia de gas en 2026 porque incluye unos 0,5 GW de cogeneración; este artículo cuenta los 3,9 GW de las cuatro centrales de ciclo combinado, las que pueden aguantar días seguidos.
II. El motor que asegura la semana trabaja cada vez menos
Una central solo sigue abierta si los ingresos pagan los costes fijos: personal, mantenimiento, seguros, licencias, conexión a la red. Esos ingresos vienen, sobre todo, de las horas en que produce. La Figura 1 muestra lo que les pasó a esas horas.
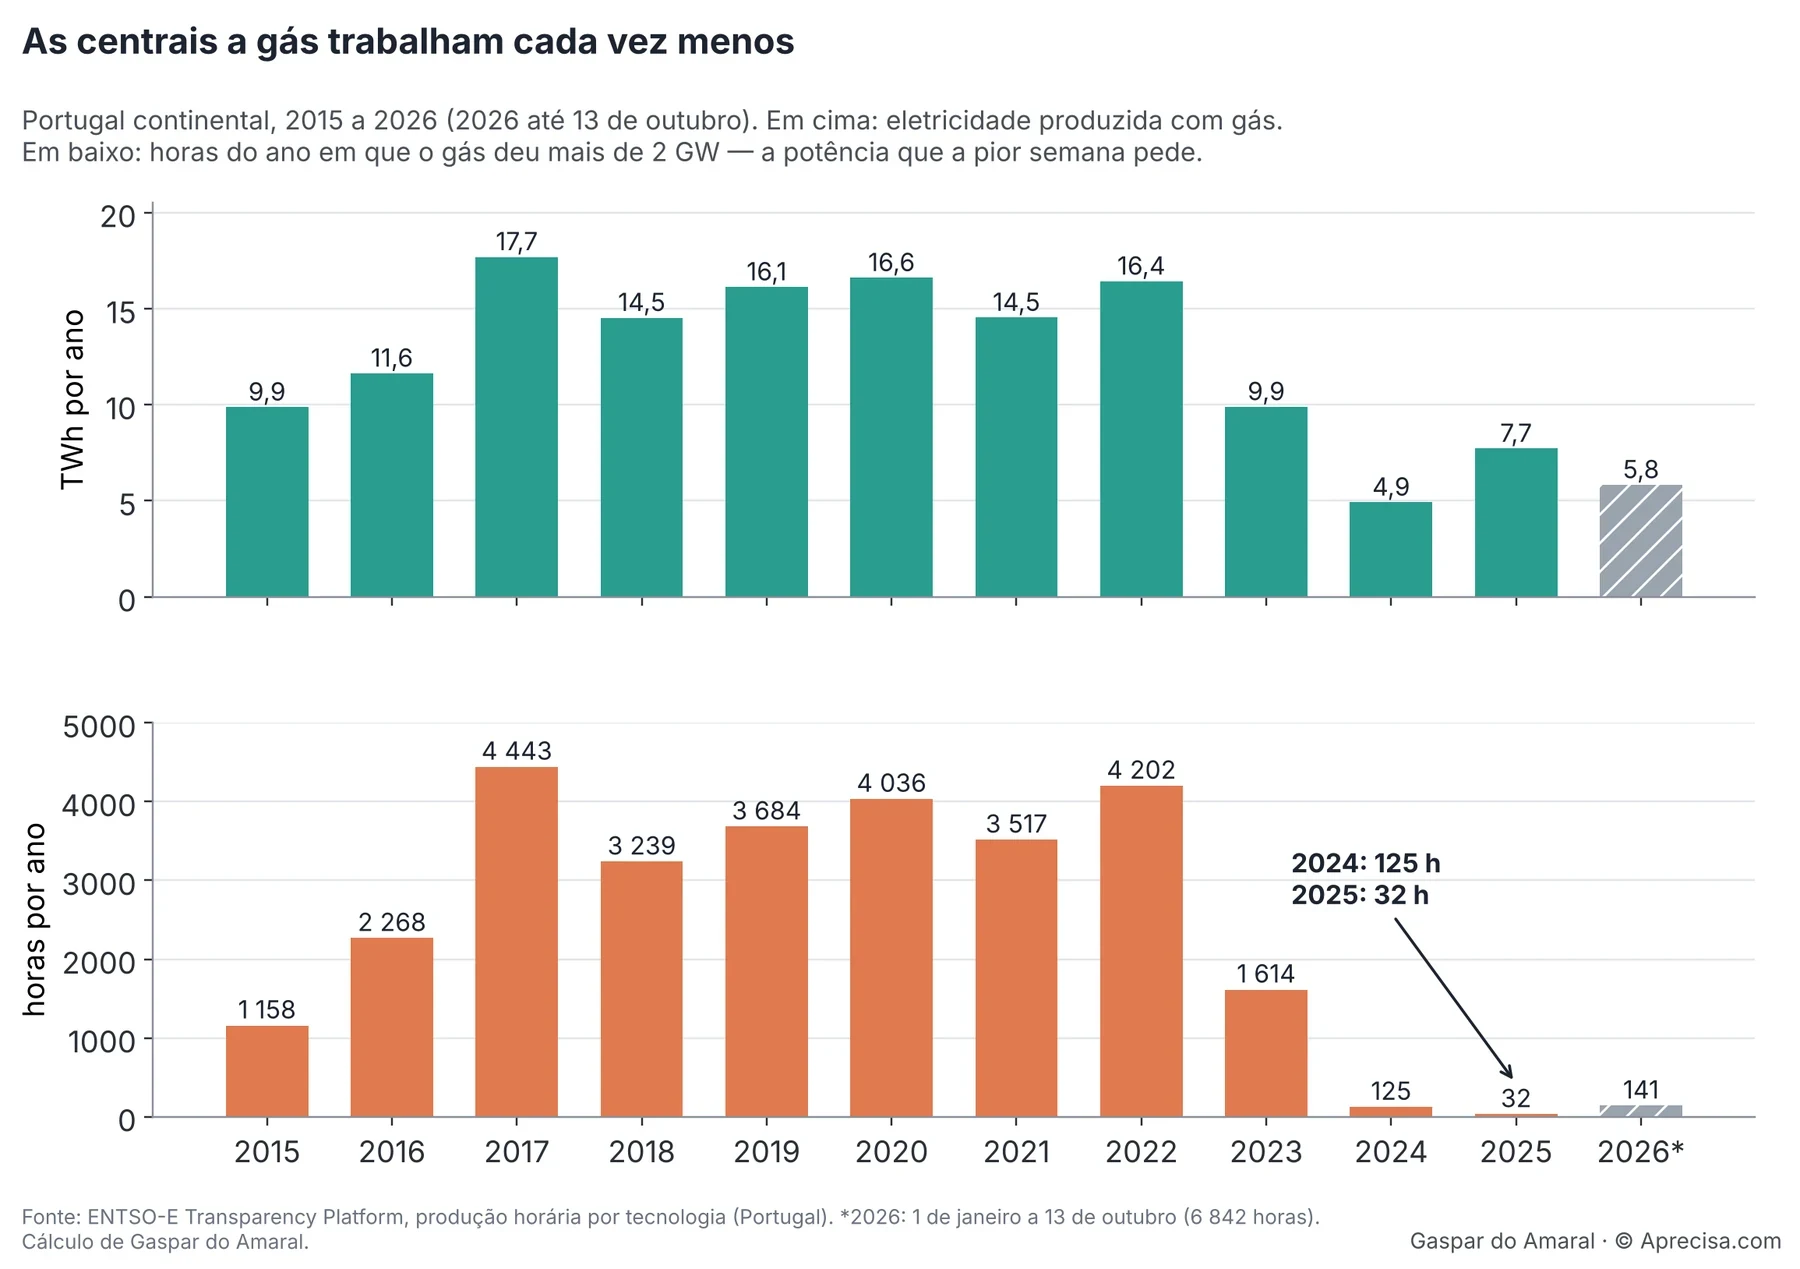
Cómo leer la Figura 1. El panel de arriba muestra cuánta electricidad produjeron las centrales de gas cada año: estuvo entre 15 y 18 TWh de 2017 a 2022 y cayó a 4,9 TWh en 2024. El panel de abajo cuenta las horas del año en que el gas dio más de 2 GW, la potencia que necesita la peor semana: pasaron de más de 4 000 en 2020 y 2022 a 125 en 2024 y 32 en 2025. La barra de 2026, rayada, solo llega hasta el 13 de octubre. Las dos medidas están en paneles separados porque tienen unidades distintas.
Las centrales siguen existiendo, pero pasan el año casi paradas. Es como un taxi que solo tiene clientes tres semanas al año: el dueño mantiene el coche mientras puede, pero al final las cuentas no salen. El informe oficial no es unánime en esto: en uno de sus análisis admite que, en 2028, algunos grupos de estas centrales podrían no ser económicamente viables; en otro, con más consumo y menos renovables, concluye que todos lo son. La viabilidad depende de lo que traiga el futuro — y es esa incertidumbre la que debe cubrir un seguro.
R4 Los economistas tienen un nombre para esto: missing money, el dinero que falta. Las centrales producen menos, pero los costes fijos de mantenerlas listas no bajan en la misma proporción. El mercado paga bien la energía en los días normales y no paga, por los mismos mecanismos, la disponibilidad en los días excepcionales. Un mecanismo de capacidad puede resolverlo — siempre que su dimensión y su coste salgan de una evaluación independiente y rigurosa, y no de una estimación a ojo.
En la práctica. Quien asegura la peor semana cobra de las semanas buenas. Si las semanas buenas desaparecen — porque el viento y el sol producen más barato —, el seguro se queda sin quien lo pague, aunque siga siendo necesario.
III. Quién aseguró las semanas sin viento
La serie horaria de la ENTSO-E permite ver quién abasteció al país en las calmas de 2015 a 2026. Usé el mismo criterio que en «As piores semanas que já tivemos» (Las peores semanas que hemos tenido): conté como calma cuatro o más días seguidos con el viento por debajo del 10 % de la potencia eólica instalada. Hay veinte episodios así en doce años. La Figura 2 los agrupa en tres periodos.
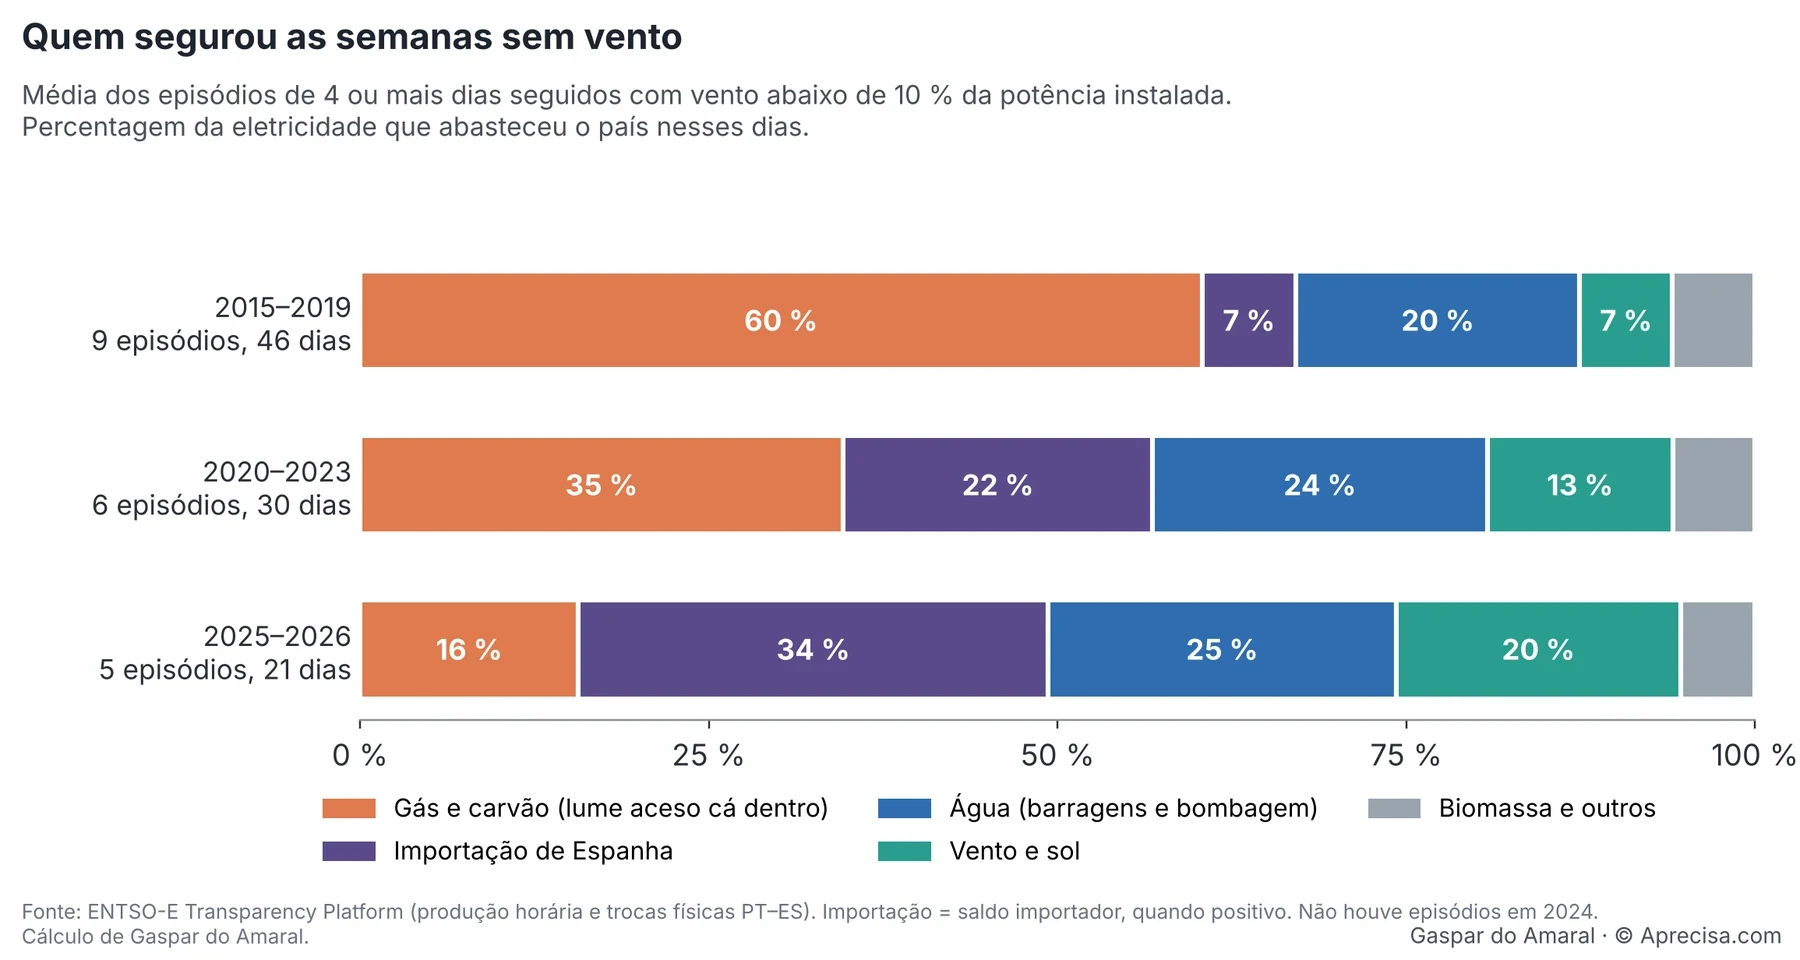
Cómo leer la Figura 2. Cada barra es la suma del 100 % de la electricidad que abasteció al país, de media, en las calmas de ese periodo. El naranja es el fuego encendido aquí dentro, gas y carbón: era el 60 % en 2015–2019, pasó al 35 % en 2020–2023 y al 16 % en 2025–2026. El morado es la importación de España: subió del 7 % al 22 % y después al 34 %. El agua se quedó casi igual, entre el 20 % y el 25 %. En 2024 no hubo episodios que cumplieran el criterio.
La lectura es sencilla: el seguro cambió de manos sin que nadie lo decidiera. Pasó de las centrales portuguesas a la interconexión con España. Mientras España tenga electricidad de sobra en esas horas, funciona y es barato. El riesgo está en las horas en que la misma alta presión pare el viento a los dos lados de la frontera. Por eso el informe oficial hace las cuentas también con solo el 10 % de la interconexión disponible, y por eso España, que asegura parte de nuestra peor semana, está pagando por asegurar la suya. Una interconexión más ancha ayuda a la suficiencia, pero no resuelve las horas en que los dos lados fallan a la vez; desarrollé ese punto en «400 kV de Comércio, Zero de Inércia Garantida» (400 kV de comercio, cero inercia garantizada).
R5 Importar no es lo mismo que tener garantía. Una importación es una compra: solo ocurre si al otro lado hay electricidad para vender y si el cable tiene espacio. Y el cable empieza a llenarse. Cuando la interconexión está libre, Portugal y España pagan el mismo precio; cuando se llena, los precios se separan. Hasta 2024, eso ocurría entre el 2 % y el 8 % de las horas del año; en 2026, hasta el 17 de octubre, ya ha sido el 14 %. En las horas en que Portugal importa más de 3 GW, los precios se separan casi una hora de cada cinco. En la semana del 10 al 12 de octubre, Portugal pagó, de media, 157 €/MWh y España 148 €/MWh. La interconexión es un recurso valioso, pero no sustituye, por sí sola, a la potencia firme aquí dentro: la evaluación tiene que considerar las calmas que atrapan a los dos países a la vez, centrales averiadas, años secos e interconexión parcialmente indisponible.
IV. Primer cambio: la regla se hizo más corta
Para saber si un sistema eléctrico es seguro, se cuenta el número esperado de horas al año en que la producción disponible no llega para el consumo. En lenguaje técnico se llama LOLE (Loss of Load Expectation). No son horas de apagón seguro: son horas en que el operador tiene que recurrir a medidas de emergencia, como pedir ayuda a España o cortar consumos que aceptaron ser cortados. Tampoco es el problema del apagón del 28 de abril de 2025, que fue de estabilidad — tensión y control de la red al segundo — y no de falta de centrales. La distinción entre los dos está en «Tensão, não adjetivos» (Tensión, no adjetivos).
Hasta 2024, el criterio nacional aceptaba hasta 5 horas al año. En febrero de 2026, la DGEG (Dirección General de Energía y Geología), a propuesta de la ERSE (el regulador de los servicios energéticos) y según las reglas europeas, fijó una norma de fiabilidad de 1,46 horas al año. La norma resulta de una cuenta económica: el punto en que pagar una central de reserva más pasa a costar más que la electricidad que, sin ella, quedaría sin suministrar. La regla se hizo más de tres veces más exigente.
R6 Las 1,46 horas no son horas de corte que se aceptan. Son un valor esperado, calculado en un modelo con muchos escenarios. Y el LOLE solo dice cuántas horas; no dice cuánto falta. Para eso se usa un segundo indicador, la energía no suministrada esperada (EENS, Expected Energy Not Served), en MWh al año. Los dos juntos dicen si el riesgo es de muchas horas con poca falta o de pocas horas con una falta grande — y eso decide lo que se debe contratar: potencia para dos horas o para cinco días.
En la práctica. Es como pasar a exigir que el autobús falle como mucho una vez y media al año, en lugar de cinco. Los autobuses son los mismos; lo que cambió fue la exigencia. Y, con la nueva exigencia, la flota que había se queda corta.
V. Segundo cambio: la medición oficial dice que no basta
El 5 de junio de 2026, la DGEG publicó el Informe de Seguimiento de la Seguridad de Suministro del Sistema Eléctrico Nacional para 2026–2040 (RMSA-E 2025), preparado con REN (el operador de la red). La Figura 3 pone lado a lado la regla y las mediciones.
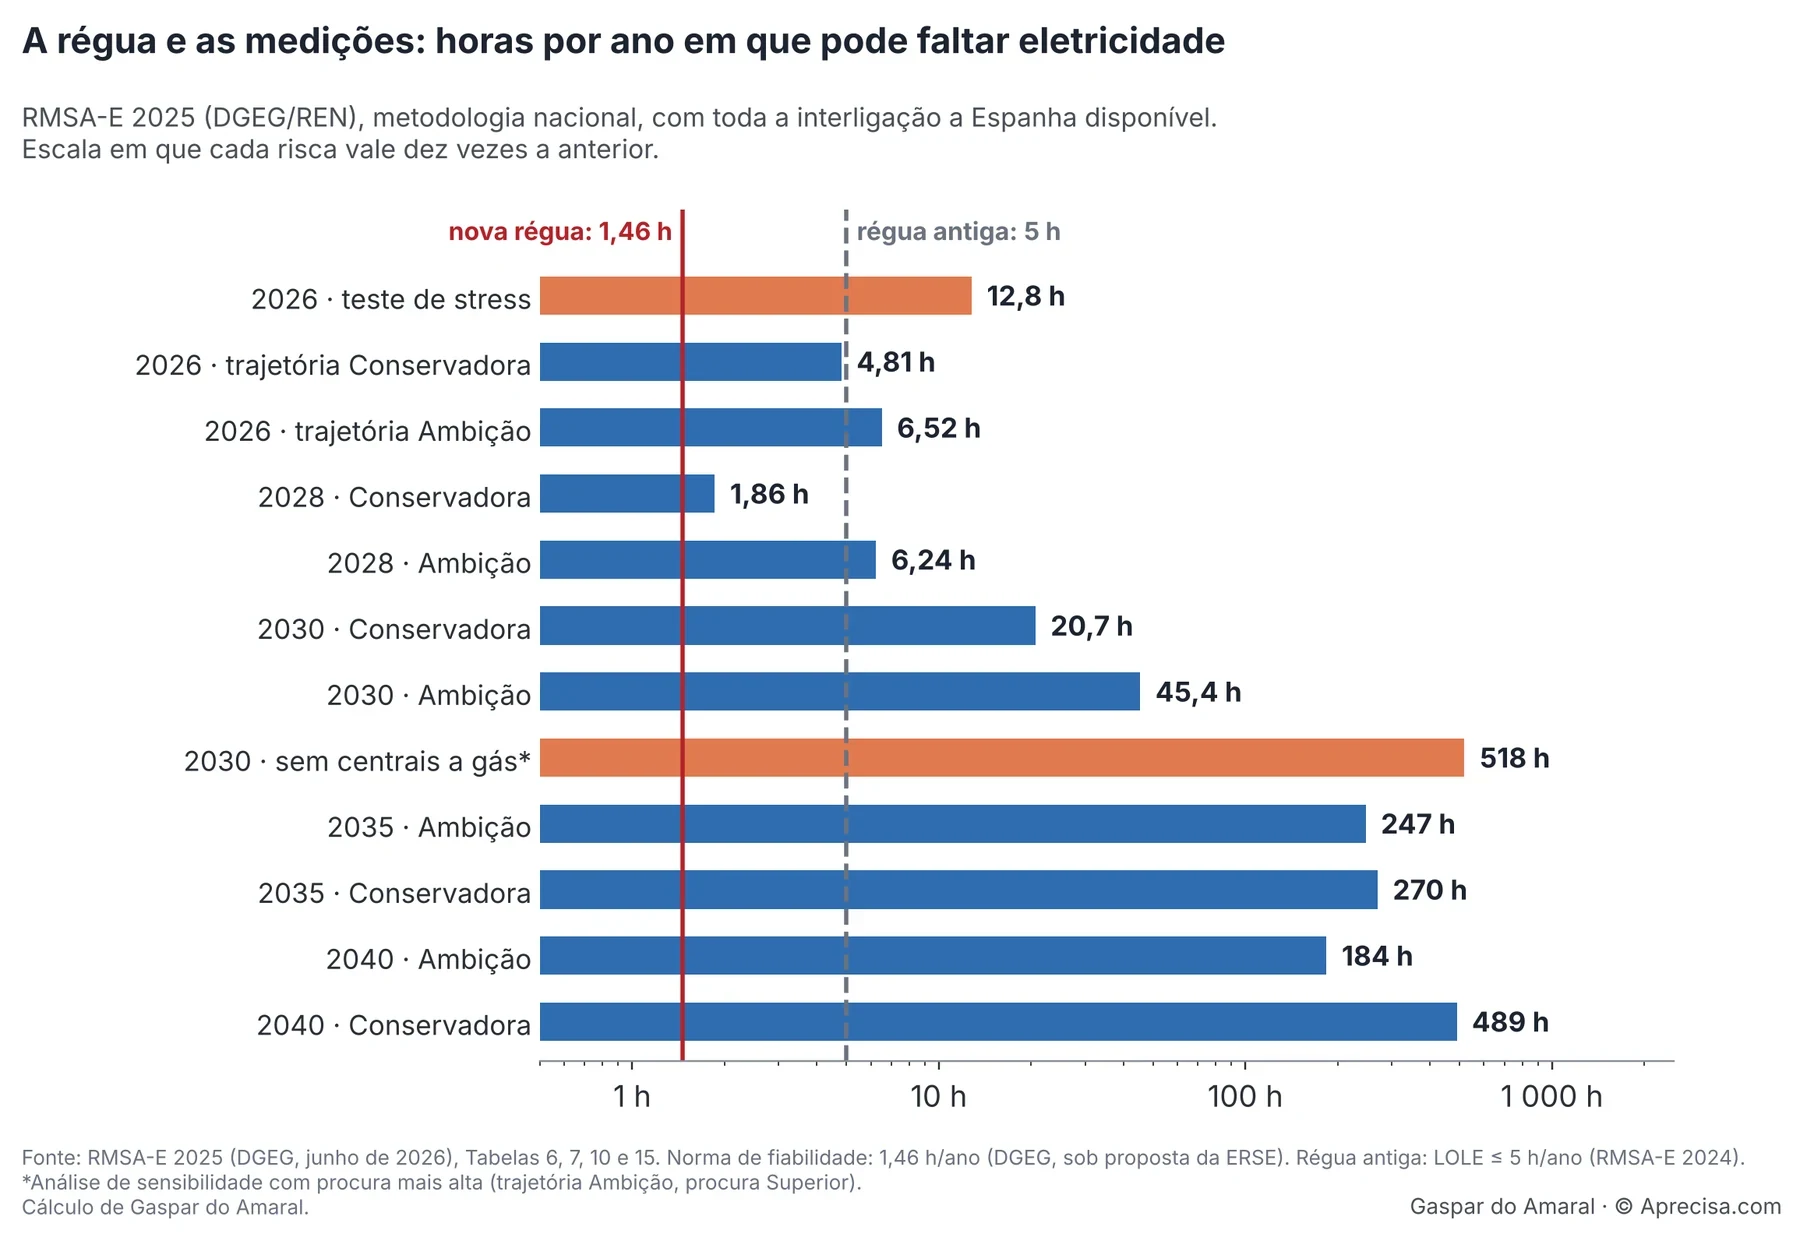
Cómo leer la Figura 3. Cada barra es el número esperado de horas al año con electricidad insuficiente en un escenario del informe. La línea roja es la nueva regla (1,46 h); la discontinua, la antigua (5 h). La escala horizontal crece en saltos de diez veces para que quepan, en el mismo dibujo, valores de 1,86 h y de 518 h. Todas las barras quedan a la derecha de la línea roja. Los dos escenarios en naranja son pruebas al límite: la prueba de estrés de 2026 y la hipótesis de cerrar todas las centrales de gas en 2030 con consumo alto.
Cuatro conclusiones del informe merecen leerse con sus propias palabras:
- En 2026, ya. La prueba de estrés, que supone Tapada do Outeiro funcionando todo el año, da 12,8 h al año. El informe la llama «Estádio de Rutura» (fase de ruptura): el punto en que el sistema deja de ser adecuado para la demanda. Los escenarios centrales de 2026 dan 4,8 y 6,5 h, también por encima de la regla.
- En 2030 faltan entre 1 240 y 1 690 MW de potencia garantizada, además de toda la interconexión, para cumplir la norma. El empeoramiento de 2028 a 2030 se explica por la salida de Tapada do Outeiro a finales de 2029 y por el aumento del consumo.
- Sin las centrales de gas, más de 500 h al año. En la hipótesis de que cierren todas en 2030, el número esperado de horas con electricidad insuficiente pasa de 500. El informe concluye que es necesario mantenerlas «de forma a garantir potência firme e backup» (para garantizar potencia firme y respaldo).
- R7 El seguro a corto plazo falló. Para 2026, el informe identificó la necesidad de 850 a 1 550 MW adicionales. La 7.ª subasta de banda de reserva, en diciembre de 2025, pretendía cubrir gran parte de esa necesidad, pero no se adjudicó la totalidad de la capacidad subastada. En palabras del informe, el déficit «acarreta riscos de falha de abastecimento» (conlleva riesgos de fallo de suministro).
Hay que hacer una nota de honestidad. Los valores de 2035 y 2040, entre 184 y 489 h, suponen que el consumo crece mucho — centros de datos, electrolizadores, industria — y que la oferta no lo acompaña. Son avisos, no previsiones. Pero el informe no deja dudas en lo esencial: según la metodología nacional, ningún escenario cumple la norma, ni hoy ni dentro de diez años, sin capacidad nueva o sin mantener la que existe.
Hay una segunda nota, igual de necesaria. El informe hace también las cuentas con la metodología europea (ERAA), y esta da valores bastante más bajos: solo supera la norma en la trayectoria con más consumo y menos renovables, de 2028 a 2035. El propio informe explica la diferencia. La metodología nacional representa los embalses con más detalle, cuenta con averías en los grupos hidráulicos y comprueba, hora a hora, si hay reserva y flexibilidad para las subidas y bajadas rápidas del consumo neto. Este desacuerdo entre las dos reglas fue el tema de «Oito avisos» (Ocho avisos); lo que cambió en 2026 es que la norma pasó a ser una sola y la medición nacional quedó publicada frente a ella.
R8 El desacuerdo no es académico. Según las reglas europeas (Reglamento (UE) 2019/943, artículos 21 y 24), un país no puede crear un mecanismo de capacidad si ni la evaluación europea ni la nacional ven un problema; y, cuando solo la nacional lo ve, tiene que explicar la diferencia y consultar al regulador europeo, la ACER. La decisión de contratar no puede, por tanto, resultar de escoger la regla más pesimista. Tiene que venir de supuestos explicados y reproducibles: cómo se representan los embalses, las averías, las reservas y la interconexión.
VI. Tercer cambio: el Gobierno anuncia un mecanismo
El 15 de junio de 2026, diez días después del informe, el Gobierno anunció la creación de un mecanismo de capacidad: un régimen en el que se paga a quien garantiza estar disponible cuando el sistema lo necesita, y no solo a quien produce. El mecanismo estará abierto a la producción, al almacenamiento y a la gestión de la demanda, se adjudicará por procedimientos competitivos y empezó con una prenotificación a la Comisión Europea, porque es una ayuda de Estado. Defendí la creación de un mecanismo de este tipo en marzo de 2026, en «Transição Energética em Portugal: O Fim das Rendas Excessivas e o Início da Responsabilidade Integral» (Transición energética en Portugal: el fin de las rentas excesivas y el inicio de la responsabilidad integral).
El anuncio no dice cuántos megavatios, cuánto cuesta, por cuántos años ni quién paga. Dice solo que el objetivo es «o menor custo possível para as famílias e empresas» (el menor coste posible para las familias y las empresas). Ese mismo mes, el Gobierno convocó para el 14 de septiembre una subasta de conexión a la red para 1 050 MVA de baterías. El 14 de septiembre, la subasta se aplazó. A la fecha de cierre de este artículo no encontré una nueva fecha pública.
R9 Una subasta de conexión a la red para baterías no es, por sí sola, un contrato de potencia garantizada. Las baterías son excelentes para el día: regulan la frecuencia, guardan el sol del mediodía para el final de la tarde, responden en milisegundos. Pero lo que dan en una semana sin viento depende de la energía almacenada y de que haya con qué recargarlas. Garantizar 2 GW durante 120 horas seguidas exige 240 GWh; garantizar 2 GW durante cuatro horas exige 8 GWh. Los megavatios son los mismos; el servicio es treinta veces mayor. Neutralidad tecnológica no quiere decir comprar cosas distintas como si fueran iguales.
Mientras tanto, del 29 de agosto al 30 de septiembre, estuvo en consulta pública la Estrategia Nacional de Almacenamiento de Energía, preparada con estudios del INESC TEC. Propone 6,9 GW de almacenamiento en 2030 — 3,9 GW de bombeo y 3 GW de baterías — y dice con claridad lo esencial para este artículo: las baterías de cuatro horas resuelven bien el día, pero cada batería adicional rinde menos, porque todas se disputan las mismas horas; para los periodos largos sin viento ni sol siguen haciendo falta el bombeo, la interconexión y la flexibilidad del consumo. Es la primera vez que un documento del Estado separa, negro sobre blanco, el seguro del día del seguro de la semana.
Al lado, España ya ha decidido. A finales de mayo de 2026, la Comisión Europea aprobó el mecanismo de capacidad español: 9 000 millones de euros en diez años. La comparación entre los dos países y los mecanismos de otros países europeos se trató en el capítulo VIII de «Oito avisos»; aquí basta con registrar la diferencia de calendario. La Tabla 2 pone en orden todo lo que ha ocurrido desde diciembre de 2025.
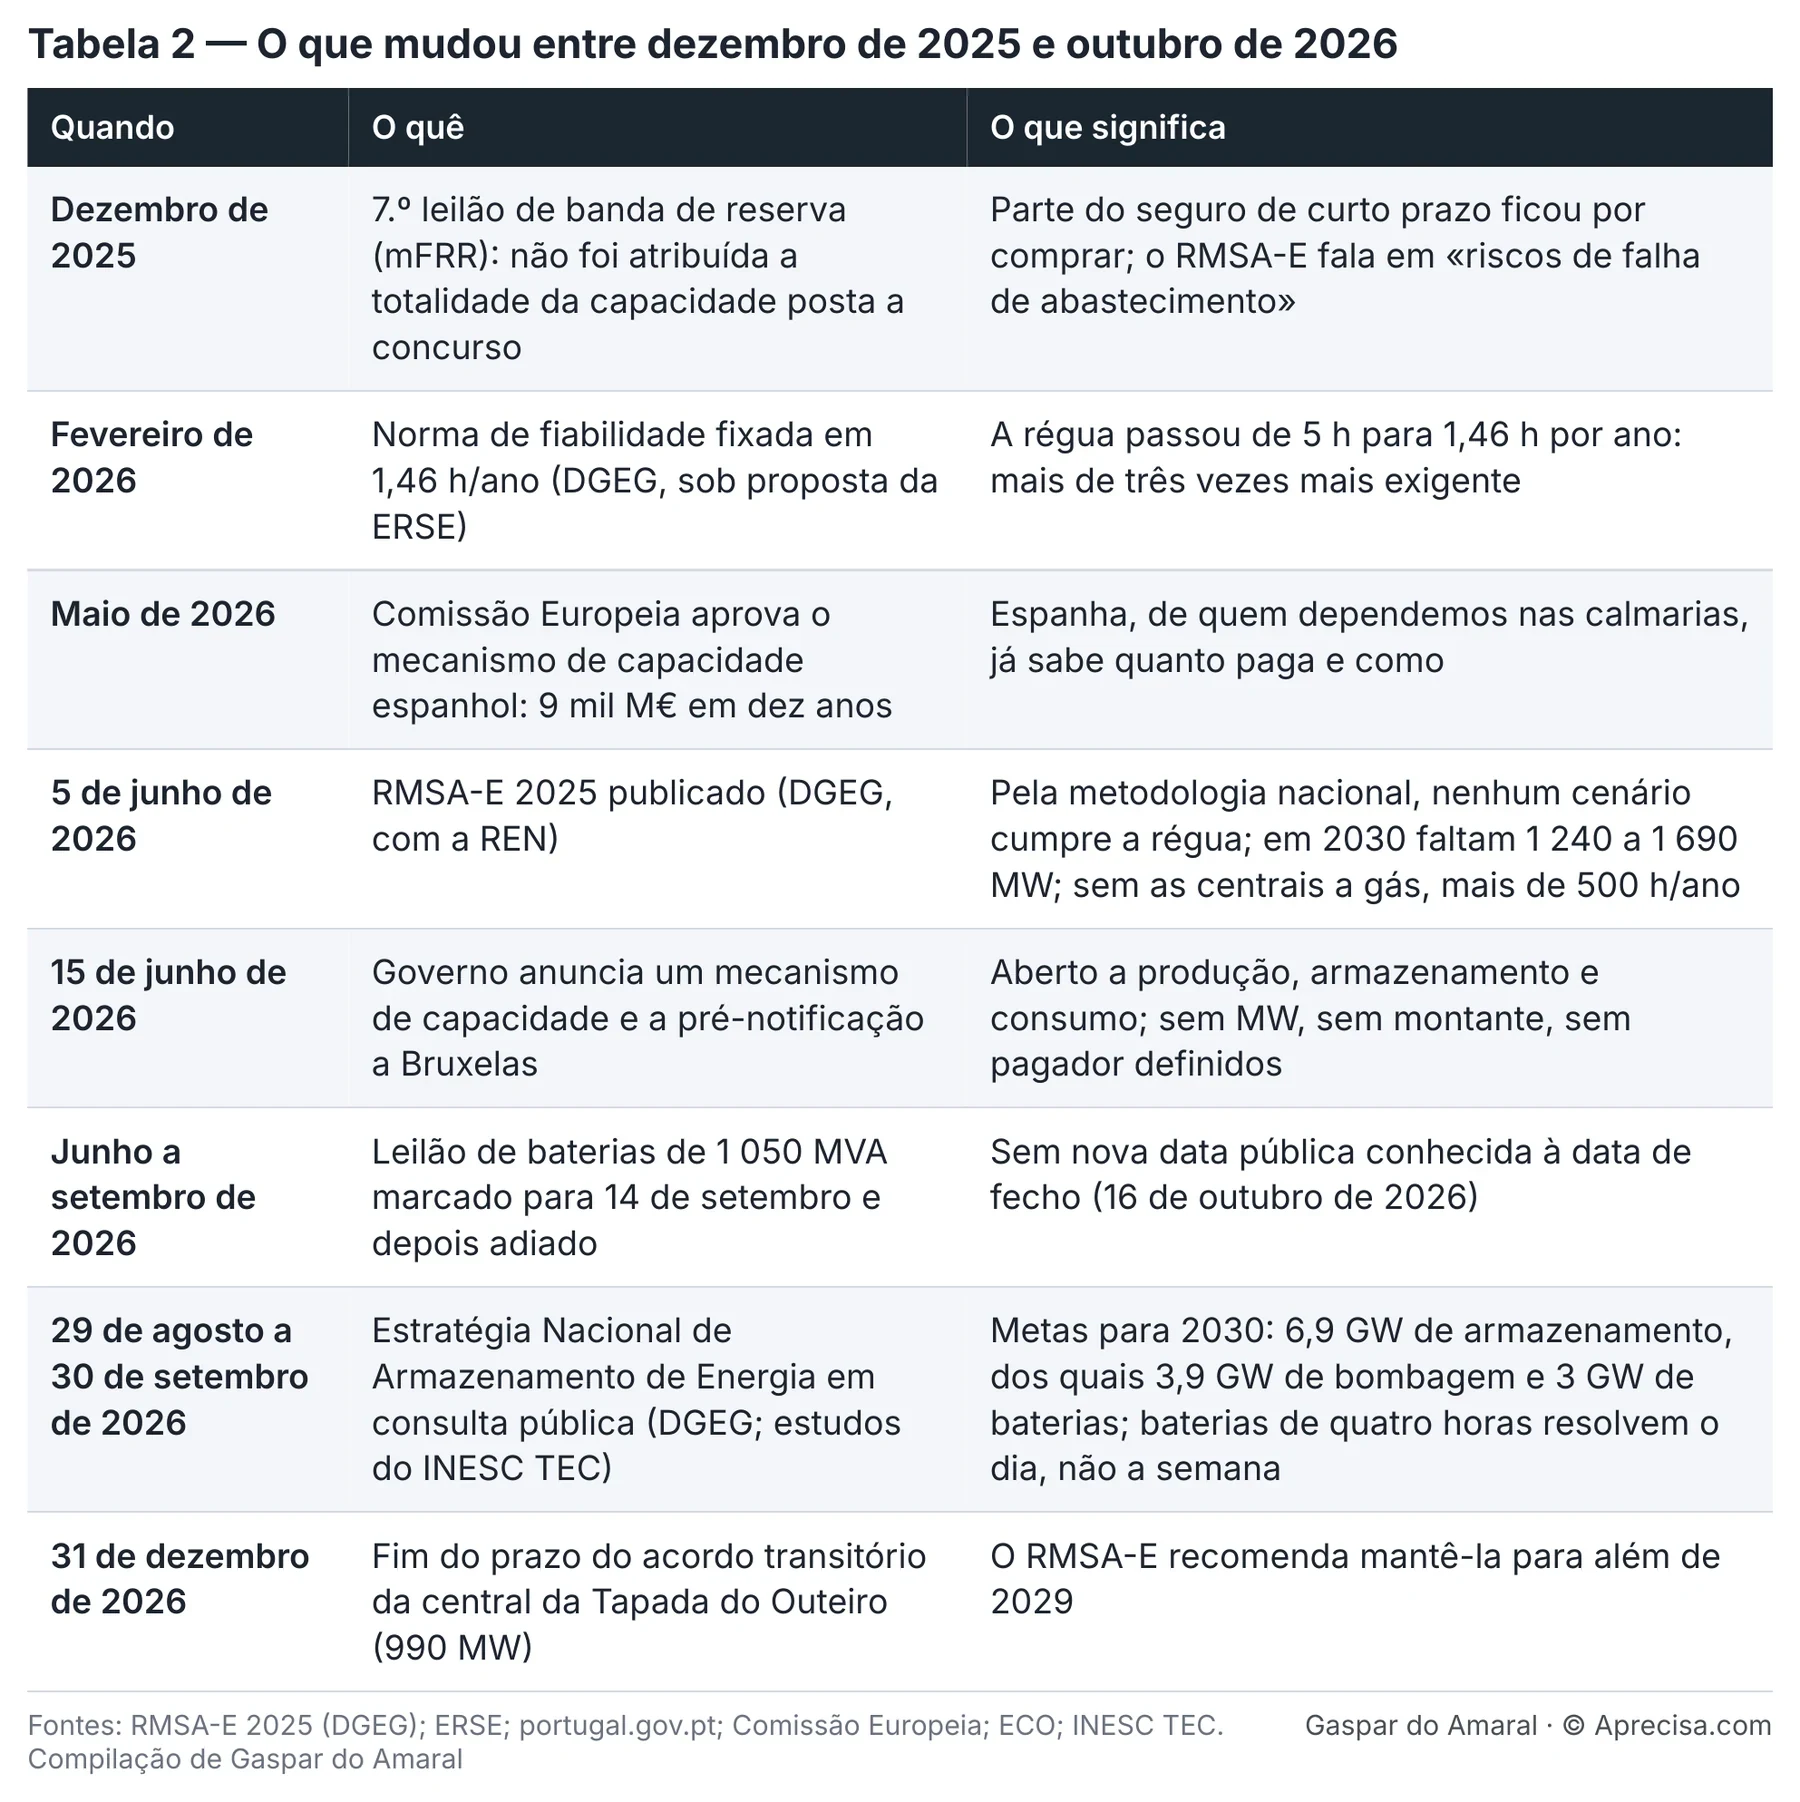
Cómo leer la Tabla 2. Las filas están por orden de fecha. La columna del medio dice lo que ocurrió; la de la derecha, lo que eso cambia para quien paga la factura. Leída de arriba abajo, la tabla cuenta una historia en tres tiempos: el seguro a corto plazo quedó sin comprar, la regla se hizo más exigente y la medición oficial dice que no basta; después vino el anuncio de un mecanismo todavía sin cifras.
VII. Lo que ya se ha pagado por el seguro
Garantizar electricidad en las horas difíciles no es un gasto nuevo. Portugal ya ha pagado, de varias maneras, por consumidores que aceptan parar y por centrales que quedan de guardia. La Tabla 3 reúne los órdenes de magnitud que se pueden confirmar en fuentes públicas.
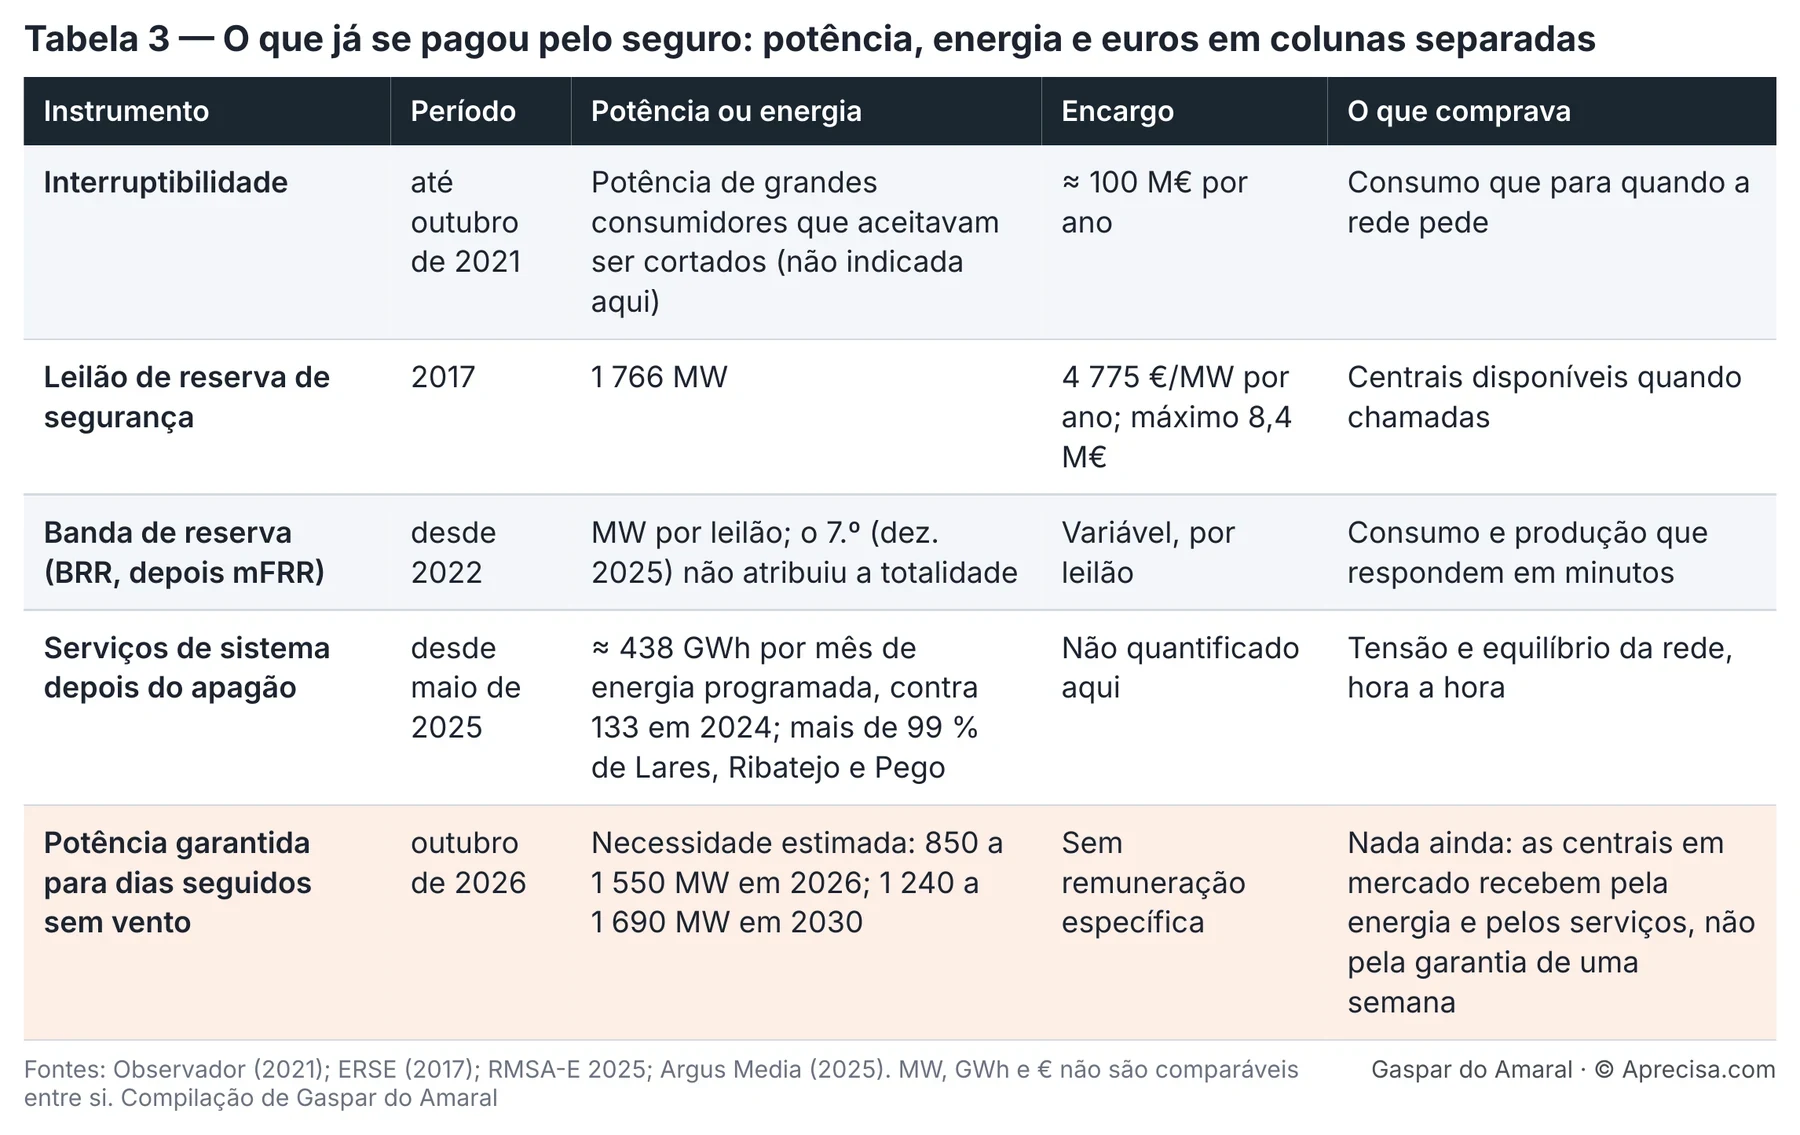
R10 Cómo leer la Tabla 3. Cada fila es un instrumento que pagó, o paga, una parte del seguro. La interrumpibilidad le costaba al sistema unos 100 M€ al año y terminó en 2021 por imposición europea. La subasta de reserva de seguridad de 2017 contrató 1 766 MW por un máximo de 8,4 M€. Desde 2022, la banda de reserva compra a quien responde en minutos, pero la subasta de diciembre de 2025 no adjudicó la totalidad de la capacidad. Después del apagón del 28 de abril de 2025, los servicios prestados a la red casi se triplicaron y los prestaron, casi todos, tres centrales de gas. Estos últimos son energía programada, no euros. Las columnas están separadas porque megavatios, gigavatios hora y euros no se suman ni se comparan entre sí: cada instrumento compra un servicio distinto. La última fila, destacada, es la que este artículo quiere subrayar: hoy no hay un pago específico por tener potencia garantizada para una semana entera.
En la práctica. Pagamos el extintor de dos minutos — quien corta el consumo durante dos horas, quien equilibra la red al minuto. No tenemos contrato con los bomberos para el incendio que dura cinco días.
Hay países que ya han hecho ese contrato. En la calma alemana de noviembre de 2024, 263 horas casi sin viento ni sol, Alemania aguantó porque mantiene unos 90 GW de centrales que no dependen del tiempo, y unos 11 GW de ellas están fuera del mercado, pagadas aparte como reserva de seguridad. Es un seguro explícito, con precio y pagador conocidos — el caso se trató en «Cinquenta hertz» (Cincuenta hercios), en el Observador.
VIII. Lo que sigue sin decidirse
El diagnóstico está hecho, y es oficial. La regla existe, la medición también y el mecanismo se ha anunciado. Faltan las decisiones que dan contenido a todo esto. La Tabla 4 las resume.
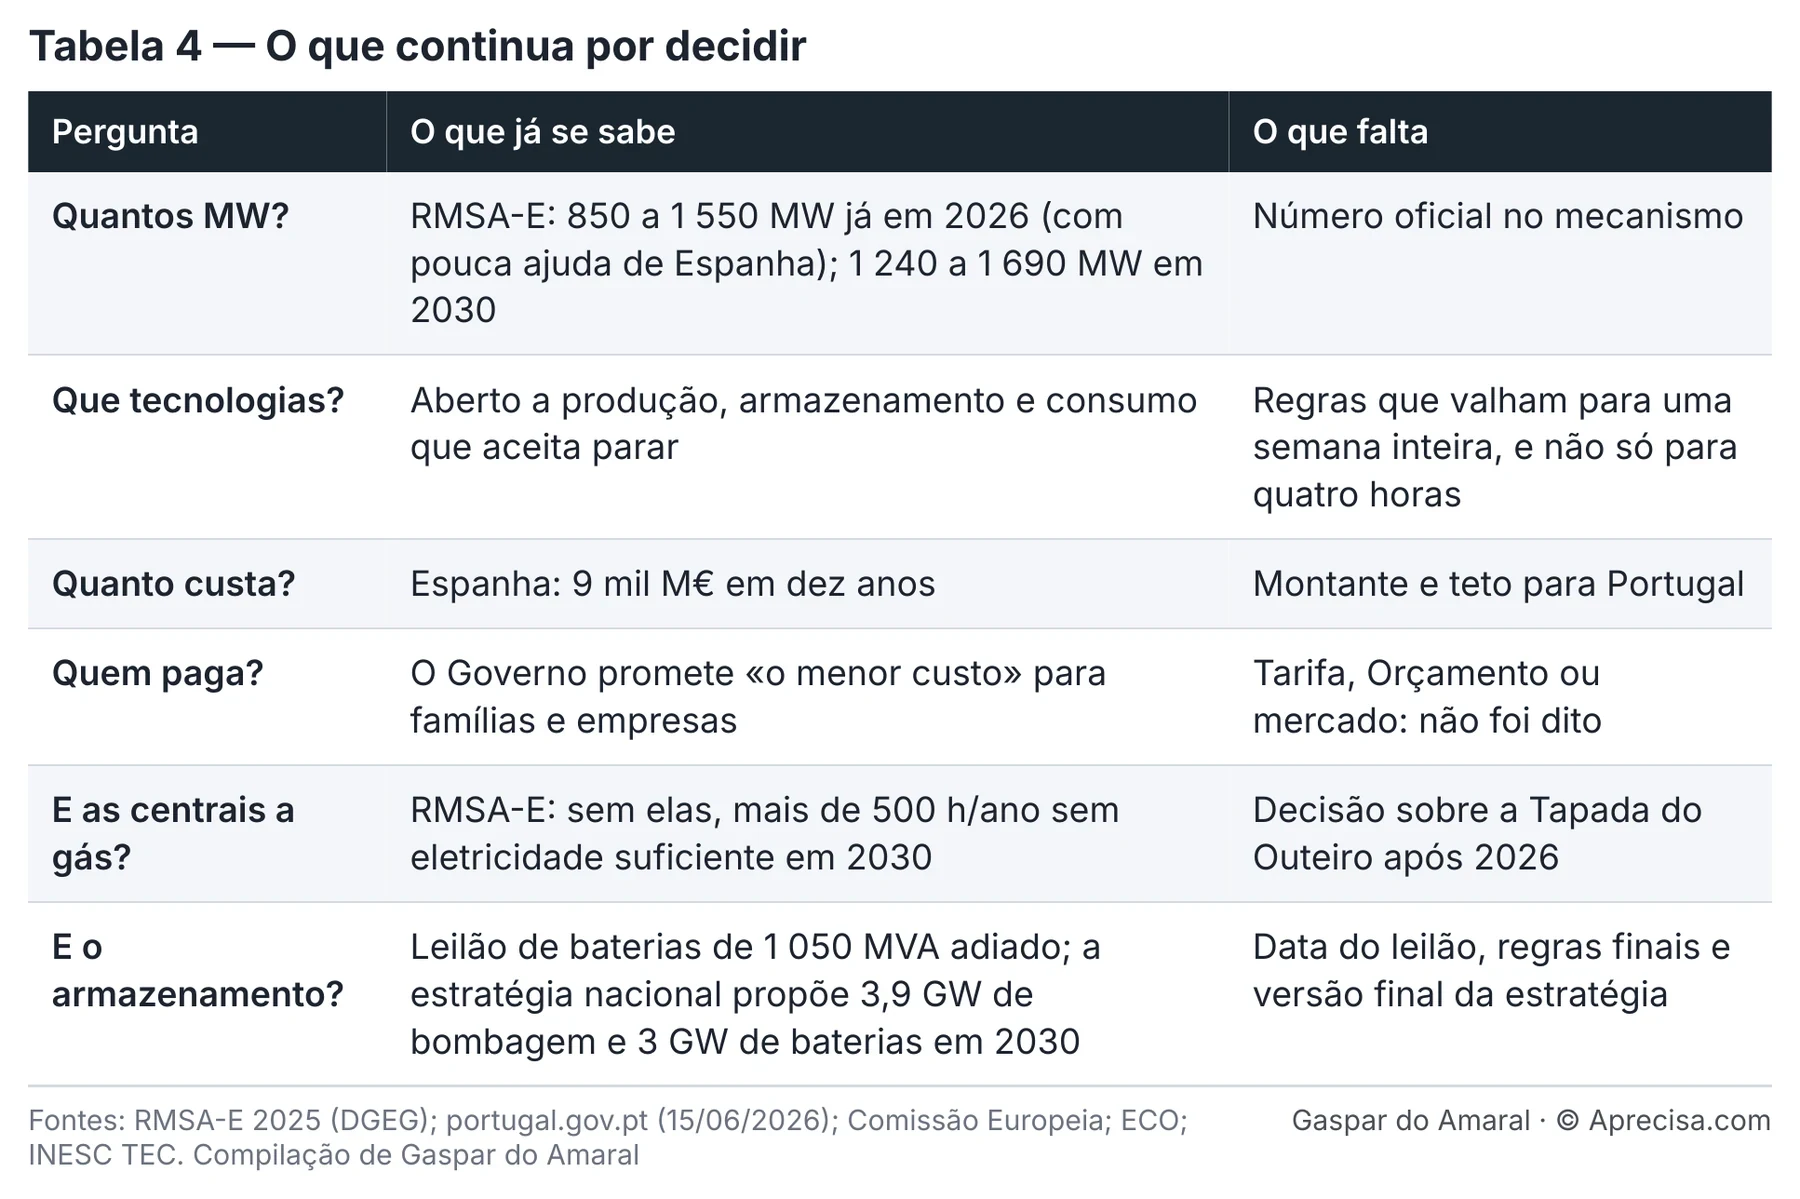
Cómo leer la Tabla 4. Cada fila es una pregunta a la que el mecanismo tendrá que responder. La columna del medio reúne lo que ya dicen los documentos oficiales; la de la derecha, lo que falta. La pregunta de la segunda fila es técnica y decisiva: una subasta que pague a quien garantiza cuatro horas no compra lo mismo que una subasta que pague a quien garantiza cinco días. La pregunta de la cuarta fila — quién paga — es la que ningún documento público ha respondido hasta ahora.
Hay una decisión que no puede esperar al mecanismo: el acuerdo de Tapada do Outeiro termina el 31 de diciembre de 2026. El informe oficial la supone en servicio hasta finales de 2029 y recomienda prever su continuidad más allá de esa fecha. Son 990 MW, cerca de una cuarta parte de la potencia de gas del país.
IX. Lo que deja este diagnóstico
- Hoy, la peor semana la aseguran centrales a las que nadie paga por estar disponibles y electricidad española que llega mientras sobra al otro lado. Los días 10 a 12 de octubre, España dio más de la mitad del consumo.
- Las centrales de gas trabajan cada vez menos. Las horas por encima de 2 GW cayeron de más de 4 000 al año a algunas decenas o centenas. El informe oficial admite, en uno de sus análisis, que algunos grupos pueden dejar de ser viables en 2028.
- En 2026 la regla se hizo más exigente y la medición oficial dice que no basta. Según la metodología nacional, ningún escenario del RMSA-E 2025 cumple la norma de 1,46 h al año; la europea es menos severa, y la diferencia entre las dos está por resolver.
- El Gobierno anunció un mecanismo, pero sin cifras. Faltan los megavatios, el importe, la duración exigida y la respuesta a la pregunta de siempre: quién paga.
- Hay un plazo a la puerta: el 31 de diciembre de 2026, fin del acuerdo de Tapada do Outeiro.
R11 La peor semana no es solo un problema de ingeniería. Es una prueba de la calidad de la planificación energética y de la responsabilidad de quien decide las inversiones.
El próximo artículo, escrito con João de Jesus Ferreira, partirá de aquí: cuántos megavatios, de qué tecnologías, en qué orden, y cómo repartir la cuenta de forma justa entre familias, empresas y Estado.
Gaspar do Amaral
Registro de la revisión
El 17 de octubre de 2026, João de Jesus Ferreira envió una revisión crítica del artículo con doce propuestas. Nueve entraron en esta edición, reescritas en el registro del texto; tres quedan para el segundo artículo, que tratará de qué hacer y de quién paga. Se añadió una corrección factual y los datos de embalses y de precios recogidos después de la primera versión. La Tabla 5 lo registra todo.
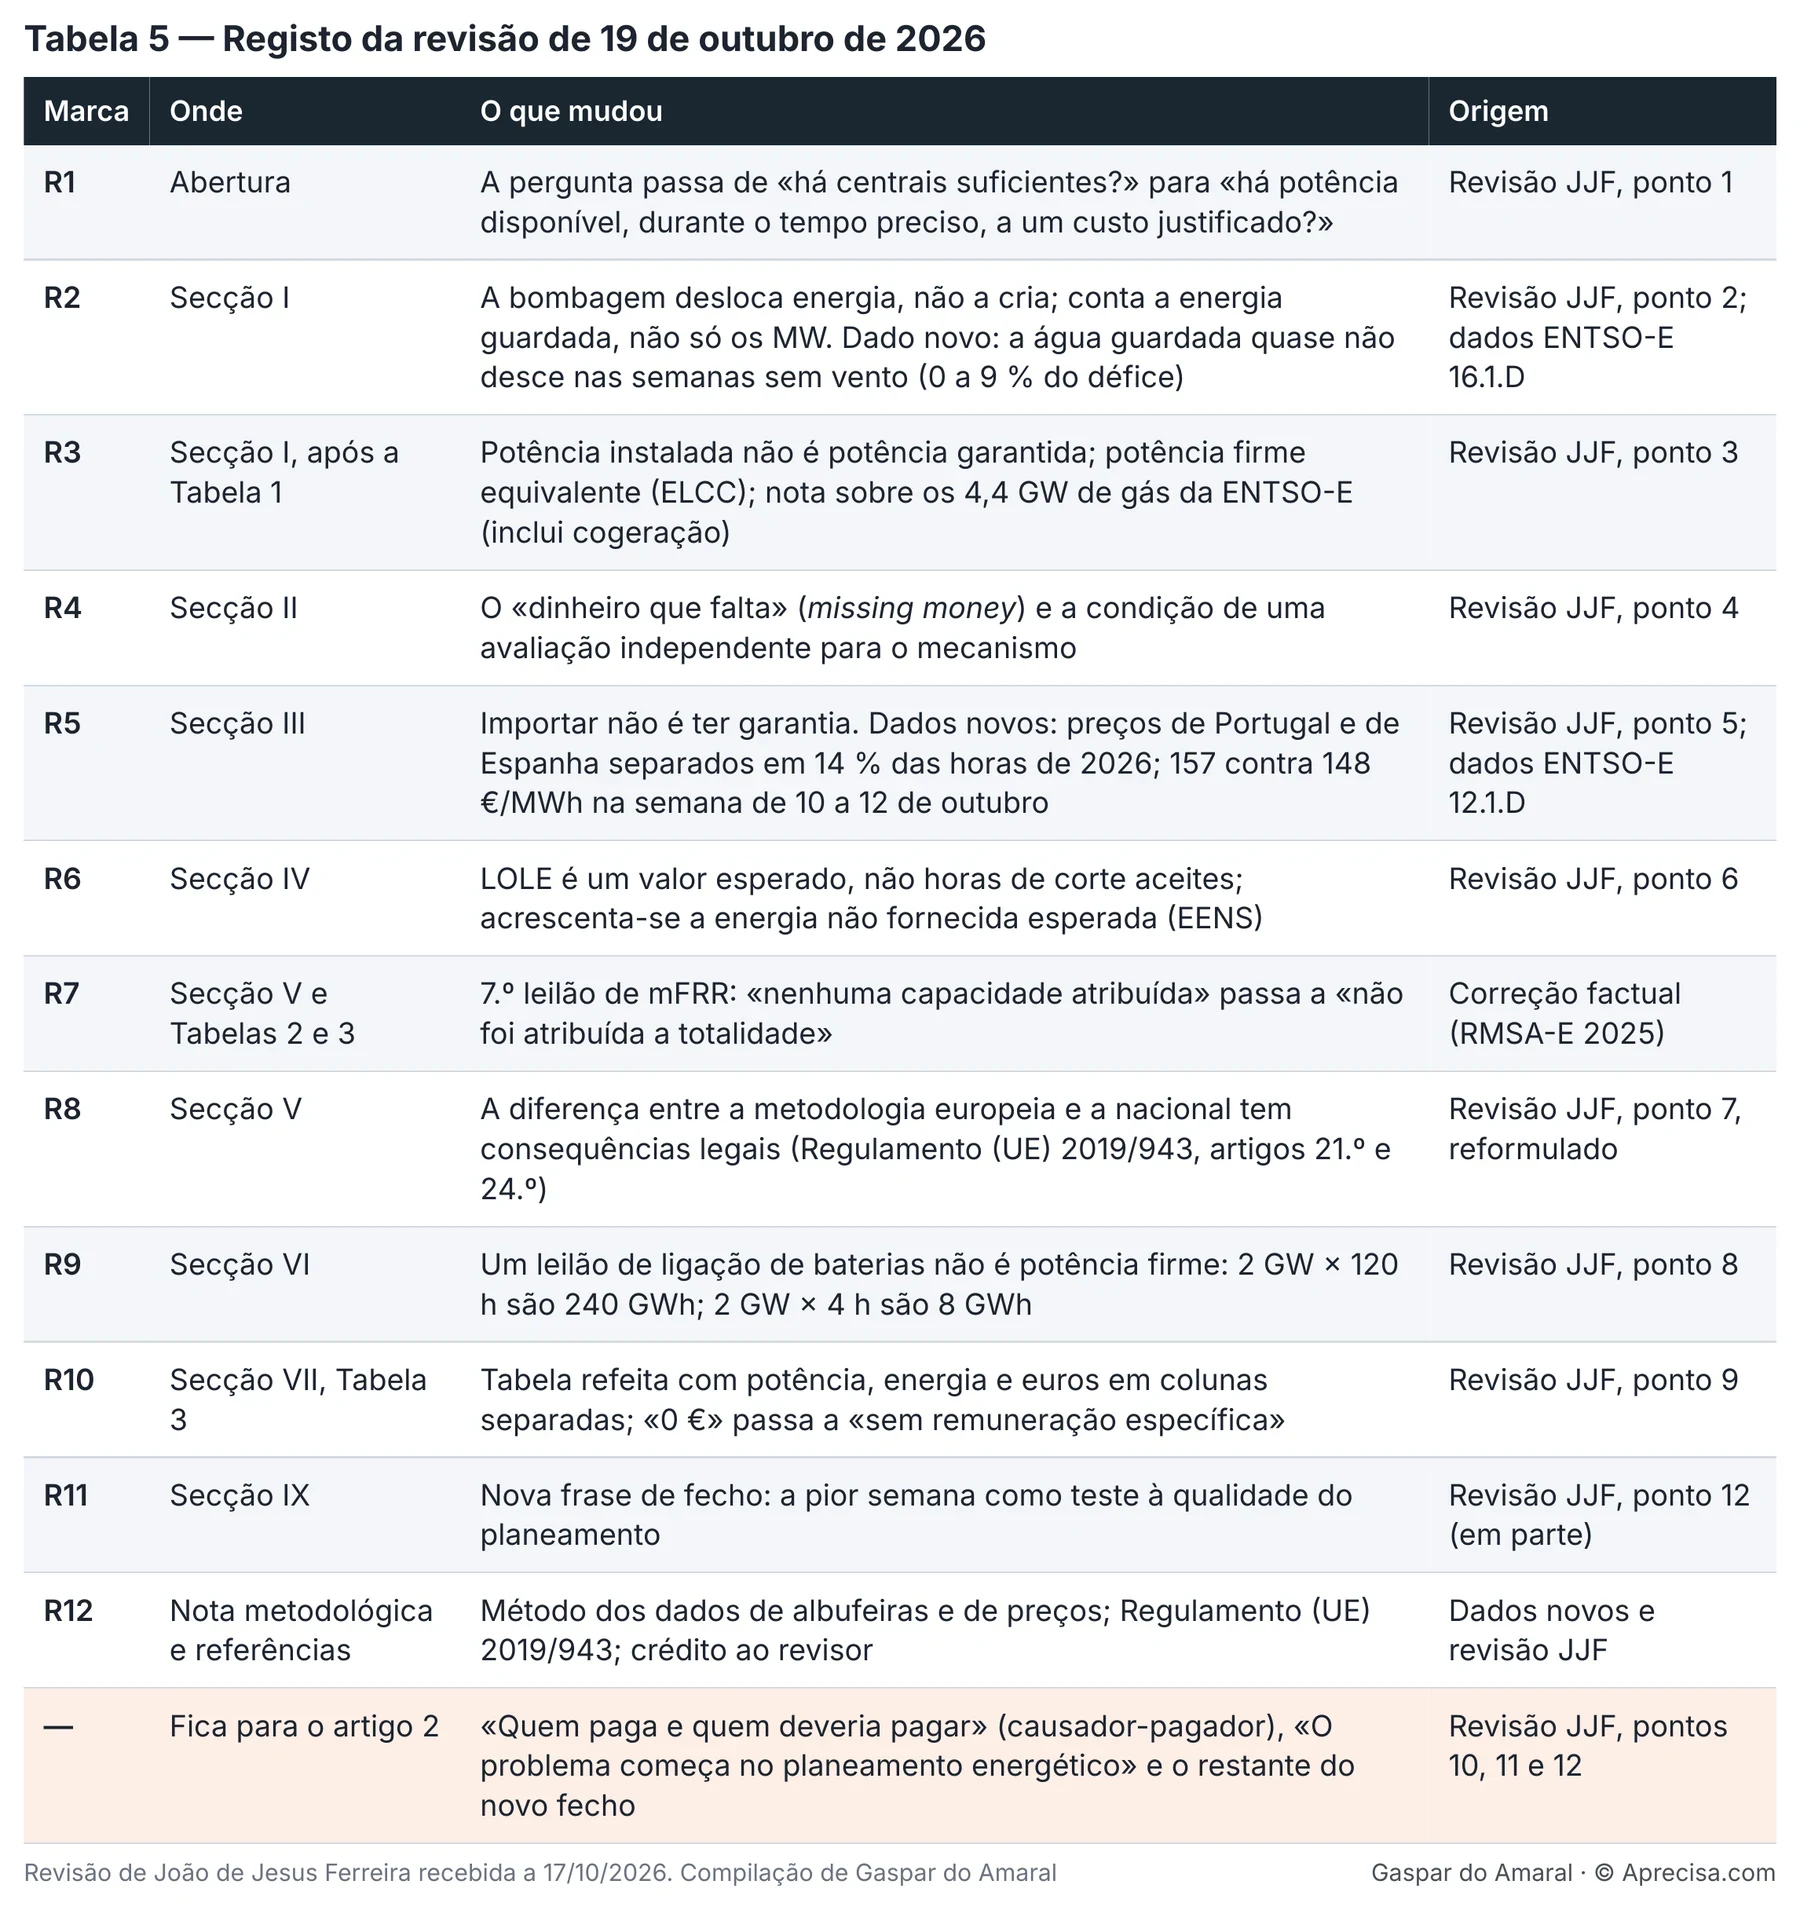
Cómo leer la Tabla 5. Cada fila corresponde a una marca en el margen del texto (R1 a R12). La columna «Origem» (origen) dice si el cambio vino de la revisión del profesor João de Jesus Ferreira, de una corrección factual o de datos nuevos. La última fila registra lo que no entró y adónde fue. La corrección R7 merece una nota: la 1.ª edición decía que la 7.ª subasta de mFRR no adjudicó ninguna capacidad; el propio RMSA-E 2025 usa dos formulaciones, «nenhuma da capacidade colocada a leilão foi atribuída» (no se adjudicó nada de la capacidad subastada) y «não atribuição da totalidade» (no adjudicación de la totalidad), y esta edición adopta la segunda, que es verdadera en cualquiera de las lecturas.
Lo que me enseñó la revisión
Escribí este artículo para contar lo que cambió en 2026. El profesor João de Jesus Ferreira lo leyó preguntando qué no estaba todavía demostrado. Son dos lecturas distintas, y el artículo necesitaba las dos.
Tres cosas cambiaron en mi forma de ver el problema. Yo contaba megavatios; él me obligó a contar los megavatios que están ahí el día que hace falta. Yo escribí «0 €»; él escribió «sem remuneração específica» (sin remuneración específica). Su frase es menos vistosa y más verdadera: el rigor a veces pierde en impacto y siempre gana en confianza. Y me corrigió un dato. Al comprobarlo, descubrí que el propio informe oficial lo describe de dos maneras distintas. La lección es sencilla: citar la fuente no exime de leerla entera.
No lo seguí al pie de la letra en todo. Escribo para quien no es ingeniero, por eso reescribí sus propuestas en el registro de este texto, con el riesgo de perder matices; si perdí alguno, la responsabilidad es mía. Y guardé para el próximo artículo las propuestas sobre quién paga y sobre la planificación. No fue por discrepar: merecen un artículo entero, que el profesor aceptó analizar conmigo, con la necesaria profundización técnica y económica.
En un tiempo en que se publica sin revisar y se revisa sin firmar, un ingeniero con décadas de profesión leyó este texto, discrepó por escrito, propuso alternativas y prefirió figurar como revisor de este texto. También esto es una forma de seguridad: la de saber que alguien lo ha comprobado.
Gaspar do Amaral
Nota metodológica
Sobre esta traducción. Traducción de la 2.ª edición (25 de octubre de 2026) del artículo que el autor publicó en LinkedIn el 16 de octubre de 2026; la versión íntegra en portugués está en este sitio. Las tres figuras y las cinco tablas del original se reproducen tal como están, con los textos en portugués y una leyenda traducida. Las citas de documentos oficiales quedan en portugués, con la traducción entre paréntesis. Las listas numeradas del original aparecen con viñetas; las marcas R1 a R12 se mantienen como en el original.
Datos horarios. Producción por tecnología, consumo e intercambios físicos Portugal–España de la ENTSO-E Transparency Platform, del 1 de enero de 2015 al 13 de octubre de 2026, en hora UTC. La importación es el saldo importador, cuando es positivo; en las horas de exportación cuenta como cero en la Figura 2. La potencia instalada por tecnología es la declarada a la ENTSO-E para cada año; incluye unidades de cogeneración de gas y por eso supera la suma de las cuatro centrales de ciclo combinado.
Calmas. Día de calma es aquel en que la producción eólica media quedó por debajo del 10 % de la potencia eólica instalada ese año. Episodio es una secuencia de cuatro o más días de calma. Los porcentajes de la Figura 2 son medias ponderadas por la duración de cada episodio, sobre la suma de las fuentes que abastecieron al país.
R12 Embalses y precios (añadido en la 2.ª edición). Energía almacenada en los embalses y centrales de bombeo: ENTSO-E 16.1.D (valores semanales, BZN|PT y BZN|ES), interpolados al día para los episodios de calma. «Agua cubierta» es la bajada de las reservas durante el episodio dividida por el consumo menos la eólica y la solar en ese episodio. Precios: ENTSO-E 12.1.D (mercado diario, BZN|PT y BZN|ES), convertidos de la hora de Madrid a UTC; «precios separados» cuando la diferencia supera 0,01 €/MWh.
Indicadores oficiales. Los valores de LOLE de la Figura 3 son del RMSA-E 2025 (metodología nacional, modelo PS-MORA, 100 % de la capacidad de interconexión disponible para intercambios comerciales), Tablas 6, 7, 10 y 15. El criterio antiguo de 5 h al año es el usado en el RMSA-E 2024.
Límites. Los episodios observados dependen del criterio escogido; con el 8 % o el 12 % el número cambia, pero no la tendencia. La importación en esas horas resultó del mercado y no prueba falta de capacidad nacional; muestra quién suministró, no quién podría haber suministrado. Las potencias de las centrales se redondearon según las fuentes indicadas.
Ediciones. 1.ª edición: 16 de octubre de 2026. 2.ª edición: 25 de octubre de 2026, con la revisión del 19 de octubre (Tabla 5) y la nota previa.
Autoría. Recogida de datos, cálculos, figuras y tablas de Gaspar do Amaral, con ayuda de IA para programación y verificación; revisión crítica y aportaciones técnicas de João de Jesus Ferreira. Las cifras se cotejaron con las fuentes originales indicadas abajo.
Referencias
- DGEG (2026), Relatório de Monitorização da Segurança de Abastecimento do Sistema Elétrico Nacional 2026–2040 (RMSA-E 2025) — A. Documentos oficiales · Asunto: informe anual del Estado sobre si habrá electricidad suficiente en Portugal de 2026 a 2040, con escenarios de demanda y oferta, prueba de estrés y análisis sin las centrales de gas. Usado en: Figura 3; sección V (12,8 h/año en la prueba de estrés, 1 240 a 1 690 MW que faltan en 2030, más de 500 h/año sin centrales de gas, 7.ª subasta de banda mFRR sin la totalidad de la capacidad adjudicada); Tablas 1, 2 y 4 (plazos de Tapada do Outeiro).
- ERSE (2026), ConvERSE sobre a norma de fiabilidade para Portugal continental — A. Documentos oficiales · Asunto: sesión pública en la que la ERSE presentó el método y el valor de la norma de fiabilidad, es decir, el número máximo de horas al año en que se acepta que falte electricidad. Usado en: sección IV (la nueva regla de 1,46 h/año).
- Governo de Portugal (15/06/2026), Governo reforça segurança do sistema elétrico com novo mecanismo de capacidade — A. Documentos oficiales · Asunto: comunicado del Gobierno que anuncia la creación de un mecanismo de capacidad, abierto a producción, almacenamiento y gestión de la demanda, con el objetivo declarado de «menor custo possível» (el menor coste posible). Usado en: sección VI y Tabla 4 (lo que se anunció y lo que quedó por decir: MW, importe, pagador).
- Governo de Portugal (2026), Governo prepara mecanismo de capacidade … em diálogo com a Comissão Europeia — A. Documentos oficiales · Asunto: comunicado sobre el diálogo con la Comisión Europea y la prenotificación del mecanismo, exigida por ser una ayuda de Estado. Usado en: sección VI y Tabla 2 (calendario del mecanismo).
- ERSE (30/03/2017), Leilão de reserva de segurança de 2017 permite poupança de 7,2 M€ — A. Documentos oficiales · Asunto: resultado de la subasta de reserva de seguridad de 2017: 1 766 MW contratados a 4 775 €/MW, con un coste máximo de 8 433 miles de euros. Usado en: Tabla 3 (lo que ya se ha pagado por el seguro).
- Regulamento (UE) 2019/943 do Parlamento Europeu e do Conselho, de 5 de junho de 2019, relativo ao mercado interno da eletricidade — A. Documentos oficiales · Asunto: reglas europeas para la evaluación de la cobertura de recursos y para los mecanismos de capacidad, incluida la relación entre la evaluación europea y las evaluaciones nacionales. Usado en: sección V (artículos 21 y 24).
- Observador/Lusa (15/06/2026), Governo cria mecanismo de capacidade para reforçar segurança do sistema elétrico — B. Prensa y análisis · Asunto: noticia sobre el anuncio del mecanismo de capacidad, con la referencia al mecanismo español de 9 000 M€ aprobado en mayo. Usado en: sección VI (comparación de calendario con España).
- ECO (29/06/2026), Leilão de baterias marcado para 14 de setembro — B. Prensa y análisis · Asunto: convocatoria para el 14 de septiembre de 2026 de la subasta de conexión a la red para 1 050 MVA de almacenamiento en baterías. Usado en: sección VI y Tablas 2 y 4.
- ECO (14/09/2026), Governo adia leilão de capacidade para armazenamento de energia — B. Prensa y análisis · Asunto: aplazamiento de la subasta de almacenamiento el mismo día en que debía celebrarse. Usado en: sección VI y Tablas 2 y 4 (subasta sin nueva fecha pública).
- INESC TEC (30/09/2026), INESC TEC contribui para a definição da Estratégia Nacional de Armazenamento de Energia — B. Prensa y análisis · Asunto: noticia sobre la Estrategia Nacional de Almacenamiento de Energía, en consulta pública del 29 de agosto al 30 de septiembre de 2026, con metas de 6,9 GW en 2030 (3,9 GW de bombeo y 3 GW de baterías) y 9,76 GW en 2040, y la conclusión de que las baterías de cuatro horas sirven para el día pero no para los periodos largos. Usado en: sección VI y Tablas 2 y 4.
- ESS News (01/06/2026), EU approves capacity market for Spain — B. Prensa y análisis · Asunto: aprobación por la Comisión Europea del mecanismo de capacidad español: 9 000 M€ en diez años. Usado en: sección VI y Tablas 2 y 4 (España ya ha decidido cuánto paga).
- Observador (13/10/2021) — B. Prensa y análisis · Asunto: fin del régimen de interrumpibilidad, impuesto por la Comisión Europea, que alivió «em 100 milhões de euros» (en 100 millones de euros) los costes del sistema eléctrico. Usado en: Tabla 3 (orden de magnitud de lo que se pagaba a quien aceptaba cortes).
- Argus Media (2025), Portuguese ancillary services rise following blackout — B. Prensa y análisis · Asunto: aumento de los servicios de sistema en Portugal después del apagón del 28 de abril de 2025: 438 GWh al mes, frente a 133 GWh de media en 2024, más del 99 % prestados por las centrales de Lares, Ribatejo y Pego. Usado en: Tabla 3 y sección VII (las centrales de gas cobran por servicios a la red, no por la garantía de una semana).
- Gaspar do Amaral (27/03/2026), Transição Energética em Portugal: O Fim das Rendas Excessivas e o Início da Responsabilidade Integral — C. Artículos del autor · Asunto: artículo del autor sobre el fin de las rentas excesivas y la responsabilidad integral en el sistema eléctrico, donde defendió en marzo de 2026 la creación de un mecanismo de capacidad. Usado en: sección VI (antelación de la propuesta frente al anuncio del Gobierno).
- Gaspar do Amaral (14/06/2026), Tensão, não adjetivos: o que o relatório final do apagão ibérico exige que a engenharia diga em voz alta — C. Artículos del autor · Asunto: artículo del autor sobre el informe final del apagón ibérico, que distingue suficiencia (que haya centrales suficientes, medida en LOLE y EENS) de estabilidad (tensión y control de la red al segundo). Usado en: sección IV (la peor semana es un problema de suficiencia, no de estabilidad).
- Gaspar do Amaral (02/07/2026), 400 kV de Comércio, Zero de Inércia Garantida — O que a nova interligação Minho–Galiza transporta, e o que não dispensa — C. Artículos del autor · Asunto: artículo del autor sobre la nueva interconexión Miño–Galicia de 400 kV: aumenta los intercambios y ayuda a la suficiencia, pero no protege cuando los dos lados de la frontera fallan a la vez. Usado en: sección III (los límites del seguro que pasó a España).
- Gaspar do Amaral e João de Jesus Ferreira (15/10/2026), A pior semana — Quanto custa não ficar às escuras quando faltam o vento e o sol — C. Artículos del autor · Asunto: artículo del autor con João de Jesus Ferreira que calcula cuánto cuesta garantizar 2 GW durante 120 horas, tres veces al año, con turbinas de gas, demanda que acepta parar, bombeo o baterías. Usado en: introducción y sección I (la medida de 2 GW de la peor semana).
- Gaspar do Amaral (13/10/2026), As piores semanas que já tivemos — C. Artículos del autor · Asunto: artículo del autor que identifica, con datos horarios de la ENTSO-E de 2015 a 2026, las semanas reales con poco viento en Portugal y quién abasteció al país esos días. Usado en: Figura 2 y nota metodológica (misma serie y mismo criterio de calma).
- Gaspar do Amaral (01/10/2026), Cinquenta hertz: o que o interruptor esconde enquanto o país dorme, Observador — C. Artículos del autor · Asunto: artículo de opinión del autor sobre el coste del sistema eléctrico más allá del precio del MWh, con el caso de la calma alemana de 263 horas en noviembre de 2024 y los cerca de 11 GW de reserva fuera del mercado. Usado en: sección VII (ejemplo de un seguro explícito, con precio y pagador conocidos).
- Gaspar do Amaral (outubro de 2026), Oito avisos — O que os relatórios oficiais dizem desde 2018 sobre a segurança de abastecimento — C. Artículos del autor · Asunto: artículo del autor que reúne lo que los informes oficiales de seguridad de suministro dijeron de 2018 a 2025, la divergencia entre la metodología nacional y la europea y, en el capítulo VIII, los mecanismos de capacidad en Portugal, España y otros países. Usado en: sección V (divergencia entre las dos metodologías) y sección VI (comparación internacional, no repetida aquí).
- Gaspar do Amaral (outubro de 2026), Duas horas ao fim da tarde — C. Artículos del autor · Asunto: artículo del autor sobre las activaciones del servicio español de respuesta activa de la demanda al final de la tarde, cuando España pide a la industria que recorte consumo por falta de producción. Usado en: sección III (la ayuda de España depende de que España tenga electricidad de sobra).
- ENTSO-E Transparency Platform — D. Datos · Asunto: base de datos europea con la producción horaria por tecnología, el consumo, los intercambios físicos y la potencia instalada de Portugal, de 2015 a 2026; en la 2.ª edición se añadieron la energía almacenada en los embalses (16.1.D) y los precios del mercado diario (12.1.D) de Portugal y de España. Usado en: Figuras 1 y 2, apertura del artículo (10 a 12 de octubre de 2026) y secciones I y III (embalses y separación de precios).
- OpenInfraMap — D. Datos · Asunto: mapa abierto de infraestructuras eléctricas, con la potencia de las centrales de ciclo combinado de Ribatejo, Tapada do Outeiro, Lares y Pego. Usado en: Tabla 1 (potencia de las cuatro centrales).
El debate está en LinkedIn (en portugués)
Los comentarios a este texto se hacen en LinkedIn, donde el artículo se compartió en portugués. Puede escribir en español. Esté de acuerdo, discrepe o aporte datos: todas las objeciones fundamentadas reciben respuesta.
Gaspar do Amaral · Original en portugués del 16 de octubre de 2026, publicado en este sitio; traducción emitida el 27 de octubre de 2026 · Figuras y tablas © Aprecisa.com · Con ayuda de IA