 → Grupo Aprecisa · نربط أصحاب المعرفة بمن يحتاج إليها
الإنسان والمجتمع · مقال نُشر على لينكدإن في 17 يونيو 2026
التقاعد في الستين؟ الحساب الذي لا يجريه أحد تقريبًا — والحساب الذي ينبغي أن نجريه
كيف يعمل الضمان الاجتماعي البرتغالي حقًّا، مشروحًا بأرقام بسيطة
Gaspar do Amaral · 17 يونيو 2026
ترجمة عن الأصل البرتغالي. صدرت هذه النسخة في 30 أكتوبر 2026.
في هذا الموقع، هذه المقالة
حين يَعِد أحدهم بخفض سنّ التقاعد إلى 60 عامًا، يبدو الأمر جميلًا جدًّا. ومن ذا الذي لا يستحسنه؟ المشكلة أنه يقوم على فكرة خاطئة عن طريقة عمل الضمان الاجتماعي. فكثيرون يظنّون أنه كالخزنة التي ينتظرنا فيها مالنا. وليس كذلك. وحين نفهم كيف يعمل حقًّا، يتغيّر الحديث كلّه.
أولًا: ما الضمان الاجتماعي في الحقيقة؟
الضمان الاجتماعي هو المنظومة العامة التي تدفع معاشات التقاعد (وكذلك إعانات المرض والبطالة وغيرها). وفي كلّ شهر، يُقتطع جزء من كلّ راتب لصالح الضمان الاجتماعي. ونسمّي هذا الجزء الاشتراكات: إنه المال الذي يسلّمه العامل والشركة إلى الدولة لإدامة هذه المنظومة. ويظهر في قسيمة الراتب، وكثيرون لا ينتبهون إليه أصلًا.
والسؤال الكبير هو: إلى أين يذهب هذا المال؟
كيف تعمل عمليًّا: الدلو ذو الصنبورين
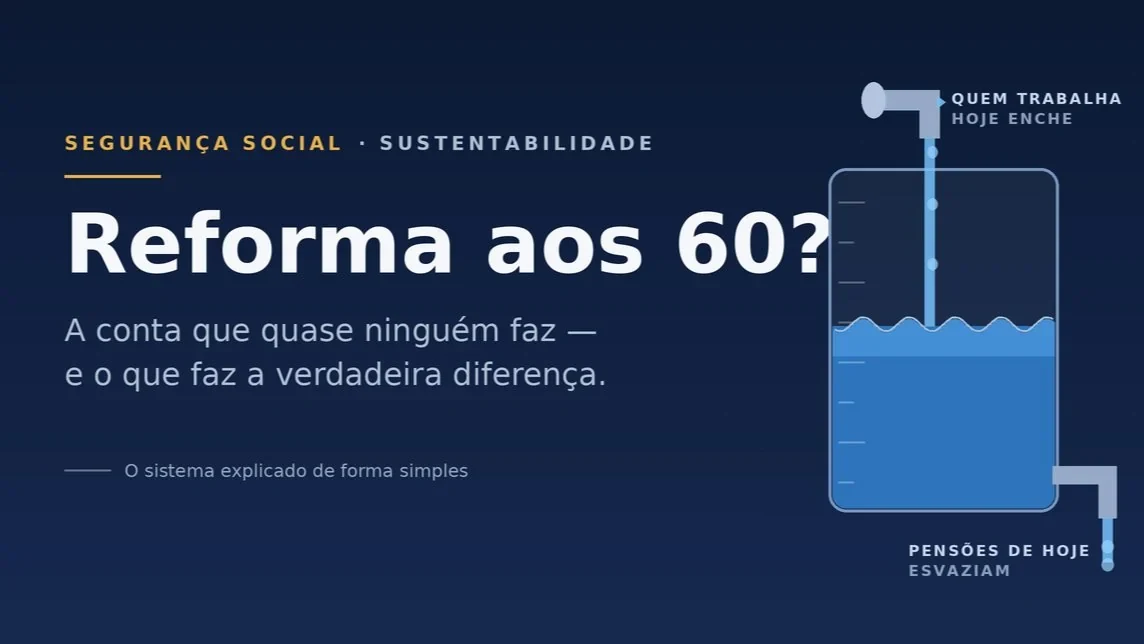
تخيّل دلوًا له صنبوران.
الصنبور العلوي يملأ الدلو: إنه المال الداخل، الآتي من اشتراكات من يعملون اليوم.
الصنبور السفلي يُفرغ الدلو: إنه المال الخارج، لدفع معاشات من تقاعدوا اليوم.
وهنا النقطة التي لا يعرفها أحد تقريبًا: المال الذي دفعتَه اشتراكًا هذا الشهر لم يُحفظ في حساب يحمل اسمك. لقد ذهب فورًا تقريبًا لدفع معاش من تقاعد قبلك. وحين يحين دورك لتقبض، لن يعود إليك مالك — بل ستدفع اشتراكاتُ من يعملون آنذاك معاشَك.
ولهذه الطريقة اسم تقني: التوزيع (نظام الدفع أولًا بأول، pay-as-you-go). وبلغة الحياة اليومية، يعني ذلك ببساطة: كلّ جيل يدفع تقاعد الجيل الذي سبقه. إنه ليس ادّخارًا فرديًّا — بل اتفاق بين الأجيال. ولهذا يقال إنه «عقد بين الأجيال»: الأبناء يدفعون للآباء، على أمل أن يدفع لهم أبناؤهم لاحقًا.
وما دام المال يدخل بغزارة من الصنبور العلوي (كثيرون يعملون) ويخرج ببطء من السفلي (قلّة من المتقاعدين، ولسنوات قليلة)، يحافظ الدلو على مستواه. ويصمد التوازن.
المشكلة هي ما يحدث في البرتغال: يولد أطفال أقلّ ونعيش سنوات أطول. وبلغة بسيطة، يقلّ باستمرار عدد الشباب الداخلين إلى سوق العمل (ملء أقلّ من الأعلى)، ويكثر باستمرار عدد المتقاعدين الذين يعيشون مدّة أطول (إفراغ أكثر من الأسفل، ولسنوات أطول). فيضعف الصنبور العلوي ويتّسع السفلي أكثر فأكثر.
لماذا «يكسر» خفضُ السنّ إلى الستين المنظومة
إن خفض سنّ التقاعد إلى 60 عامًا يفعل أمرين في آن واحد — وكلاهما يفاقم مشكلة الدلو بالضبط:
يُغلق الصنبور العلوي قليلًا. إذ يُخرج من العمل 6 إلى 7 سنوات من أشخاص كانوا سيواصلون دفع الاشتراكات فصاروا يقبضون. والأسوأ: إنها في العادة السنوات التي يكسب فيها المرء أكثر ما يكسب في حياته — أي السنوات التي كان هؤلاء يدفعون فيها أعلى الاشتراكات.
يفتح الصنبور السفلي أكثر. فالأشخاص أنفسهم يبدؤون قبض المعاش مبكرًا. ولأننا نعيش سنوات أطول، سيقبضونه مدّة أطول.
والنتيجة: يدخل أقلّ، ويخرج أكثر، ويفرغ الدلو أسرع.
وهنا الجزء الذي نادرًا ما يقال بوضوح: هذا لا يسدّد نفسه بنفسه. فالفاتورة لا تختفي — بل تُدفع إلى الأمام فحسب. من يقرّر الإجراء اليوم يجني المكسب الفوري؛ ومن يتحمّل الفاتورة هم شباب العقود القادمة. ولا يبقى لهم إلا ثلاثة خيارات، كلّها سيّئة: دفع اشتراكات أكبر، أو قبض معاشات أدنى، أو رؤية سنّ التقاعد ترتفع أكثر في المستقبل.
وبعبارة صريحة: التقاعد في الستين اليوم وعدٌ يُدفع ثمنه من مال أبنائنا.
ما هو موجود اليوم (ويعمل أفضل ممّا يُظنّ)
قبل ابتكار حلول جديدة، يجدر النظر إلى أمرين يملكهما البلد فعلًا — ولا يعرفهما إلا قليلون:
1. «وسادة» تزيد على 40 مليار يورو. ثمّة صندوق احتياطي يُدعى صندوق الاستقرار المالي للضمان الاجتماعي (Fundo de Estabilização Financeira da Segurança Social، FEFSS) — اسم معقّد لفكرة بسيطة: إنه مدّخرات محفوظة للطوارئ. وفي نهاية 2025 كانت قيمته نحو 42 مليار يورو، وهو ما يكفي لدفع أكثر من سنتين من المعاشات حتى لو توقّف، على سبيل الافتراض المستحيل، دخول المال من الصنبور العلوي. إنها وسادة أمان تجاوزت حتى الهدف الذي أُنشئت من أجله. وكثيرون لا يعرفون حتى بوجودها.
2. سنّ تقاعد تتكيّف من تلقاء نفسها. ليست سنّ التقاعد رقمًا ثابتًا: إنها تتبع متوسط العمر المتوقّع (أي كم سنة يعيش الناس في المتوسط). وفي 2026 تبلغ 66 عامًا و9 أشهر. والمنطق ليس معاقبة أحد — إنه مجرّد حساب. فإن عاش الناس أطول، وجب دفع المعاش لسنوات أكثر؛ ولذلك يُعمَل قليلًا أكثر لموازنته. وهذا التعديل التلقائي يحدث اليوم فعلًا.
باختصار: لدى المنظومة آليات دفاع تعمل بالفعل. وخطأ من يَعِد بالتقاعد في الستين هو التظاهر بأنها غير موجودة.
ما الذي يصنع الفرق حقًّا من أجل الاستدامة
لا يُنقَذ الضمان الاجتماعي على المدى الطويل بالوعود. بل بأربعة تغييرات — وسأشرح كلًّا منها بمثال بسيط.
1. قاعدة تلقائية، بدل حرب سياسية في كلّ مرّة يلزم فيها القرار. اليوم، في كلّ مرّة يجب فيها تعديل المنظومة (تغيير السنّ أو الحسابات أو المبالغ)، ينشب جدل سياسي يمتدّ سنوات. والمقترح هو تركيب ما يشبه منظّم الحرارة. فكما يشغّل منظّم الحرارة في البيت التدفئة ويطفئها من تلقاء نفسه للحفاظ على الحرارة المناسبة، من دون أن يضطرّ أحد إلى الجدال في الأمر كلّ يوم، تكون للمنظومة قاعدة ثابتة تعيد توازنها تلقائيًّا حين تبدأ الحسابات بالانحراف — من دون الاعتماد على من في السلطة ولا على الوعود الانتخابية.
2. عدم الاعتماد على الأجور وحدها لتمويل المعاشات. اليوم، يأتي كلّ المال الذي يملأ الدلو تقريبًا من مصدر واحد: الأجور. لكن مع قيام الآلات والبرامج الحاسوبية بقدر متزايد من العمل، تقلّ الأجور التي تُدفع عنها الاشتراكات. فمن المنطقي إذن جلب جزء من التمويل من مصدر آخر — من ضرائب يجبيها البلد أصلًا ويعرف كيف يقيسها جيّدًا. ومثالان ملموسان:
- IVA هي ضريبة القيمة المضافة التي ندفعها جميعًا حين نشتري أيّ شيء (تُضاف إلى سعر المنتجات).
- IRC هي الضريبة التي تدفعها الشركات على أرباحها.
والفكرة هي توجيه حصّة من هذه الضرائب إلى المعاشات. وبذلك، حتى لو تراجع العمل البشري، تظلّ المنظومة تتغذّى من الثروة التي يولّدها الاقتصاد في مجمله. (ويقترح بعضهم بديلًا هو «ضريبة على الروبوتات». تبدو فكرة جميلة، لكن يكاد يستحيل حسابها عمليًّا — فلا أحد يستطيع أن يقيس، داخل ربح شركة ما، أيّ جزء جاء «من الروبوت». ولذلك فإن استخدام ضرائب قائمة أعدل وأسهل تطبيقًا.)
3. الادّخار بمال جديد — وعدم الاقتطاع ممّا هو موجود أبدًا. وهذا ربما أهمّ الأجزاء، وفيه تتعثّر جلّ المقترحات.
يقترح بعضهم: «لنضع 15% من الاشتراك في حساب ادّخار فردي باسم كلّ شخص». يبدو ذلك رائعًا للوهلة الأولى — فسيكون لكلّ واحد ادّخاره الخاص. لكن ثمّة فخًّا: هذه الـ15% هي بالضبط المال الذي يدفع اليوم معاشات من تقاعدوا. فإن حوّلناها إلى مدّخرات فردية، فتحنا ثغرة فورية في الحاضر. إنه كمن يقرّر ألّا يدفع الإيجار هذا الشهر ليبدأ الادّخار لشراء بيت بعد 30 عامًا — قد يُحلّ المستقبل، لكنه غدًا يبقى بلا مسكن.
والطريقة الصحيحة هي العكس: إنشاء هذا الادّخار بمال جديد، من دون المساس بما يدفع معاشات اليوم. على سبيل المثال، خطّة ادّخار تقاعدي ينضمّ إليها جميع العاملين تلقائيًّا (ويمكنهم الانسحاب إن لم يرغبوا)، تساعد فيها الشركة بدفع جزء. وبذلك يجمع كلّ شخص، على امتداد مسيرته المهنية، ادّخارًا إضافيًّا للمستقبل — من دون أخذ سنت واحد من المال الذي يسند المعاشات الحالية.
4. أسرع الروافع جميعًا: مزيد من الناس يعملون. لا صندوق ولا معادلة يحلّان المشكلة إن نقص من يدفعون الاشتراكات. والأمور الثلاثة التي توازن الدلو أسرع من غيرها بسيطة: مزيد من الناس يعملون (بمن فيهم عمّال قادمون من خارج البلد بالمؤهّلات التي نحتاجها)، ومزيد من الناشطين اقتصاديًّا (الشباب والنساء، وكذلك من يرغب، وقد تقدّم به العمر، في مواصلة العمل)، وعمل «في الظلّ» أقلّ، خارج المنظومة (أي أشخاص يعملون ولا يدفعون اشتراكات). واللافت أن الحسابات صمدت في السنوات الأخيرة بفضل هذا إلى حدّ كبير — ولا سيّما قدوم عمّال جدد. ولا يكاد أحد يتحدّث عن ذلك.
الفكرة المحورية في جملة واحدة
لا حاجة إلى هدم المنظومة لإنقاذها. بل يجب تعزيزها حيث هي قائمة أصلًا: قاعدة تلقائية توازنها من تلقاء نفسها، وأكثر من مصدر واحد للمال، وادّخار ينمو بمال جديد، ومزيد من الناس يعملون.
التقاعد في الستين يبيع وعدًا اليوم ويرسل الفاتورة إلى أبنائنا. والاستدامة الحقيقية تفعل العكس: تضمن أن تسند الثروةُ المولَّدة اليوم استقرارَ الجميع غدًا.
لا يُضمن المستقبل بالوعد بالمستحيل. بل يُضمن بإجراء الحسابات الصحيحة — وبامتلاك الشجاعة لشرحها.
بكلمات بسيطة (معجم هذا المقال)
- الاشتراكات: الجزء من الراتب الذي يذهب كلّ شهر إلى الضمان الاجتماعي.
- الضمان الاجتماعي: المنظومة العامة التي تدفع المعاشات وأشكال الدعم الأخرى.
- التوزيع: الطريقة الحالية — كلّ جيل يدفع تقاعد الجيل الذي سبقه؛ مالك لا يُحفظ، بل يُستعمل فورًا.
- العقد بين الأجيال: فكرة أن من يعملون اليوم يدفعون لمتقاعدي اليوم، وسيدفع لهم من يأتون بعدهم.
- متوسط العمر المتوقّع: كم سنة يعيش الناس في المتوسط. فإن ارتفع، وجب دفع المعاشات مدّة أطول.
- الصندوق الاحتياطي (FEFSS): «مدّخرات» المنظومة، المحفوظة للطوارئ؛ وهي اليوم تكفي لأكثر من سنتين من المعاشات.
- IVA: الضريبة التي ندفعها عند شراء المنتجات والخدمات (وهي مشمولة في السعر).
- IRC: الضريبة التي تدفعها الشركات على أرباحها.
- الادّخار التقاعدي: ادّخار إضافي، منفصل عن معاش الدولة، ينمو على امتداد العمر ليكمّل دخل التقاعد.
أيّ تغيير ترى أنه سيصنع الفرق الأكبر؟ النقاش ملك للجميع — لأن العقد بين الأجيال ملك للجميع أيضًا.
Gaspar do Amaral
ملاحظة منهجية
ما هذه الصفحة. ترجمة عربية لمقال نشره المؤلف على لينكدإن في 17 يونيو 2026؛ والنسخة البرتغالية الكاملة على هذا الموقع. لا يتضمّن المقال حسابات خاصّة؛ والأرقام (نحو 42 مليار يورو في FEFSS في نهاية 2025، وأكثر من سنتين من المعاشات، وسنّ تقاعد قانونية قدرها 66 عامًا و9 أشهر في 2026، و15% من الاشتراك) هي أرقام الأصل وتخصّ البرتغال.
تغيير في الشكل لا في المضمون. تُرجمت «repartição» بالمصطلح المعتاد، التوزيع (الدفع أولًا بأول). واحتُفظ بالاختصارات البرتغالية FEFSS وIVA وIRC مع شرحها. لا يتضمّن الأصل روابط.
النقاش على لينكدإن (بالبرتغالية)
تُكتب التعليقات على هذا النص في لينكدإن، حيث نُشرت المقالة باللغة البرتغالية. يمكنكم الكتابة بالعربية. وافقوا أو خالفوا أو أضيفوا بيانات: كل اعتراض مُعلَّل يلقى ردًّا.
Gaspar do Amaral · الأصل البرتغالي بتاريخ 17 يونيو 2026، منشور في هذا الموقع؛ صدرت الترجمة في 30 أكتوبر 2026 · الأشكال والجداول © Aprecisa.com · بالاستعانة بالذكاء الاصطناعي
كيفية الاستشهاد: Gaspar do Amaral (2026). Reforma aos 60? A conta que quase ninguém faz — e a que devíamos fazer. Zenodo. https://doi.org/10.5281/zenodo.23814396 · أرشيف دائم في Zenodo.