 ← Grupo Aprecisa · Menghubungkan yang ahli dengan yang membutuhkan
Manusia dan masyarakat · Artikel diterbitkan di LinkedIn pada 17 Juni 2026
Pensiun di Usia 60? Hitungan yang Hampir Tak Pernah Dilakukan — dan yang Seharusnya Kita Lakukan
Bagaimana Jaminan Sosial Portugal sebenarnya bekerja, dijelaskan dengan angka sederhana
Gaspar do Amaral · 17 Juni 2026
Terjemahan dari naskah asli berbahasa Portugis. Versi ini diterbitkan pada 30 Oktober 2026.
Di situs ini, artikel ini telah
Ketika seseorang menjanjikan untuk menurunkan usia pensiun menjadi 60 tahun, kedengarannya sangat bagus. Siapa yang tidak suka? Masalahnya, janji itu bertumpu pada gagasan keliru tentang cara kerja Jaminan Sosial. Banyak orang mengira Jaminan Sosial seperti brankas tempat uang kita menunggu kita. Bukan. Dan begitu kita memahami cara kerjanya yang sebenarnya, seluruh percakapan berubah.
Pertama: sebenarnya apa itu Jaminan Sosial?
Jaminan Sosial adalah sistem publik yang membayar pensiun hari tua (dan juga tunjangan sakit, tunjangan pengangguran, dan sebagainya). Setiap bulan, dari setiap gaji, sebagian disetorkan ke Jaminan Sosial. Bagian itu kita sebut iuran: uang yang diserahkan pekerja dan perusahaan kepada Negara untuk menopang sistem ini. Iuran itu tercantum di slip gaji, dan banyak orang bahkan tidak memperhatikannya.
Pertanyaan besarnya: ke mana uang itu pergi?
Cara kerjanya dalam praktik: ember dengan dua keran
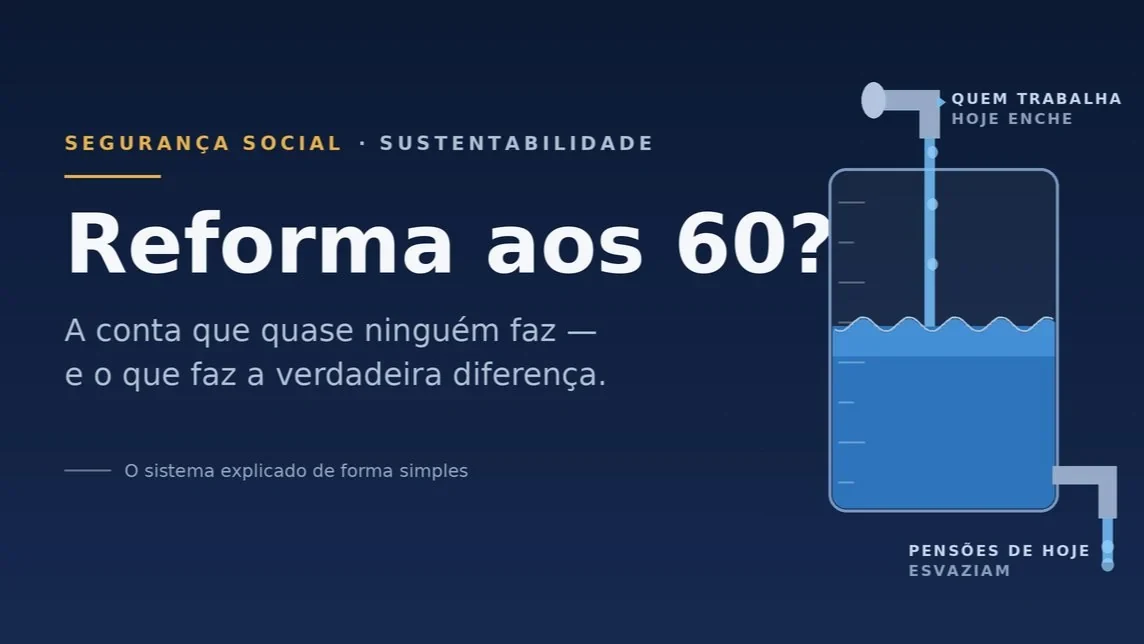
Bayangkan sebuah ember dengan dua keran.
Keran atas mengisi ember: itulah uang yang masuk, dari iuran orang-orang yang bekerja hari ini.
Keran bawah mengosongkan ember: itulah uang yang keluar, untuk membayar pensiun orang-orang yang sudah pensiun hari ini.
Inilah hal yang hampir tak diketahui siapa pun: uang yang Anda setorkan bulan ini tidak disimpan di rekening atas nama Anda. Uang itu hampir seketika dipakai untuk membayar pensiun orang yang sudah pensiun. Ketika tiba giliran Anda menerima, yang kembali bukan uang Anda — melainkan iuran orang-orang yang bekerja pada saat itu yang membayar pensiun Anda.
Metode ini memiliki nama teknis: sistem pembagian (pay-as-you-go). Dalam bahasa sehari-hari, artinya sederhana: setiap generasi membayar pensiun generasi sebelumnya. Ini bukan tabungan individu — ini kesepakatan antargenerasi. Karena itulah disebut «kontrak antargenerasi»: anak-anak membayar orang tua mereka, dengan harapan kelak anak-anak mereka sendiri akan membayar mereka.
Selama banyak uang masuk lewat keran atas (banyak orang bekerja) dan keluar perlahan lewat keran bawah (sedikit pensiunan, dan untuk sedikit tahun), ketinggian air dalam ember terjaga. Keseimbangan bertahan.
Masalahnya adalah apa yang terjadi di Portugal: semakin sedikit anak yang lahir dan kita hidup lebih lama. Dalam bahasa sederhana, semakin sedikit orang muda yang masuk ke pasar kerja (semakin sedikit yang mengisi dari atas) dan semakin banyak pensiunan yang hidup lebih lama (semakin banyak yang mengosongkan dari bawah, untuk lebih banyak tahun). Keran atas melemah dan keran bawah terbuka semakin lebar.
Mengapa menurunkan usia menjadi 60 «merusak» sistem
Menurunkan usia pensiun menjadi 60 tahun melakukan dua hal sekaligus — dan keduanya justru memperparah masalah ember:
Keran atas sedikit tertutup. Kebijakan ini mengeluarkan dari dunia kerja 6 sampai 7 tahun masa kerja orang-orang yang, alih-alih terus membayar iuran, mulai menerima. Lebih buruk lagi: itulah biasanya tahun-tahun dengan penghasilan tertinggi dalam hidup — artinya, tahun-tahun ketika orang-orang itu membayar iuran paling besar.
Keran bawah terbuka lebih lebar. Orang-orang yang sama mulai menerima pensiun lebih awal. Dan karena kita hidup lebih lama, mereka akan menerimanya lebih lama.
Hasilnya: yang masuk lebih sedikit, yang keluar lebih banyak, dan ember lebih cepat kosong.
Dan inilah bagian yang jarang dikatakan dengan jelas: ini tidak membayar dirinya sendiri. Tagihannya tidak hilang — hanya didorong ke depan. Yang memutuskan kebijakan itu hari ini menikmati manfaat seketika; yang menanggung tagihannya adalah kaum muda dalam dekade-dekade mendatang. Bagi mereka hanya tersisa tiga pilihan, semuanya buruk: membayar iuran lebih besar lagi, menerima pensiun lebih kecil, atau melihat usia pensiun naik lebih tinggi lagi di masa depan.
Terus terang saja: pensiun di usia 60 hari ini adalah janji yang dibayar dengan uang anak-anak kita.
Apa yang sudah ada hari ini (dan bekerja lebih baik dari yang dikira)
Sebelum menciptakan solusi baru, ada baiknya melihat dua hal yang sudah dimiliki negara ini — dan yang hanya diketahui sedikit orang:
1. «Bantalan» lebih dari 40 miliar euro. Ada dana cadangan bernama Dana Stabilisasi Keuangan Jaminan Sosial (Fundo de Estabilização Financeira da Segurança Social, FEFSS) — nama rumit untuk gagasan sederhana: itu adalah tabungan simpanan untuk keadaan darurat. Pada akhir 2025 nilainya sekitar 42 miliar euro, cukup untuk membayar lebih dari dua tahun pensiun meskipun, secara mustahil, uang berhenti masuk lewat keran atas. Ini bantalan pengaman yang bahkan sudah melampaui target pembentukannya. Banyak orang bahkan tidak tahu dana ini ada.
2. Usia pensiun yang menyesuaikan diri sendiri. Usia pensiun bukan angka tetap: ia mengikuti angka harapan hidup (yaitu berapa tahun, rata-rata, orang hidup). Pada 2026 usia itu adalah 66 tahun 9 bulan. Logikanya bukan untuk menghukum siapa pun — ini sekadar aritmetika. Jika orang hidup lebih lama, pensiun harus dibayar untuk lebih banyak tahun; karena itu orang bekerja sedikit lebih lama untuk menyeimbangkannya. Penyesuaian otomatis ini sudah berlangsung hari ini.
Singkatnya: sistem ini sudah memiliki mekanisme pertahanan yang berjalan. Kesalahan mereka yang menjanjikan pensiun di usia 60 adalah berpura-pura mekanisme itu tidak ada.
Apa yang benar-benar membuat perbedaan bagi keberlanjutan
Menyelamatkan Jaminan Sosial dalam jangka panjang tidak dilakukan dengan janji. Itu dilakukan dengan empat perubahan — dan saya akan menjelaskan masing-masing dengan contoh sederhana.
1. Aturan otomatis, bukan perang politik setiap kali keputusan harus diambil. Hari ini, setiap kali sistem perlu disesuaikan (mengubah usia, rumus, besaran), terjadi perdebatan politik yang berlarut-larut selama bertahun-tahun. Usulannya adalah memasang semacam termostat. Sebagaimana termostat di rumah menyalakan dan mematikan pemanas sendiri untuk menjaga suhu yang tepat, tanpa ada yang perlu memperdebatkannya setiap hari, sistem ini juga akan memiliki aturan tetap yang menyeimbangkannya kembali secara otomatis ketika neracanya mulai menyimpang — tanpa bergantung pada siapa yang berkuasa atau pada janji kampanye.
2. Tidak hanya bergantung pada gaji untuk mendanai pensiun. Hari ini, hampir semua uang yang mengisi ember berasal dari satu sumber: gaji. Namun, ketika mesin dan program komputer semakin banyak mengerjakan pekerjaan, semakin sedikit gaji yang membayar iuran. Maka masuk akal untuk mengambil sebagian pendanaan dari tempat lain — dari pajak yang sudah dipungut negara dan sudah dapat diukur dengan baik. Dua contoh konkret:
- IVA adalah pajak pertambahan nilai yang kita semua bayar ketika membeli apa saja (ditambahkan ke harga barang).
- IRC adalah pajak penghasilan badan yang dibayar perusahaan atas labanya.
Gagasannya adalah menyalurkan sebagian pajak ini ke pensiun. Dengan begitu, meskipun pekerjaan manusia berkurang, sistem tetap diberi makan oleh kekayaan yang dihasilkan ekonomi secara keseluruhan. (Ada yang mengusulkan, sebagai alternatif, «pajak robot». Kedengarannya bagus, tetapi hampir mustahil dihitung dalam praktik — tak seorang pun dapat mengukur, di dalam laba sebuah perusahaan, bagian mana yang berasal «dari robot». Karena itu, menggunakan pajak yang sudah ada lebih adil dan lebih mudah diterapkan.)
3. Menabung dengan uang baru — dan tidak pernah dengan mengambil dari yang sudah ada. Ini mungkin bagian terpenting, dan di sinilah hampir semua usulan tersandung.
Ada yang menyarankan: «mari kita masukkan 15% iuran ke rekening tabungan individu, atas nama masing-masing orang». Sekilas tampak bagus — setiap orang akan memiliki tabungannya sendiri. Tetapi ada jebakan: 15% itu justru uang yang hari ini membayar pensiun mereka yang sudah pensiun. Jika kita mengalihkannya ke tabungan individu, kita membuka lubang seketika di masa kini. Ini seperti memutuskan tidak membayar sewa bulan ini untuk mulai menabung membeli rumah 30 tahun lagi — masa depan mungkin beres, tetapi besok Anda tak punya tempat tinggal.
Cara yang benar adalah kebalikannya: membangun tabungan itu dengan uang baru, tanpa menyentuh uang yang sudah membayar pensiun hari ini. Misalnya, program tabungan pensiun yang secara otomatis diikuti semua pekerja (tetapi boleh keluar jika tidak mau), dengan perusahaan ikut menyetor sebagian. Dengan begitu, sepanjang kariernya, setiap orang mengumpulkan tabungan tambahan untuk masa depan — tanpa mengambil sepeser pun dari uang yang menopang pensiun saat ini.
4. Tuas tercepat dari semuanya: lebih banyak orang bekerja. Tak ada dana dan tak ada rumus yang dapat menyelesaikan masalah jika orang yang membayar iuran tidak cukup. Tiga hal yang paling cepat menyeimbangkan ember itu sederhana: lebih banyak orang bekerja (termasuk pekerja dari luar negeri dengan kualifikasi yang kita butuhkan), lebih banyak orang aktif (kaum muda, perempuan, dan juga mereka yang, meski sudah lebih tua, ingin terus bekerja), dan lebih sedikit pekerjaan «gelap» di luar sistem (yaitu orang yang bekerja tetapi tidak membayar iuran). Menariknya, sebagian besar berkat inilah — terutama kedatangan pekerja baru — neraca keuangan bertahan dalam beberapa tahun terakhir. Dan hampir tak ada yang membicarakannya.
Gagasan utama, dalam satu kalimat
Sistem ini tidak perlu dihancurkan untuk diselamatkan. Ia perlu diperkuat di bagian yang sudah kokoh: aturan otomatis yang menyeimbangkannya sendiri, lebih dari satu sumber dana, tabungan yang tumbuh dengan uang baru, dan lebih banyak orang bekerja.
Pensiun di usia 60 menjual janji hari ini dan mengirim tagihannya kepada anak-anak kita. Keberlanjutan sejati melakukan sebaliknya: memastikan bahwa kekayaan yang dihasilkan hari ini menopang stabilitas semua orang di hari esok.
Masa depan tidak dijamin dengan menjanjikan yang mustahil. Masa depan dijamin dengan melakukan hitungan yang benar — dan memiliki keberanian untuk menjelaskannya.
Dengan kata-kata sederhana (kamus artikel ini)
- Iuran: bagian gaji yang setiap bulan disetorkan ke Jaminan Sosial.
- Jaminan Sosial: sistem publik yang membayar pensiun dan bantuan lainnya.
- Sistem pembagian: metode saat ini — setiap generasi membayar pensiun generasi sebelumnya; uang Anda tidak disimpan, langsung dipakai.
- Kontrak antargenerasi: gagasan bahwa yang bekerja hari ini membayar pensiunan hari ini, dan akan dibayar oleh generasi berikutnya.
- Angka harapan hidup: berapa tahun, rata-rata, orang hidup. Jika naik, pensiun harus dibayar lebih lama.
- Dana cadangan (FEFSS): «tabungan simpanan» sistem, disimpan untuk keadaan darurat; hari ini cukup untuk lebih dari dua tahun pensiun.
- IVA: pajak yang kita bayar saat membeli barang dan jasa (sudah termasuk dalam harga).
- IRC: pajak yang dibayar perusahaan atas labanya.
- Tabungan pensiun: tabungan tambahan, terpisah dari pensiun Negara, yang tumbuh sepanjang hidup untuk melengkapi penghasilan saat pensiun.
Perubahan mana yang menurut Anda paling membuat perbedaan? Diskusi ini milik semua orang — karena kontrak antargenerasi juga milik semua orang.
Gaspar do Amaral
Catatan metodologi
Apa halaman ini. Terjemahan bahasa Indonesia dari artikel yang diterbitkan penulis di LinkedIn pada 17 Juni 2026; versi lengkap berbahasa Portugis ada di situs ini. Artikel ini tidak memuat perhitungan sendiri; angka-angkanya (sekitar 42 miliar euro di FEFSS pada akhir 2025, lebih dari dua tahun pensiun, usia pensiun resmi 66 tahun 9 bulan pada 2026, 15% dari iuran) berasal dari naskah asli dan merujuk pada Portugal.
Perubahan bentuk, bukan isi. «Repartição» diterjemahkan dengan istilah sistem pembagian (pay-as-you-go). Singkatan Portugis FEFSS, IVA, dan IRC dipertahankan dengan penjelasan. Naskah asli tidak memiliki tautan.
Diskusi berlangsung di LinkedIn (dalam bahasa Portugis)
Komentar atas tulisan ini dilakukan di LinkedIn, tempat artikel ini dibagikan dalam bahasa Portugis. Anda boleh menulis dalam bahasa Indonesia. Setuju, tidak setuju, atau tambahkan data: setiap keberatan yang beralasan akan dijawab.
Gaspar do Amaral · Naskah asli berbahasa Portugis tertanggal 17 Juni 2026, diterbitkan di situs ini; terjemahan diterbitkan pada 30 Oktober 2026 · Gambar dan tabel © Aprecisa.com · Dengan bantuan AI
Cara mengutip: Gaspar do Amaral (2026). Reforma aos 60? A conta que quase ninguém faz — e a que devíamos fazer. Zenodo. https://doi.org/10.5281/zenodo.23814396 · Arsip permanen di Zenodo.