 ← Grupo Aprecisa · 连接懂行的人与需要的人
能源与电力系统
200 公斤的桶
太阳能、核能和同一把尺子——为什么最好的决策来自必然性,而不是偏好
Gaspar do Amaral · 2026年10月10日
译自葡萄牙语原文。本译本发布于2026年10月27日。
本文在本站
一个桶,两种宣传
能源辩论靠鲜明的画面维持热度。最新的画面之一是一个桶:如果严格执行“谁污染谁付费”原则,每一块太阳能电池板都应该附带 200 公斤有毒的采矿泥浆。这个画面来自瑞士物理学家 Walter Rüegg 于 2026 年 10 月 8 日在领英上发表的一篇文章,它概括了一个流传越来越广的论点:太阳能和核能一样脏,甚至更脏。
在另一边,对称的论点已经流传了几十年:核能是一把“旧水壶”,它的废料没有解决办法,它的历史已经结束。在同一场讨论中,甚至有人声称德国 Schacht Konrad 处置库只花了 2,000 万欧元;实际花费是这个数字的三百多倍。两种宣传有一个共同点:只挑对自己有利的数字,换一种技术就换一把尺子。
这篇随笔不是对某位作者的回应。它提出一种方法和一套决策框架。方法是用同一把尺子衡量所有技术。框架是根据任何一方的宣传都无法否认的物理和产业必然性来做决定,而不是根据偏好。200 公斤的桶是一个典型案例,因为它在一个论点里展示了:正确的结论也可能建立在错误的证据之上。
用大白话说:想象两个人在争论哪辆车更省油。一个人算邻居的车时,把汽油、轮胎、保险和车库都算上;算自己的车时,只算汽油。他每次都赢得争论,但不是因为他有理。这篇随笔只用一把尺子,用它去量两辆车。
一个典型案例
这个桶的论点有五个部分。第一是能量密度:要相当于 1 GW 的基荷,在中纬度地区大约需要 5,000 万平方米的电池板。第二是材料:太阳能所需的铜最多是火电厂的五十倍,每个组件对应 200 多公斤尾矿,每 GWh 的潜在毒性与核废料处于同一数量级。另外三部分是关于系统的结论:化石能源没有在退却,真正重要的是一个在任何时刻都可靠的系统的成本,以及核电昂贵是因为产业原因而不是物理原因。表 1 把辩论中流行的每一个说法与已发表的证据逐一对照。
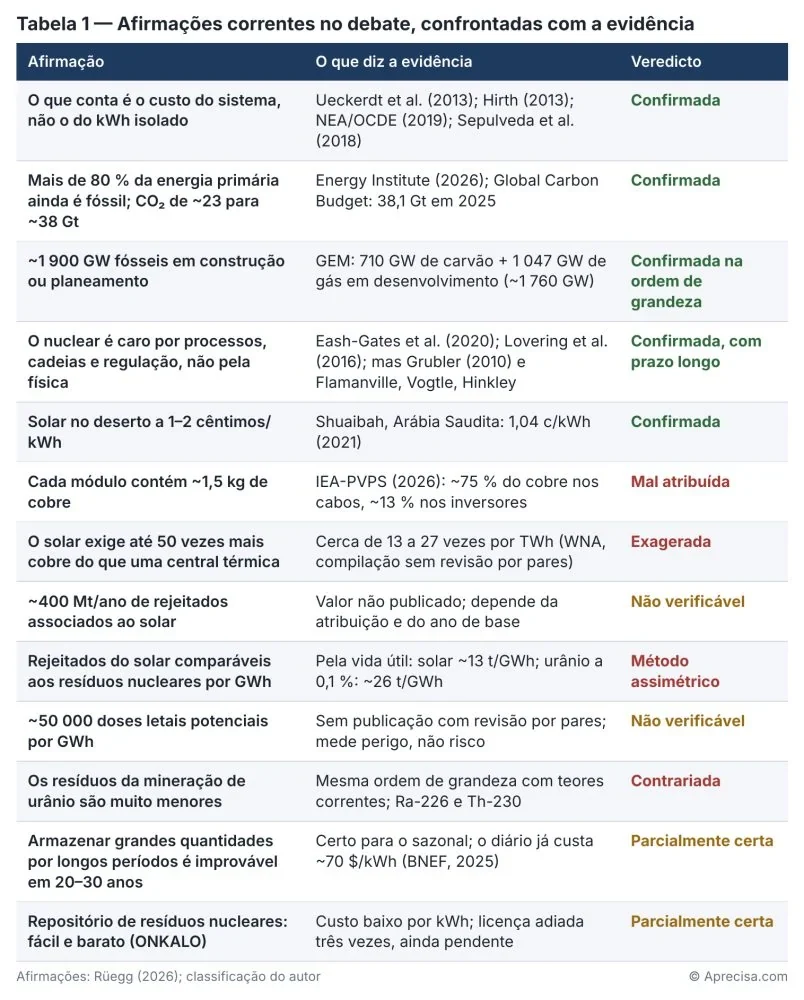
表 1 显示出一个清晰的规律。关于系统的说法——成本、化石能源的持续存在、核电的制约——得到证实。关于太阳能材料的说法,也就是这个论点里的新内容,要么归因错误,要么无法核实,要么取决于计算方法。
证据证实了什么
真正重要的是系统成本。Ueckerdt、Hirth、Luderer 和 Edenhofer(2013)表明,当风电占 40% 时,整合成本达到约 60 €/MWh,与风电本身的平准化成本相当。Hirth(2013)表明,随着波动性发电份额的增长,其市场价值下降。经合组织核能机构(2019)估计,波动性发电的系统成本从 10% 份额时的不到 10 $/MWh 上升到 75% 份额时的 50 $/MWh 以上。Sepulveda、Jenkins、de Sisternes 和 Lester(2018)得出结论:拥有低碳稳定电源可使脱碳系统的成本降低 10% 到 62%。这与我在《Duas horas ao fim da tarde》(《傍晚的两个小时》)中阐述的观点相同。
化石能源没有在退却。全球碳计划(Global Carbon Project)估计 2025 年化石 CO₂ 排放为 381 亿吨,创下新纪录。国际能源署记录了同年约 88.45 亿吨的创纪录煤炭消费量。全球能源监测(Global Energy Monitor)统计有 710 GW 煤电和 1,047 GW 气电处于开发中。辩论中引用的数量级是对的。
核电昂贵不是因为物理。Eash-Gates 及其同事(2020)在麻省理工学院分解了美国核电站的成本:1976 年至 1987 年间成本上涨的一半以上来自间接成本,现场施工效率一度只有计划的十三分之一。Lovering、Yip 和 Nordhaus(2016)研究了七个国家的 349 座反应堆,没有发现必然的成本上涨趋势:韩国通过批量建设降低了成本。
能量密度很重要。Van Zalk 和 Behrens(2018)比较了 177 个功率密度数据,证实非可再生能源每单位功率占用的土地面积大约少一千倍。不过,太阳能是唯一一种功率密度在不断提高的能源。
铜是真实的约束。国际能源署(2025)预测,到 2035 年铜的供应缺口约为 30%,而储量越来越集中。尾矿也是真实的风险:Franks 及其同事(2021)表明,约 10% 的已申报尾矿坝存在稳定性问题。2025 年 2 月,赞比亚一座铜矿的尾矿坝溃坝,约 5,000 万升酸性尾矿流入卡富埃河。
用大白话说:桶的论点在要点上是对的:评价一座房子,不看最便宜的那只灯泡的价格,而看全年任何时候让每个房间都亮着灯的成本。它提醒我们天下没有免费的东西,这一点也是对的:即使是最干净的电池板,也始于山里的一个坑。
五个方法错误
比较技术的人几乎总会犯五个方法错误中的一个或几个。桶的论点五个全犯了,却一个也没有声明。每一个错误单独都会改变结果。合在一起,就把结果颠倒了。
1. 铜不在电池板里。一个光伏组件只有几百克铜,在连接电池片的焊带里。其余的铜在它周围:根据国际能源署光伏计划(IEA-PVPS,2026),太阳能系统中约 75% 的铜在电缆里,约 13% 在逆变器里。“每个组件”1.5 公斤,是整个系统的铜除以组件数量。这样计算是合理的,但前提是也要算上核电站的发电机、变压器、线路和备用容量里的铜。桶的论点没有这样做。
2. 一年的建设不等于一年的能量。4 亿吨尾矿对应的是一年内新装太阳能容量所用的铜。这些容量将发电 25 到 30 年。如果把一年的流量除以同一年的太阳能发电量,得到每 GWh 145 到 190 吨尾矿。如果把它分摊到设施的整个使用寿命,就得到正确的数值:
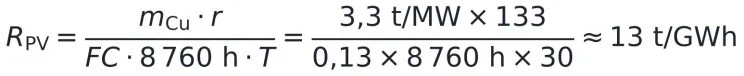
其中 mCu 是每 MW 的系统用铜量(3.3 吨,即 Rüegg 文中隐含的数值),r 是尾矿与铜的比值(200/1.5 ≈ 133),FC 是容量系数(0.13),T 是使用寿命(30 年)。结果约为每 GWh 13 吨:比按年计算的读数小十到十五倍。原论点没有说明它的方法,但这个差距表明结果在多大程度上取决于方法。
3. 铀也来自矿山。全球核电机组每 TWh 消耗约 26 吨天然铀。按许多矿山常见的 0.1% 品位计算,相当于每 GWh 约 26 吨矿石:与太阳能处于同一数量级。在加拿大的高品位矿山,这个数值降到不足一吨;哈萨克斯坦采用的原地浸出法不会在地表留下尾矿,但会把酸注入含水层。铀尾矿含有重金属,还含有半衰期约 1,600 年的镭-226 和半衰期 75,000 年的钍-230。它们也不会“消失”。2025 年 12 月,尼日尔指控 Orano 在阿尔利特附近造成放射性污染;该公司予以否认。
4. 铜会回来;燃料不会。铜可以回收而不损失质量。根据国际铜业协会(International Copper Association),全球约 32% 的铜供应已经来自回收材料。第一次开采产生的尾矿会分摊到多个生命周期中。Nijnens 及其同事(2023)表明,一个脱碳的能源系统很可能比当前的化石系统需要更少的采矿量;在当前系统中,煤炭占为能源而开采的矿石的 97%。
5. 真正的邻居是煤。太阳能替代的不是核电,而主要是煤和天然气。仅美国的煤炭燃烧残渣——煤灰和石膏——2024 年就约有 5,800 万吨,对应发电量 652 TWh:约每 GWh 88 吨,还没有算矿山挖出的土方。煤炭还把汞、砷和镉直接排入大气。根据 Ritchie(Our World in Data)汇编的数据,煤炭每 TWh 造成约 24.6 人死亡,核电约 0.03 人,太阳能约 0.02 人。
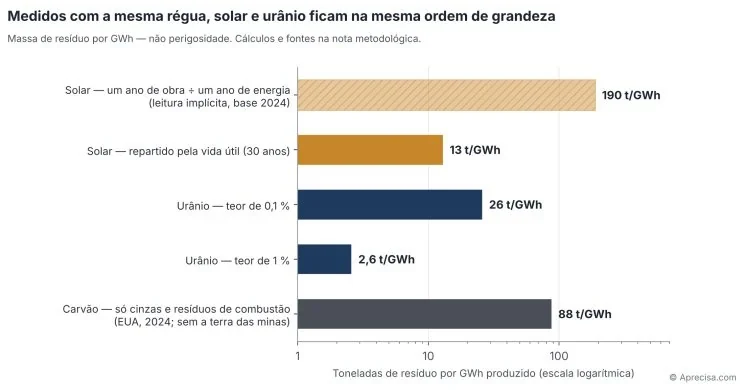
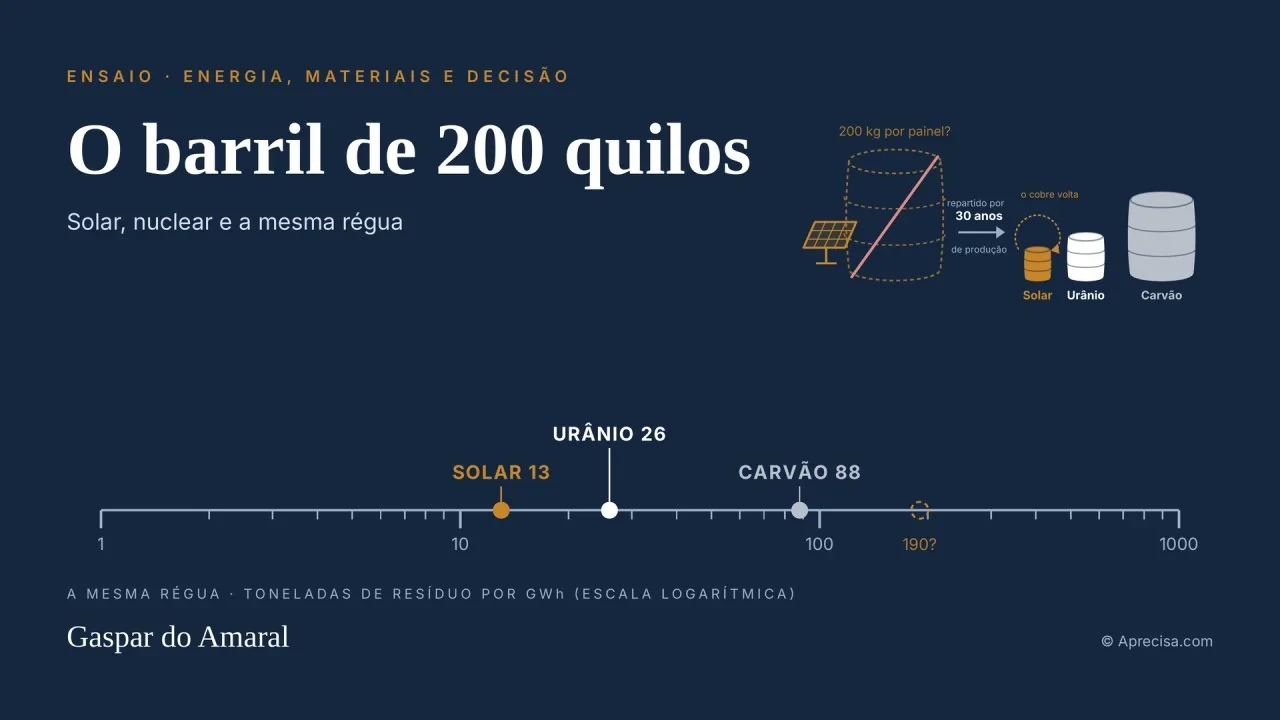
图 1 用同一把尺子衡量所有能源:每 GWh 发电量产生的废弃物吨数。太阳能最长的那一条,是把一年的建设除以一年的能量得到的读数;短的那一条,是同一个现实分摊到使用寿命之后的结果。常见品位的铀紧挨着太阳能,而煤仅燃烧残渣一项就高于两者。刻度是对数的:不是每一格加上一个固定的量,而是每一条竖线都是前一条的十倍——1、10、100。这就像在地图上标出离家 100 米的面包店、1 公里外的镇子和 10 公里外的城市。在普通的尺子上,面包店会被挤在零点旁边;在对数尺子上,每一次十倍的跳跃占据同样的空间,三者可以并排放下。因此在图中,同样的距离总是对应同样的倍数:从太阳能(13)到铀(26)是两倍,从铀到煤(88)是三倍多,从 190 那一条到 13 那一条大约是十五倍。对数刻度在《Dez decibéis não são mais dez》(《十分贝不是再加十》)中有详细解释;能源的其他尺子见《A energia não cabe numa régua só》(《能源装不进一把尺子》)。本图比较的是质量而不是危害性,因为危害性取决于每种废弃物如何被封存。
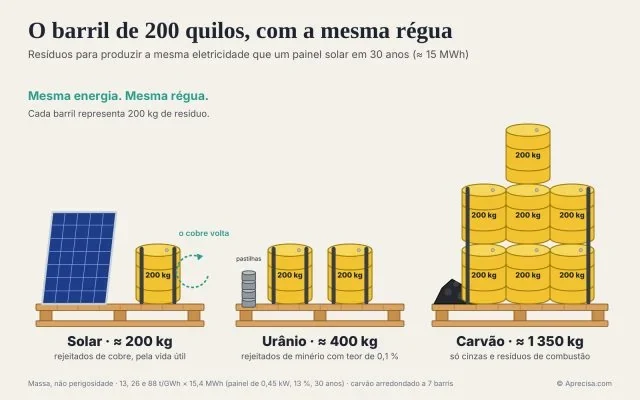
图 2 把图 1 换算成桶。一块 0.45 kW 的太阳能电池板在 30 年里发电约 15 MWh;按每 GWh 13 吨尾矿计算,约为 200 公斤——Rüegg 的桶在质量上是对的。但要产生同样多的电,品位 0.1% 的铀矿开采会留下约 400 公斤,也就是两桶;而煤仅煤灰和燃烧残渣就留下约 1,350 公斤,也就是七桶,还没有算矿山的土方。这个桶确实存在;它是三者中最小的。和图 1 一样,这里比较的是质量,不是危害性。
危害不等于风险。“每 GWh 50,000 个潜在致死剂量”衡量的是一种物质固有的危害,而不是它带来的风险。风险取决于暴露途径:在水中的迁移性、吸入、封存。论点本身在描述核废料处置库的玻璃、钢材和花岗岩时也承认了这一点。但同样的逻辑也适用于尾矿:由国际采矿与金属理事会(ICMM)、联合国环境规划署和负责任投资原则组织推动的全球尾矿管理行业标准(GISTM,2020)有 77 项可审计的要求,目标是把风险降到零。我在任何经过同行评审的出版物中都没有找到每 GWh 50,000 个致死剂量这一数值。
用大白话说:称两只箱子,一只装满、一只空着,并不能告诉你哪只更重。用房价除以一年的房租,并不能告诉你住在里面要花多少钱。可回收的押金瓶会回到商店,一次性瓶子则进了垃圾桶。这三个错误——箱子、房子和瓶子——就足以把一个严肃的数字变成一个宣传数字。
同样重要的事情
太阳每天都会落山,但电池也每天都会充电。长时储能确实仍未解决,即使在撒哈拉也躲不开日落。但日内储能已经不再是一个承诺。根据彭博新能源财经(BloombergNEF),2025 年固定式储能电池的平均价格降至约 70 $/kWh,一年内下降了 45%。中国仅在 2025 年就安装了约 190 GWh 的电网电池。在阿布扎比,Masdar 已开始建设 5.2 GW 太阳能加 19 GWh 电池的项目,从 2027 年起每天 24 小时持续供电 1 GW。我在讨论伊比利亚系统时描述的“傍晚两个小时”的问题,正是这种储能所能解决的。几个星期没有风也没有太阳的问题,则不是。
核电的产业化不是意愿问题。说核电受制于产业化,这个诊断是对的,但解药比人们通常说的要慢。根据法国审计法院,弗拉芒维尔 3 号机组耗资约 237 亿欧元,而预算是 33 亿。美国的沃格特勒 3 号和 4 号机组耗资约 350 亿美元。欣克利角 C 已经达到 310 亿至 350 亿英镑,第一台机组推迟到 2030 年。Grubler(2010)认为,即使是产业化、批量建设的法国计划,也出现了负学习效应;Escobar Rangel 和 Lévêque 对其幅度提出了异议。韩国表明可以做得更好,但也表明了前提条件:要机组群,不要样机;要连续的团队,不要每二十年重新组建一次的团队。
小型模块化反应堆仍是昂贵的承诺。NuScale 在犹他州的项目于 2023 年取消,当时目标电价从 55 $/MWh 涨到 89 $/MWh。在安大略省的达灵顿,四台 BWRX-300 的预算为 209 亿加元,仅第一台就要 77 亿,预计 2030 年左右投运。中国 125 MW 的玲龙一号于 2026 年 10 月开始热试,比计划有所推迟。需求是存在的——微软、谷歌、亚马逊和 Meta 签订了数吉瓦的合同——但几乎所有交付都在 2030 年以后。
处置库是可能的,但并不容易。芬兰的 ONKALO 已经建成,建设费用约 10 亿欧元,并于 2026 年 8 月获得监管机构 STUK 的有利安全评估,但运营许可已三次推迟,截至本文写作时仍未获批。德国 Schacht Konrad 处置库只接收低、中放射性废物,花费并不是 2,000 万:估计总成本约 67 亿欧元,开始处置的时间从 2013 年推迟到 2030 年代初。最终处置的每 kWh 成本很小;但所需时间和社会接受度并不小。
大电厂也意味着大故障。一台 1.6 GW 的核电机组一旦跳闸,就构成整个系统必须用备用容量来承受的参考事故。这笔备用成本是系统成本,应当计入对太阳能所要求的同一笔账里。而 ENTSO-E 关于 2025 年 4 月 28 日伊比利亚大停电的最终报告表明,稳定性不能靠某一种技术买来:电压控制失灵了,既发生在以固定功率因数运行的可再生能源上,也发生在没有达到无功功率设定值的同步机组上。
适应不等于快速适应。人们常说,新加坡和冲绳在平均气温比中欧高 10 到 15 °C 的条件下生活得很好。这没错,但它把两种稳定的气候与一种快速变化的气候混为一谈,而且忘了新加坡的舒适依靠的是空调,也就是更多的电。适应不可或缺,但它不能取代减缓;它反而增加需求。
表 2 汇集了本文所用的科学和机构文献,按主题分组,并标明每项研究对表 1 各项说法的支持方向。二十多位国际作者和机构证实了关于系统的结论,并否定或修正了关于材料的计算。
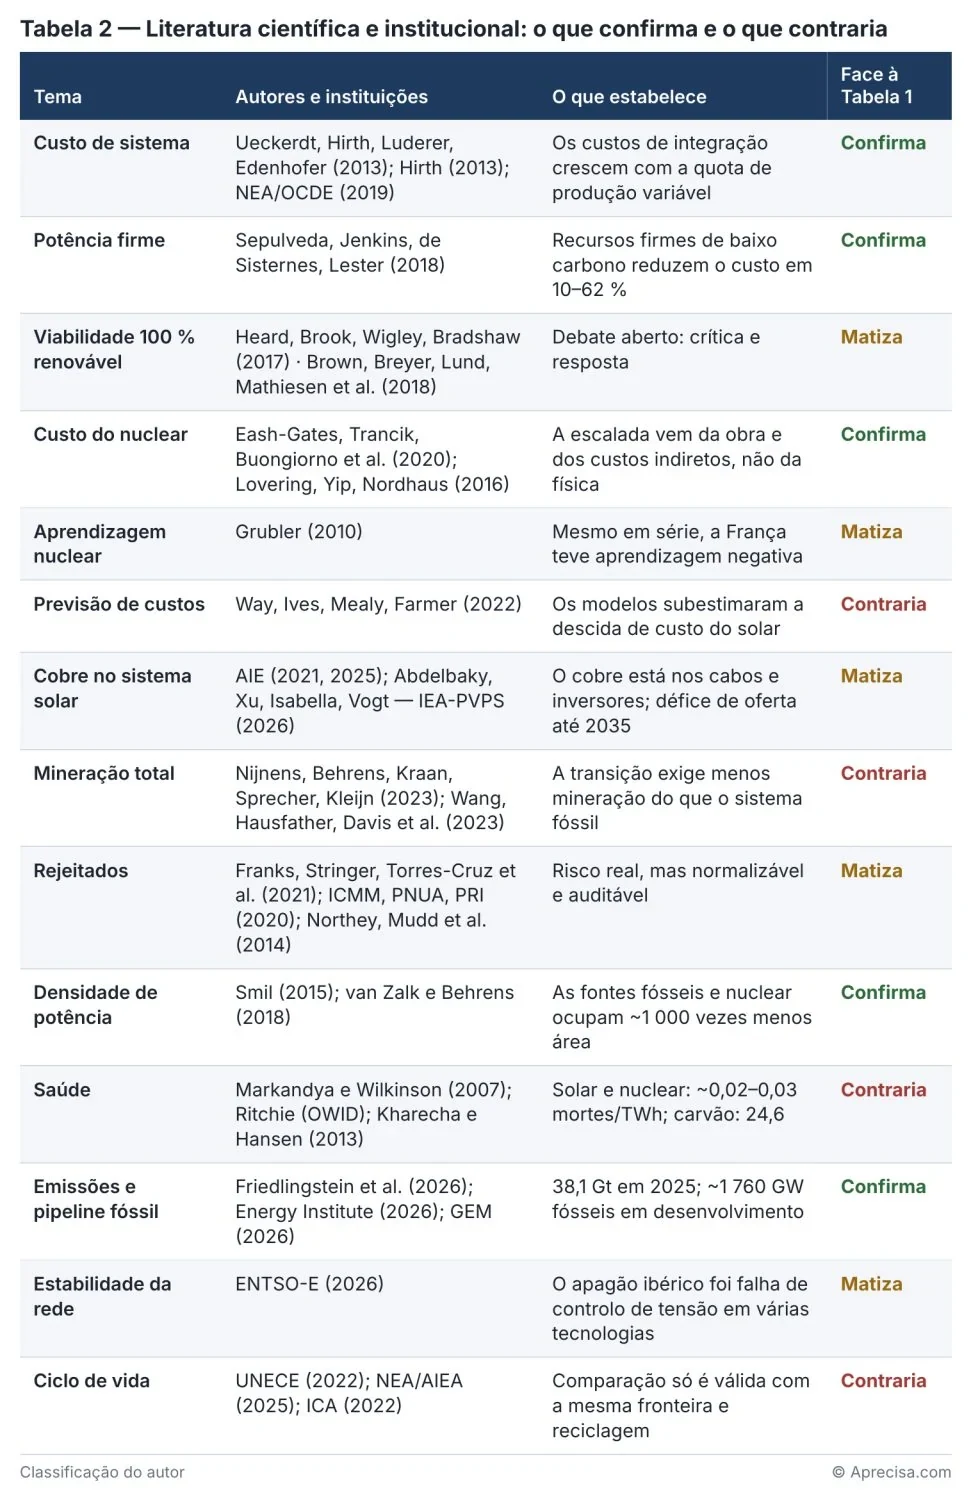
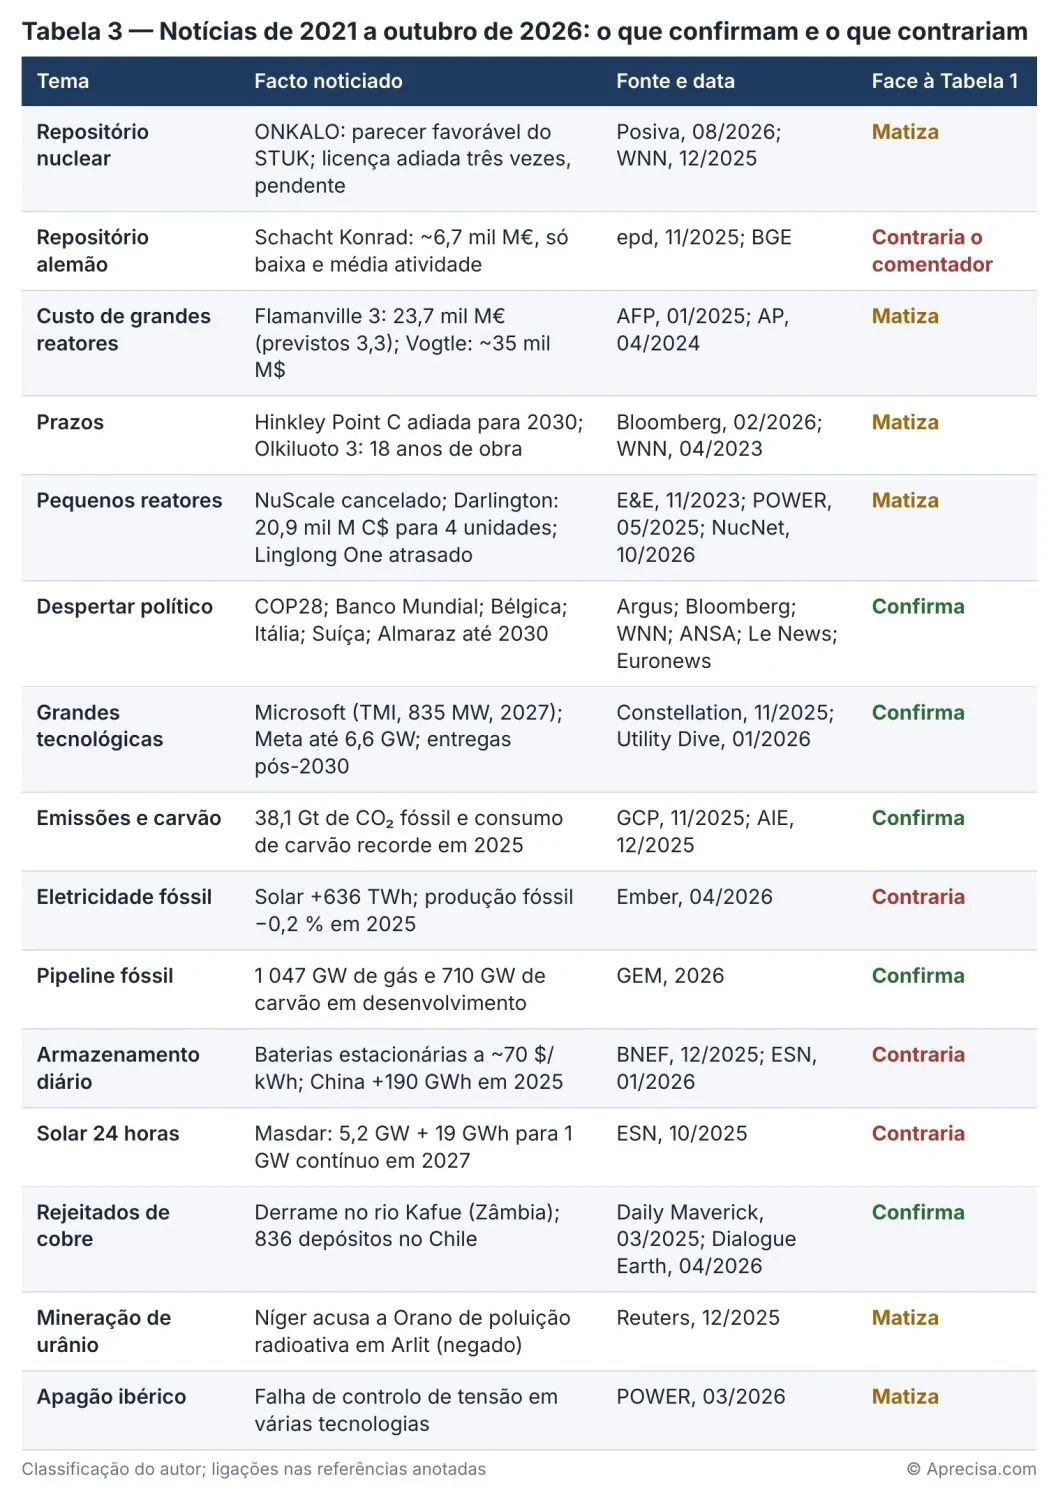
表 3 用 2023 年至 2026 年 10 月的新闻做同样的练习。规律再次出现:现实世界的事实证实了核电在政治上的复苏和化石能源的持续存在,但否定了“日内储能不存在”和“核电成本只是监管问题”这两种看法。
两种宣传,一把尺子
关于能源的讨论被两种对称的宣传所绑架。一种用核废料、事故和延误来宣布核电已经完结。另一种现在用采矿废弃物来宣布太阳能是脏的。两者犯了同一个方法错误:换一种技术就换一把尺子。
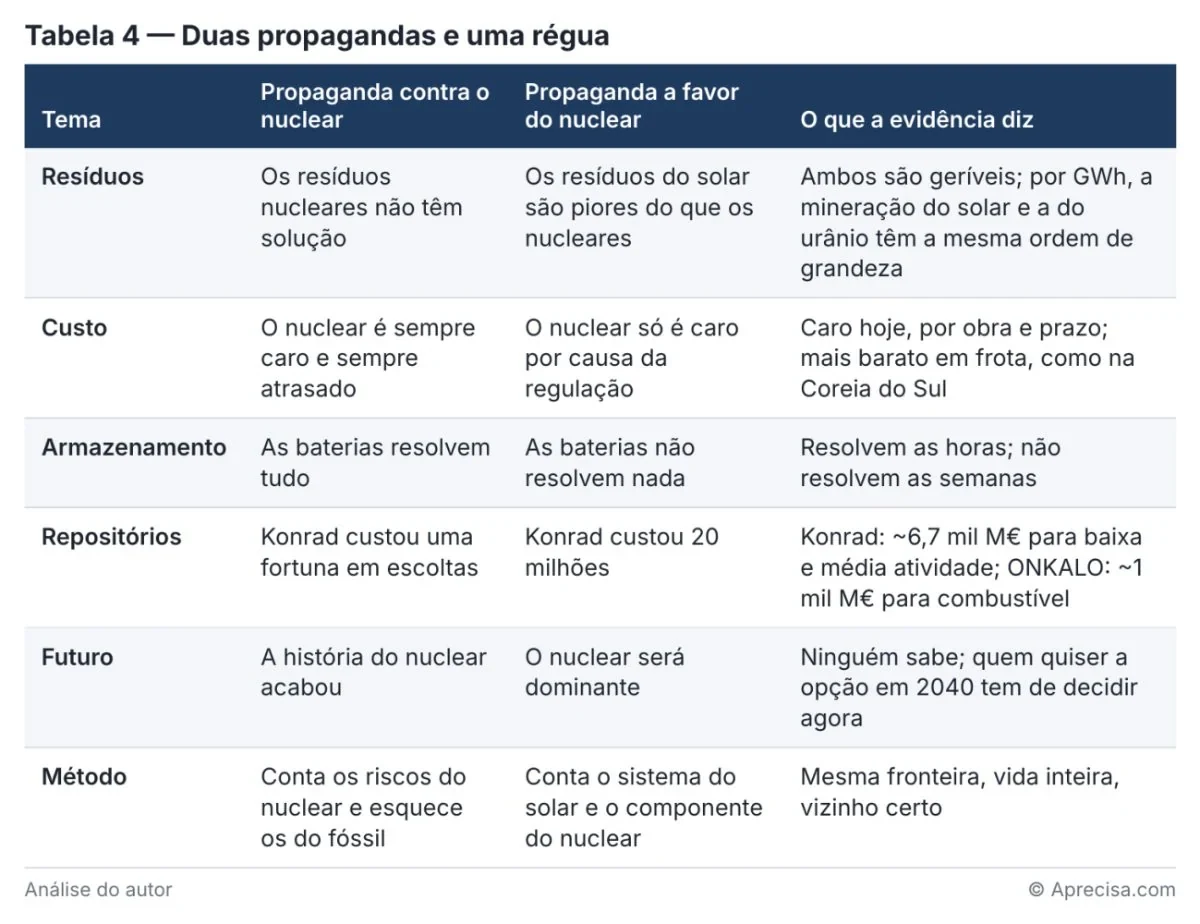
表 4 把两种宣传的说法与证据并列。左边的两栏没有一栏能单独站得住。右边的一栏不是外交式的折中:它是把同一把尺子用在两边的结果。
用大白话说:在一场足球比赛里,只给一支球队判犯规的裁判不是在执法,而是在参赛。在能源问题上,只计算一种技术的废弃物的人也在做同样的事。好裁判不必喜欢两支球队;他必须对两支球队使用同样的规则。
必然性:好决策从哪里来
我的立场是务实的。我认同证据,无论它来自哪里,但我不止步于证据。证据告诉我们什么是真的;决策需要知道什么是必然的。偏好——喜欢还是不喜欢核电,喜欢还是不喜欢太阳能——会随着选举而变化。必然性不会变,应当作为决策依据的正是它们。
电网同时服从三只时钟,每一只都带来它自己的必然性。
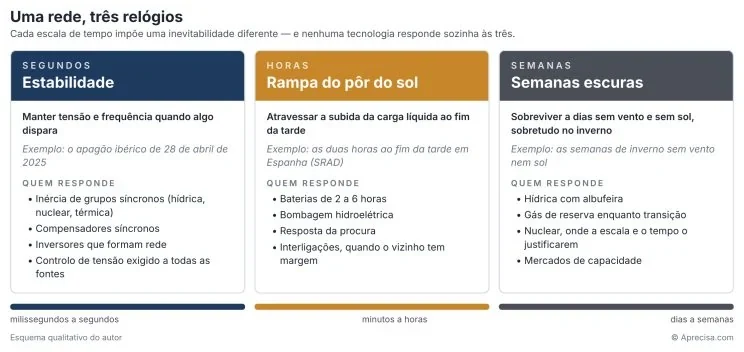
图 3 表明,同一张电网必须在三个时间尺度上解决三个不同的问题。在秒级,它必须保持电压和频率:这是 2025 年 4 月大停电的问题。在小时级,它必须度过日落爬坡:这是傍晚两个小时的问题。在星期级,它必须挺过没有风也没有太阳的时期:这是核电支持者最常提到的问题。每只时钟都需要自己的资源,没有任何一种技术能单独应对这三只时钟。
由此得出七条必然性。没有一条取决于你支持还是反对某种技术。
- 太阳每天都会落山。傍晚的负荷爬坡是确定的;因此,两到六小时的日内储能和需求响应是必需的,而且已经具有竞争力。
- 会有几个星期既没有风也没有太阳。因此,稳定电源不可或缺:带水库的水电、抽水蓄能、作为过渡的备用燃气,以及在规模和时间允许的地方,核电。
- 电网必须在几秒钟内控制电压和频率。因此,必须要求所有电源提供系统服务,包括构网型逆变器和同步调相机。
- 所有能源都始于一座矿山。因此,比较必须对所有技术使用同一个边界,必须在整个供应链中要求执行尾矿管理标准,并且必须从设计阶段就规划回收利用。
- 化石能源还会持续几十年。因此,退出必须加以管理,而不是否认:先退煤,再让燃气作为备用,在关闭化石电厂之前先建好替代的稳定电源。
- 核电需要十到二十年。因此,想在 2040 年拥有核电的人现在就必须做决定,按照国际原子能机构的里程碑步骤推进,并且按机组群而不是按样机来决定。
- 气候已经改变。因此,适应是必需的,但它会增加电力需求,而且不能取代减缓。
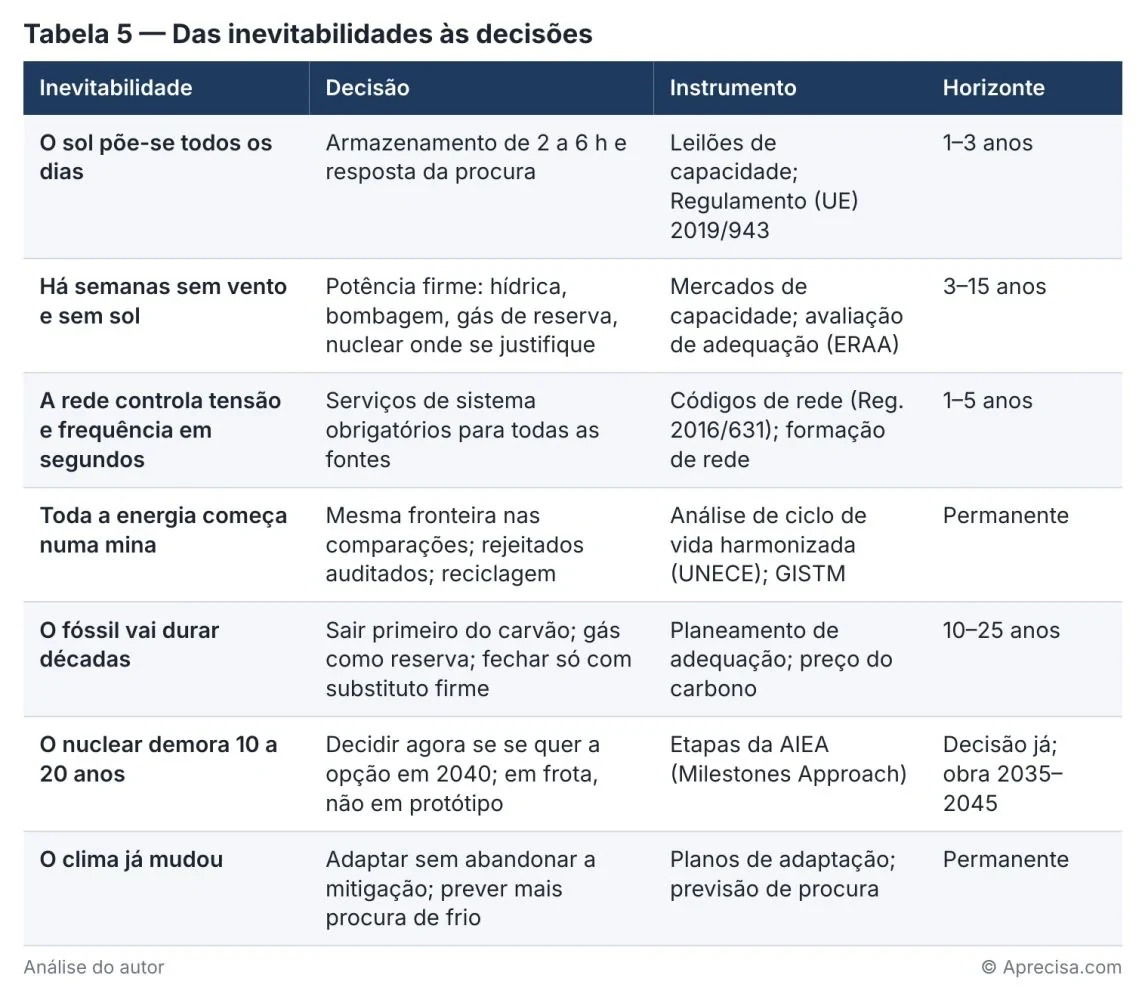
表 5 把每一条必然性转化为一项决策、一个工具和一个时间跨度。正是在这里,辩论不再是偏好之争,而成为有依据的审议。在公共行政中,一项审议的好坏取决于支撑它的那把尺子。
用大白话说:计划长途旅行的人不会争论自己更喜欢白天还是黑夜。他知道天会黑,所以带上车灯;他知道可能会下一个星期的雨,所以换上好轮胎;他知道油箱会空,所以规划好在哪里加油。偏好选择的是车。必然性选择的是装备。能源也是一样。
这对葡萄牙意味着什么
葡萄牙没有核电站,但它连接着一个有核电站的系统。西班牙已把阿尔马拉斯两台机组的运行期延长到 2030 年 6 月,距边境只有几十公里。在傍晚,正如我在《Duas horas ao fim da tarde》中所说明的,伊比利亚电网的裕度已经要靠最后一级手段来维持:命令工厂停产。
这些必然性给葡萄牙列出了一份清晰的工作议程:
- 第一,小时这只时钟:按照日落爬坡来确定电池和抽水蓄能的规模,单独招标,不必等邻国。
- 第二,秒这只时钟:要求所有新建发电设施提供电压控制和构网服务,正如 ENTSO-E 在大停电后所建议的那样。
- 第三,星期这只时钟:用同一把尺子评估所有稳定电源选项,包括不设禁区、也不盲目相信地评估 2040 年代的核电选项,从国际原子能机构里程碑步骤的第一阶段开始,也就是研究而不承诺。
决定研究不等于决定建设。但不去研究,就等于以不作为的方式决定:当需要的时候,这个选项将不存在。
结论
比较技术的人,像系统工程师那样思考时是对的,像某种技术的辩护律师那样思考时就不对了。200 公斤的桶是一个完美的例子:一个好画面,一笔坏账——它把系统的铜算在电池板头上,用一年的建设除以一年的能量,忘了铀也来自矿山,忘了铜会回来,也忘了太阳能真正的邻居是煤。
核电不需要这个论点。它值得按照自己的优点——大量的能量、很少的占地、很少的 CO₂、很大的惯量——以及自己的问题来评价:成本、工期,以及机组大到需要专门备用。太阳能也不需要否认采矿的辩护者;它需要的是傍晚的电池和黑暗星期里的稳定电源。
三条规则足以把证据和宣传分开:两边算同样的东西,算整个寿命,和真正被替代的东西比较。七条必然性足以把偏好和决策分开。其余的都是噪音。
用大白话说:没有人会在汽车的车灯和刹车之间二选一。两个都需要,各用于各自的情况。太阳能是白天便宜的发动机,电池是傍晚的车灯,稳定电源是困难星期里的刹车。争论哪个“最好”是浪费时间;正确的问题是每样要多少,什么时候要。
Gaspar do Amaral
方法说明
本文中凡不是已发表数据、而是作者所做的计算、分类或构建的内容,均在下面一一标明。
1. 按使用寿命计算的太阳能每 GWh 尾矿量。R = (mCu × r) ÷ (FC × 8,760 h × T)。其中 mCu = 3.3 t/MW(每个约 0.45 kW 的组件 1.5 公斤,即 Rüegg 文中隐含的数值),r = 200/1.5 ≈ 每吨铜 133 吨尾矿(Rüegg 的数值,与 0.6% 至 0.8% 的矿石品位一致),FC = 0.13,T = 30 年:R = 3.3 × 133 ÷ (0.13 × 8,760 × 30 ÷ 1,000) ≈ 13 t/GWh。
2. 按年度读数计算的太阳能每 GWh 尾矿量。400 Mt(Rüegg 的数值,未经核实)÷ 全球太阳能发电量 2,131 TWh(2024 年)至约 2,770 TWh(2025 年,据 Ember)≈ 145 至 190 t/GWh。图 1 采用 190 t/GWh,即 2024 年基准。
3. 每 GWh 的铀矿石量。2024 年全球铀需求 67,517 吨 ÷ 2023 年发电量 2,602 TWh(世界核协会数据)≈ 26 t U/TWh。品位 0.1% 时:每 TWh 26,000 吨矿石,即 26 t/GWh;品位 1% 时:2.6 t/GWh。两个基准年份相差一年,不改变数量级。无法核实全球平均品位;原地浸出法不在地表产生尾矿。
4. 每 GWh 的煤炭燃烧残渣。2024 年美国煤炭燃烧产物 6,360 万短吨(≈ 5,770 万吨)(美国煤灰协会)÷ 燃煤发电量 652.2 TWh(美国能源信息署)≈ 88 t/GWh。不包括采矿时挖出的土石。
5. 其他推导量。开发中的化石电厂:煤电 710 GW + 气电 1,047 GW ≈ 1,760 GW(全球能源监测)。Schacht Konrad:67 亿欧元 ÷ 2,000 万欧元 ≈ 335,即“三百多倍”。太阳能两种读数之间的差距:145 ÷ 13 ≈ 11,190 ÷ 13 ≈ 15,即“十到十五倍”。每 TWh 用铜量:太阳能约 68 吨,核电 2.5 吨,煤电 3.0 吨,气电 5.4 吨,据世界核协会引用的汇编数据(未经同行评审的来源);68 ÷ 5.4 ≈ 13,68 ÷ 2.5 ≈ 27,即 13 到 27 倍,而不是 50 倍。
6. 图 1。由作者根据第 1 至第 4 点的数值绘制。比较的是质量而不是危害性。这些废弃物并不属于同一类:铜尾矿、铀尾矿和煤灰的成分、迁移性和管理制度各不相同。
7. 封面。作者绘制的图。虚线并被划掉的桶代表“一年建设除以一年能量”的读数(约 190 t/GWh)。三个实心桶的面积与第 1、3、4 点计算出的数值成正比:按使用寿命分摊的太阳能(13 t/GWh)、品位 0.1% 的铀(26 t/GWh)以及仅计燃烧残渣的煤(88 t/GWh)。箭头表示分摊到 30 年的发电期;环形箭头表示铜可以回收。封面上的尺子使用同样的数值,采用对数刻度,其解释见关于图 1 的段落。
8. 图 2。作者绘制的插图。一块电池板 30 年的发电量:0.45 kW × 0.13 × 8,760 h × 30 ≈ 15.4 MWh。废弃物:13 × 0.0154 ≈ 0.20 吨(太阳能);26 × 0.0154 ≈ 0.40 吨(铀,0.1%);88 × 0.0154 ≈ 1.35 吨(煤,取整为 7 个 200 公斤的桶)。
9. 图 3。作者绘制的定性示意图。时间尺度仅为示意。
10. 表 1 至表 3。“证实”“修正”或“否定”的分类由作者根据各来源公布的数字作出。“修正”是指该来源证实了说法的一部分而否定了另一部分,或者结果取决于方法。
11. 截止日期。新闻核查截至 2026 年 10 月 10 日。仍在进行中的事项,例如 ONKALO 的许可或瑞士的公投,在此日期之后可能已有进展。
关于本译文。本文译自作者于 2026 年 10 月 10 日在领英上发表的随笔;完整的葡萄牙语版本见本网站。原文的封面、五张表、公式和三张图都是带葡萄牙语文字的图片:按原样转载,配以翻译的图注,给出其标题和栏目名称。“用大白话说”方框和解释各图的段落均出自作者。附注参考文献按原文顺序排成一个编号列表:1 至 5 为出发点;6 至 37 为科学文献和机构报告;38 至 73 为新闻(2021–2026)。资料来源的标题保留原文;原文以葡萄牙语给出的新闻标题和注释均已翻译。文中引用的作者其他文章(《Duas horas ao fim da tarde》《Dez decibéis não são mais dez》《A energia não cabe numa régua só》)为葡萄牙语。
参考资料
- Rüegg, W. (08/10/2026), The Power of Energy Density, LinkedIn — 桶的论点的出处,作为典型案例使用。德语原版,措辞更为断然:Rüegg, W. (08/10/2026), Die schmutzige Seite des sauberen Stroms – und die Macht der Energiedichte, Sichtweisen Schweiz。
- Rüegg, W. (2024), Zeitalter der Ängste: Aber fürchten wir uns vor dem Richtigen?, Edition Königstuhl, 2nd ed. — 作者在书中论证了每 GWh 的潜在致死剂量。
- Amaral, G. (10/2026), Duas horas ao fim da tarde (《傍晚的两个小时》), LinkedIn — 2026 年西班牙工业的十一次停产指令与伊比利亚系统的充裕度(葡萄牙语)。
- Amaral, G. (10/2026), Dez decibéis não são mais dez — sobre a escala logarítmica (《十分贝不是再加十——关于对数刻度》), LinkedIn — 会做乘法的尺子,用日常生活来解释(葡萄牙语)。
- Amaral, G. (10/2026), A energia não cabe numa régua só — ordens de grandeza, escalas e logaritmos (《能源装不进一把尺子——数量级、刻度和对数》), LinkedIn — 功率与能量、单位前缀、百分比以及能源中的对数尺子(葡萄牙语)。
- Ueckerdt, F., Hirth, L., Luderer, G. and Edenhofer, O. (2013), System LCOE: What are the costs of variable renewables?, Energy 63 — 风电占 40% 时,整合成本等于平准化成本。
- Hirth, L. (2013), The market value of variable renewables, Energy Economics 38 — 波动性发电的市场价值随份额增长而下降。
- NEA/OECD (2019), The Costs of Decarbonisation: System Costs with High Shares of Nuclear and Renewables — 系统成本从不到 10 $/MWh(10%)到 50 $/MWh 以上(75%)。
- Sepulveda, N., Jenkins, J., de Sisternes, F. and Lester, R. (2018), The role of firm low-carbon electricity resources in deep decarbonization, Joule 2(11) — 稳定电源使成本降低 10% 至 62%。
- Heard, B., Brook, B., Wigley, T. and Bradshaw, C. (2017), Burden of proof, Renewable and Sustainable Energy Reviews 76 — 对 100% 可再生能源系统可行性的批评。
- Brown, T., Bischof-Niemz, T., Blok, K., Breyer, C., Lund, H. and Mathiesen, B. (2018), Response to «Burden of proof», Renewable and Sustainable Energy Reviews — 回应:这些标准可以低成本达到。
- Eash-Gates, P., Klemun, M., Kavlak, G., McNerney, J., Buongiorno, J. and Trancik, J. (2020), Sources of cost overrun in nuclear power plant construction, Joule 4(11) — 间接成本和低生产率解释了成本上涨。
- Lovering, J., Yip, A. and Nordhaus, T. (2016), Historical construction costs of global nuclear power reactors, Energy Policy 91 — 349 座反应堆;没有必然的成本上涨。
- Grubler, A. (2010), The costs of the French nuclear scale-up: A case of negative learning by doing, Energy Policy 38(9) — 即使批量建设成本也在上涨。
- Way, R., Ives, M., Mealy, P. and Farmer, J. D. (2022), Empirically grounded technology forecasts and the energy transition, Joule 6 — 模型一贯低估了太阳能成本的下降。
- IEA (2021), The Role of Critical Minerals in Clean Energy Transitions — 各技术的矿物强度。
- IEA (2025), Global Critical Minerals Outlook 2025 — 到 2035 年铜供应缺口约 30%。
- Abdelbaky, M., Xu, Y., Isabella, O. and Vogt, M. (2026), Material Flows for the Future Global Deployment of Silicon-based PV Systems, IEA-PVPS T12-34 — 约 75% 的铜在电缆中,13% 在逆变器中。
- UNECE (2022), Carbon Neutrality in the UNECE Region: Integrated Life-cycle Assessment of Electricity Sources — 对所有电源进行统一口径的生命周期评估。
- World Nuclear Association, Mineral Requirements for Electricity Generation — 转载国际能源署的矿物强度数据和每 TWh 用铜量比较(太阳能 68 吨;核电 2.5 吨;煤电 3.0 吨;气电 5.4 吨)。
- Nijnens, J., Behrens, P., Kraan, O., Sprecher, B. and Kleijn, R. (2023), Energy transition will require substantially less mining than the current fossil system, Joule 7(11) — 煤炭占为能源而开采的矿石的 97%。
- Wang, S., Hausfather, Z., Davis, S. et al. (2023), Future demand for electricity generation materials under different climate mitigation scenarios, Joule — 在 75 种情景下地质储量都足够。
- Franks, D., Stringer, M., Torres-Cruz, L. et al. (2021), Tailings facility disclosures reveal stability risks, Scientific Reports 11 — 约 10% 的已申报尾矿坝存在稳定性问题。
- ICMM, UNEP and PRI (2020), Global Industry Standard on Tailings Management — 77 项可审计的要求。
- Northey, S., Mohr, S., Mudd, G., Weng, Z. and Giurco, D. (2014), Modelling future copper ore grade decline, Resources, Conservation & Recycling 83 — 铜矿品位的下降。
- Smil, V. (2015), Power Density: A Key to Understanding Energy Sources and Uses, MIT Press — 关于功率密度的权威著作。
- van Zalk, J. and Behrens, P. (2018), The spatial extent of renewable and non-renewable power generation, Energy Policy 123 — 比较了 177 个功率密度。
- Markandya, A. and Wilkinson, P. (2007), Electricity generation and health, The Lancet 370 — 各类电源的死亡率。
- Ritchie, H. (2020, updated), What are the safest and cleanest sources of energy?, Our World in Data — 每 TWh 死亡人数:煤 24.6,核电 0.03,太阳能 0.02。
- Kharecha, P. and Hansen, J. (2013), Prevented mortality and greenhouse gas emissions from historical and projected nuclear power, Environmental Science & Technology 47(9) — 约避免了 184 万人死亡。
- Friedlingstein, P. et al. (2026), Global Carbon Budget 2025, Earth System Science Data 18 — 2025 年化石 CO₂ 排放 38.1 Gt。
- Global Energy Monitor (2026), Boom and Bust Coal 2026 — 710 GW 煤电处于开发中。
- ENTSO-E (2026), Final Report on the Grid Incident in Spain and Portugal on 28 April 2025 — 电压控制失灵;连锁过电压。
- International Copper Association (2022), Copper Recycling — 32% 的供应来自回收材料。
- U.S. Energy Information Administration, Electric Power Annual, Table 3.1.A — 2024 年燃煤发电量 652.2 TWh。
- NEA/IAEA (2025), Uranium 2024: Resources, Production and Demand (Red Book) — 铀的资源、生产和需求。
- World Nuclear Association — 反应堆与铀需求(2024 年 12 月) — 2024 年需铀 67,517 吨;2023 年发电 2,602 TWh。
- World Nuclear News (05/12/2025) — 芬兰处置库许可再次推迟 — 监管机构第三次推迟期限。
- Posiva (04/08/2026) — STUK 的安全评估 — 评估结论有利;许可尚未授予。
- AFP / ScienceAlert (02/06/2026) — 首个核废料处置库即将启用 — 约 10 亿欧元;6,500 吨铀。
- epd / evangelisch.de (27/11/2025) — Schacht Konrad:越来越贵,越来越晚 — 约 67 亿欧元。
- BGE — Konrad 何时建成? — 低、中放射性废物;2030 年代开始。
- AP (30/04/2024) — 沃格特勒 4 号机组投入商业运行 — 约 350 亿美元。
- Bloomberg (20/02/2026) — EDF 就欣克利角 C 计提 25 亿减值 — 第一台机组推迟到 2030 年。
- AFP / Connaissance des Énergies (14/01/2025) — 法国审计法院重新核算弗拉芒维尔 3 号机组成本 — 237 亿欧元。
- World Nuclear News (17/04/2023) — 奥尔基洛托 3 号机组开始正常发电 — 开工 18 年之后。
- Sizewell C (22/07/2025) — 最终投资决定 — 380 亿英镑,国家参股。
- POWER (08/05/2025) — 安大略省批准建设首个商用小型模块化反应堆 — 四台机组 209 亿加元。
- E&E News (09/11/2023) — NuScale 取消首个项目 — 目标电价从 55 涨到 89 $/MWh。
- NucNet (07/10/2026) — 玲龙一号开始热试 — 125 MW,进度推迟。
- Constellation (18/11/2025) — 为微软重启三哩岛 1 号机组 — 2027 年 835 MW。
- Utility Dive (09/01/2026) — Meta 签约最多 6.6 GW 核电 — 2032 年起交付。
- Argus (03/12/2023) — COP28:22 国承诺核电装机增至三倍 — 到 2050 年。
- Bloomberg (11/06/2025) — 世界银行取消核电融资禁令 — 与国际原子能机构合作。
- World Nuclear News (16/05/2025) — 比利时撤销弃核政策;丹麦重新考虑。
- ANSA (23/09/2026) — 意大利参议院通过核能法 — 2026 年底前出台实施法令。
- Le News (09/10/2026) — 瑞士发起公投,要求维持新建核电站禁令 — 可能于 2027 年 2 月投票。
- Euronews (14/08/2026) — 西班牙将阿尔马拉斯延长至 2030 年。
- POWER (23/03/2026) — 一次大停电的剖析 — ENTSO-E 最终报告摘要。
- Global Carbon Project (13/11/2025) — 化石排放创历史新高 — 38.1 Gt。
- Industrial Info (12/2025) — 国际能源署:2025 年煤炭消费创纪录 — 约 8,845 Mt。
- Ember (21/04/2026) — 2025 年太阳能遏止了化石电力的增长 — 太阳能 +636 TWh;化石 −0.2%。
- Global Energy Monitor (01/2026) — 新的燃气电厂项目 — 1,047 GW 处于开发中。
- pv magazine (28/01/2026) — 中国 2025 年新增太阳能 315 GW。
- BloombergNEF (09/12/2025) — 电池价格降至 108 $/kWh — 固定式储能 70 $/kWh。
- Energy-Storage.News (27/10/2025) — Masdar 启动全球最大的太阳能加储能项目 — 5.2 GW 加 19 GWh,持续供电 1 GW。
- Energy-Storage.News (30/01/2026) — 中国 2025 年新增储能约 190 GWh。
- RenewEconomy (13/04/2021) — 沙特阿拉伯:太阳能电价 1.04 美分/kWh。
- Daily Maverick (25/03/2025) — 赞比亚卡富埃河发生铜尾矿泄漏 — 约 5,000 万升。
- Dialogue Earth (23/04/2026) — 智利及其 836 座尾矿库。
- MINING.COM (05/01/2026) — 铜价创 13,000 $/t 的历史新高。
- Reuters / MINING.COM (04/12/2025) — 尼日尔指控 Orano 造成放射性污染 — 该公司予以否认。
- Concrete Products (29/01/2026) — 美国煤灰协会关于煤炭燃烧产物的调查 — 2024 年 6,360 万短吨。
讨论在领英(LinkedIn)上进行(葡萄牙语)
对本文的评论在领英上进行,本文以葡萄牙语在那里发布。欢迎用中文留言。无论赞同、反对还是补充数据,每一条有理有据的意见都会得到答复。
Gaspar do Amaral · 葡萄牙语原文发表于本站,日期为2026年10月10日;译本发布于2026年10月27日 · 图表 © Aprecisa.com · 借助人工智能