 ← Grupo Aprecisa · Conecta a quien sabe con quien lo necesita
Persona y sociedad · Artículo publicado en LinkedIn el 17 de junio de 2026
¿Jubilación a los 60? La cuenta que casi nadie hace — y la que deberíamos hacer
Cómo funciona de verdad la Seguridad Social portuguesa, explicado con números sencillos
Gaspar do Amaral · 17 de junio de 2026
Traducción del original en portugués. Esta versión se emitió el 30 de octubre de 2026.
En este sitio, este artículo ha sido
Cuando alguien promete bajar la edad de jubilación a los 60 años, suena muy bien. ¿A quién no? El problema es que se apoya en una idea equivocada de cómo funciona la Seguridad Social. Mucha gente cree que es como una caja fuerte donde nuestro dinero nos espera. No lo es. Y cuando se entiende cómo funciona de verdad, toda la conversación cambia.
Primero: ¿qué es, en realidad, la Seguridad Social?
La Seguridad Social es el sistema público que paga las pensiones de jubilación (y también las prestaciones por enfermedad, por desempleo, etc.). Cada mes, de cada salario, sale una parte para la Seguridad Social. A esa parte la llamamos cotizaciones: es dinero que el trabajador y la empresa entregan al Estado para sostener este sistema. Aparece en la nómina, y mucha gente ni se fija.
La gran pregunta es: ¿adónde va ese dinero?
Cómo funciona en la práctica: el cubo con dos grifos
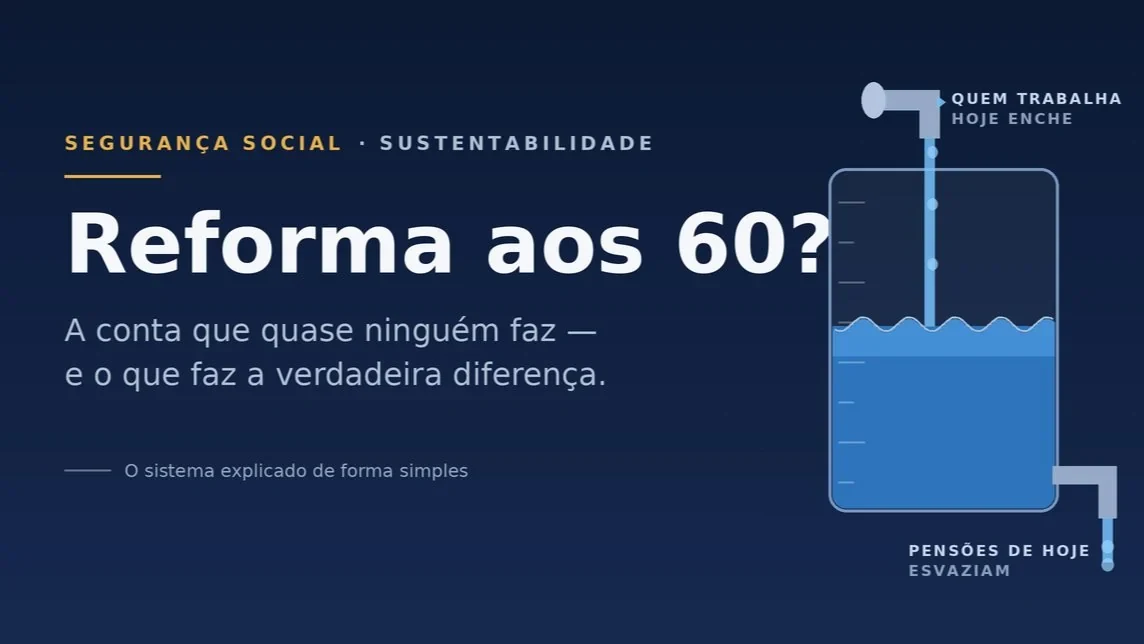
Imagine un cubo con dos grifos.
El grifo de arriba llena el cubo: es el dinero que entra, procedente de las cotizaciones de quienes trabajan hoy.
El grifo de abajo vacía el cubo: es el dinero que sale, para pagar las pensiones de quienes ya están jubilados hoy.
Este es el punto que casi nadie sabe: el dinero que usted cotizó este mes no se quedó guardado en una cuenta a su nombre. Fue casi de inmediato a pagar la pensión de alguien que ya está jubilado. Cuando le toque cobrar, no será su dinero el que vuelva: serán las cotizaciones de quienes estén trabajando en ese momento las que paguen su pensión.
Este método tiene un nombre técnico: reparto. Traducido al lenguaje corriente, significa simplemente esto: cada generación paga la jubilación de la generación anterior. No es un ahorro individual: es un acuerdo entre generaciones. Por eso se dice que es un «pacto entre generaciones»: los hijos pagan a los padres, con la esperanza de que, más adelante, sus propios hijos les paguen a ellos.
Mientras entre mucho dinero por el grifo de arriba (mucha gente trabajando) y salga despacio por el de abajo (pocos jubilados, y durante pocos años), el cubo mantiene el nivel. El equilibrio se sostiene.
El problema es lo que está pasando en Portugal: nacen menos niños y vivimos más años. En lenguaje sencillo, cada vez entran menos jóvenes en el mercado laboral (menos llenando por arriba) y cada vez hay más jubilados que viven más tiempo (más vaciando por abajo, durante más años). El grifo de arriba pierde fuerza y el de abajo se abre cada vez más.
Por qué bajar la edad a los 60 «rompe» el sistema
Bajar la edad de jubilación a los 60 años hace dos cosas a la vez, y ambas empeoran exactamente el problema del cubo:
Cierra un poco el grifo de arriba. Saca del trabajo de 6 a 7 años de personas que, en lugar de seguir cotizando, pasan a cobrar. Y, peor aún: suelen ser los años en que más se gana en la vida, es decir, los años en que esas personas más cotizaban.
Abre más el grifo de abajo. Esas mismas personas empiezan a cobrar la pensión antes. Y, como vivimos más años, la cobrarán durante más tiempo.
Resultado: entra menos, sale más, y el cubo se vacía más deprisa.
Y esta es la parte que rara vez se dice con claridad: esto no se paga solo. La factura no desaparece: solo se empuja hacia delante. Quien decide la medida hoy recoge el beneficio inmediato; quienes se quedan con la factura son los jóvenes de las próximas décadas. Para ellos solo quedan tres opciones, todas malas: cotizar todavía más, cobrar pensiones más bajas o ver cómo la edad de jubilación sube aún más en el futuro.
Dicho sin rodeos: una jubilación a los 60 hoy es una promesa pagada con el dinero de nuestros hijos.
Lo que ya existe hoy (y funciona mejor de lo que se cree)
Antes de inventar soluciones nuevas, vale la pena fijarse en dos cosas que el país ya tiene, y que pocos conocen:
1. Un «colchón» de más de 40.000 millones de euros. Existe un fondo de reserva llamado Fondo de Estabilización Financiera de la Seguridad Social (Fundo de Estabilização Financeira da Segurança Social, FEFSS), un nombre complicado para una idea sencilla: es una hucha guardada para emergencias. A finales de 2025 valía unos 42.000 millones de euros, suficiente para pagar más de dos años de pensiones aunque, por absurdo, dejara de entrar dinero por el grifo de arriba. Es un colchón de seguridad que incluso ha superado el objetivo para el que se creó. Mucha gente ni sabe que existe.
2. Una edad de jubilación que se ajusta sola. La edad de jubilación no es un número fijo: sigue la esperanza de vida (es decir, cuántos años viven las personas, de media). En 2026 está en 66 años y 9 meses. La lógica no es castigar a nadie: es pura aritmética. Si la gente vive más, la pensión hay que pagarla durante más años; por eso se trabaja un poco más para equilibrarla. Ese ajuste automático ya está ocurriendo hoy.
En resumen: el sistema ya tiene mecanismos de defensa en marcha. El error de quien promete la jubilación a los 60 es fingir que no existen.
Lo que de verdad marca la diferencia para la sostenibilidad
Salvar la Seguridad Social a largo plazo no se hace con promesas. Se hace con cuatro cambios, y voy a explicar cada uno con un ejemplo sencillo.
1. Una regla automática, en lugar de una guerra política cada vez que hay que decidir. Hoy, cada vez que hay que ajustar el sistema (tocar la edad, las cuentas, las cuantías), se abre una discusión política que se alarga durante años. La propuesta es instalar una especie de termostato. Igual que el termostato de casa enciende y apaga la calefacción por sí solo para mantener la temperatura adecuada, sin que nadie tenga que discutirlo cada día, el sistema tendría una regla fija que lo reequilibra automáticamente cuando las cuentas empiezan a desviarse, sin depender de quién esté en el poder ni de las promesas electorales.
2. No depender solo de los salarios para financiar las pensiones. Hoy, casi todo el dinero que llena el cubo procede de una única fuente: los salarios. Pero, a medida que máquinas y programas informáticos hacen cada vez más trabajo, hay menos salarios cotizando. Tiene sentido, entonces, buscar una parte de la financiación en otro lugar: en impuestos que el país ya recauda y sabe medir bien. Dos ejemplos concretos:
- El IVA es el impuesto que todos pagamos cuando compramos cualquier cosa (va sumado al precio de los productos).
- El IRC es el impuesto que pagan las empresas sobre sus beneficios (el equivalente portugués del impuesto de sociedades).
La idea es destinar una parte de estos impuestos a las pensiones. Así, aunque el trabajo humano disminuya, el sistema sigue alimentándose de la riqueza que genera la economía en su conjunto. (Hay quien propone, como alternativa, una «tasa sobre los robots». Suena bien, pero es casi imposible de calcular en la práctica: nadie puede medir, dentro del beneficio de una empresa, qué parte vino «del robot». Por eso, usar impuestos que ya existen es más justo y más fácil de aplicar.)
3. Ahorrar con dinero nuevo, y nunca quitando del que ya existe. Esta es quizá la parte más importante, y donde tropiezan casi todas las propuestas.
Hay quien sugiere: «pongamos el 15 % de la cotización en una cuenta de ahorro individual, a nombre de cada persona». A primera vista parece estupendo: cada uno tendría su propio ahorro. Pero hay una trampa: ese 15 % es precisamente el dinero que hoy está pagando las pensiones de quienes ya están jubilados. Si lo desviamos a ahorros individuales, abrimos un agujero inmediato en el presente. Es como decidir no pagar el alquiler este mes para empezar a ahorrar para comprarse una casa dentro de 30 años: el futuro puede quedar resuelto, pero mañana uno se queda sin casa.
La manera correcta es la contraria: crear ese ahorro con dinero nuevo, sin tocar lo que ya paga las pensiones de hoy. Por ejemplo, un plan de ahorro para la jubilación en el que todos los trabajadores entran automáticamente (pero pueden salir si no quieren), con la empresa ayudando a aportar una parte. Así, a lo largo de su carrera, cada persona va reuniendo un ahorro extra para el futuro, sin quitar un céntimo al dinero que sostiene las pensiones actuales.
4. La palanca más rápida de todas: más personas trabajando. Ningún fondo y ninguna fórmula resuelven el problema si faltan personas cotizando. Las tres cosas que más deprisa equilibran el cubo son sencillas: más gente trabajando (incluidos trabajadores llegados de fuera del país con las cualificaciones que necesitamos), más personas activas (jóvenes, mujeres y también quienes, ya mayores, quieran seguir trabajando) y menos trabajo «en negro», fuera del sistema (es decir, personas que trabajan pero no cotizan). Curiosamente, es en buena parte gracias a esto, sobre todo a la llegada de nuevos trabajadores, que las cuentas han aguantado en los últimos años. Y casi nadie habla de ello.
La idea central, en una frase
No hace falta destruir el sistema para salvarlo. Hay que reforzarlo donde ya se sostiene: una regla automática que lo equilibra por sí sola, más de una fuente de dinero, un ahorro que crece con dinero nuevo y más personas trabajando.
La jubilación a los 60 vende una promesa hoy y manda la factura a nuestros hijos. La verdadera sostenibilidad hace lo contrario: garantiza que la riqueza generada hoy sostenga la estabilidad de todos mañana.
El futuro no se garantiza prometiendo lo imposible. Se garantiza haciendo bien las cuentas, y teniendo el valor de explicarlas.
En palabras sencillas (el diccionario de este artículo)
- Cotizaciones: la parte del salario que va cada mes a la Seguridad Social.
- Seguridad Social: el sistema público que paga las pensiones y otras prestaciones.
- Reparto: el método actual: cada generación paga la jubilación de la anterior; su dinero no se guarda, se usa enseguida.
- Pacto entre generaciones: la idea de que quienes trabajan hoy pagan a los jubilados de hoy, y serán pagados por quienes vengan después.
- Esperanza de vida: cuántos años viven las personas, de media. Si sube, las pensiones hay que pagarlas durante más tiempo.
- Fondo de reserva (FEFSS): la «hucha» del sistema, guardada para emergencias; hoy da para más de dos años de pensiones.
- IVA: impuesto que pagamos al comprar productos y servicios (va incluido en el precio).
- IRC: impuesto que pagan las empresas sobre sus beneficios.
- Ahorro para la jubilación: un ahorro extra, separado de la pensión pública, que va creciendo a lo largo de la vida para complementar la jubilación.
¿Qué cambio cree que marcaría más la diferencia? El debate es de todos, porque el pacto entre generaciones también lo es.
Gaspar do Amaral
Nota metodológica
Qué es esta página. Traducción al español del artículo publicado por el autor en LinkedIn el 17 de junio de 2026; la versión íntegra en portugués está en este sitio. El artículo no contiene cálculos propios; las cifras (unos 42.000 millones de euros en el FEFSS a finales de 2025, más de dos años de pensiones, una edad legal de jubilación de 66 años y 9 meses en 2026, el 15 % de la cotización) son las del original y se refieren a Portugal.
Cambios de forma, no de fondo. «Repartição» se traduce por el término habitual, reparto. Se conservan las siglas portuguesas FEFSS e IRC, con explicación. El original no tiene enlaces.
El debate está en LinkedIn (en portugués)
Los comentarios a este texto se hacen en LinkedIn, donde el artículo se compartió en portugués. Puede escribir en español. Esté de acuerdo, discrepe o aporte datos: todas las objeciones fundamentadas reciben respuesta.
Gaspar do Amaral · Original en portugués del 17 de junio de 2026, publicado en este sitio; traducción emitida el 30 de octubre de 2026 · Figuras y tablas © Aprecisa.com · Con ayuda de IA
Cómo citar: Gaspar do Amaral (2026). Reforma aos 60? A conta que quase ninguém faz — e a que devíamos fazer. Zenodo. https://doi.org/10.5281/zenodo.23814396 · Archivo permanente en Zenodo.