 ← Grupo Aprecisa · Conecta quem sabe a quem precisa
Pessoa e sociedade · Artigo publicado no LinkedIn em 17 de junho de 2026
Aposentadoria aos 60? A Conta Que Quase Ninguém Faz — e a Que Devíamos Fazer
Como funciona de verdade a Segurança Social portuguesa, explicado com números simples
Gaspar do Amaral · 17 de junho de 2026
Adaptação do original em português de Portugal. Esta versão foi emitida em 30 de outubro de 2026.
Neste site, este artigo foi
Quando alguém promete baixar a idade de aposentadoria para os 60 anos, soa muito bem. Para quem não soaria? O problema é que isso se apoia numa ideia errada de como a Segurança Social (a previdência pública portuguesa) funciona. Muita gente acha que ela é como um cofre onde o nosso dinheiro fica esperando por nós. Não é. E quando se entende como funciona de verdade, a conversa toda muda.
Primeiro: afinal, o que é a Segurança Social?
A Segurança Social é o sistema público que paga as aposentadorias (e também auxílio-doença, seguro-desemprego etc.). Todo mês, de cada salário, sai uma parte para a Segurança Social. Essa parte se chama contribuição (em Portugal, «desconto»): é o dinheiro que o trabalhador e a empresa entregam ao Estado para sustentar esse sistema. Aparece no contracheque, e muita gente nem repara.
A grande questão é: para onde vai esse dinheiro?
Como funciona, na prática: o balde com duas torneiras
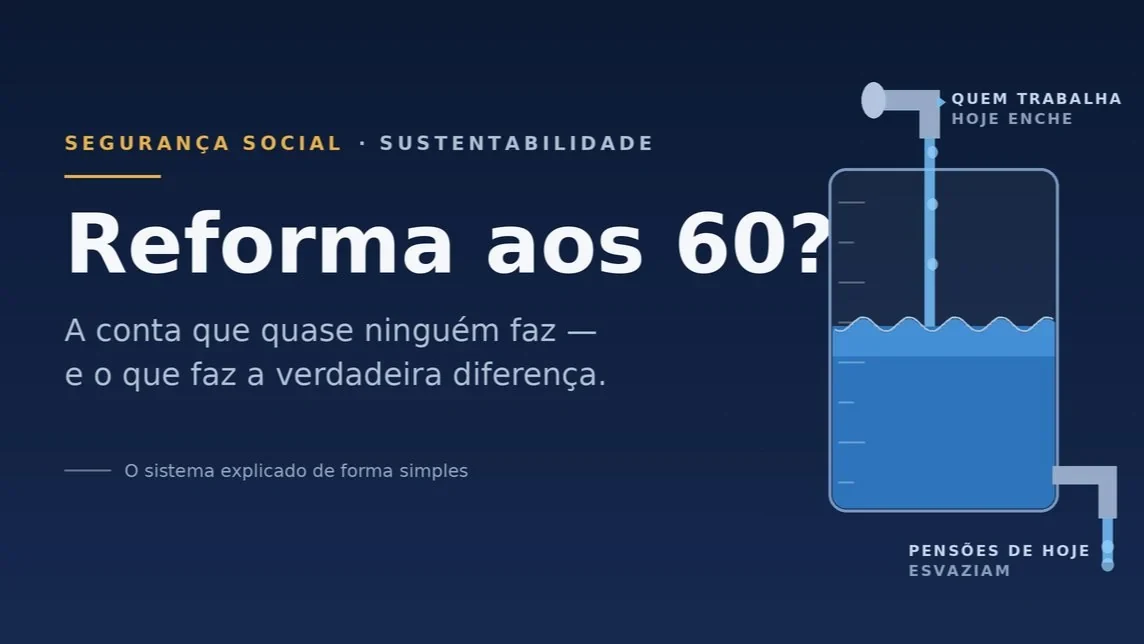
Imagine um balde com duas torneiras.
A torneira de cima enche o balde: é o dinheiro que entra, vindo das contribuições de quem trabalha hoje.
A torneira de baixo esvazia o balde: é o dinheiro que sai, para pagar as aposentadorias de quem já está aposentado hoje.
Aqui está o ponto que quase ninguém sabe: o dinheiro que você contribuiu este mês não ficou guardado numa conta com o seu nome. Foi quase de imediato pagar a aposentadoria de quem já está aposentado. Quando chegar a sua vez de receber, não será o seu dinheiro de volta — serão as contribuições de quem estiver trabalhando nessa época que vão pagar a sua aposentadoria.
Esse método tem um nome técnico: repartição. Traduzido para a linguagem do dia a dia, quer dizer simplesmente isto: cada geração paga a aposentadoria da geração anterior. Não é uma poupança individual — é um acordo entre gerações. Por isso se diz que é um “pacto entre gerações”: os filhos pagam aos pais, na esperança de que, mais tarde, os seus próprios filhos paguem a eles.
Enquanto entrar muito dinheiro pela torneira de cima (muita gente trabalhando) e sair devagar pela de baixo (poucos aposentados, e por poucos anos), o balde mantém o nível. O equilíbrio se sustenta.
O problema é o que está acontecendo em Portugal: nascem menos crianças e vivemos mais anos. Em linguagem simples, há cada vez menos gente jovem entrando no mercado de trabalho (menos enchendo por cima) e cada vez mais aposentados vivendo mais tempo (mais esvaziando por baixo, por mais anos). A torneira de cima perde força e a de baixo se abre cada vez mais.
Por que baixar a idade para os 60 “quebra” o sistema
Baixar a idade de aposentadoria para os 60 anos faz duas coisas ao mesmo tempo — e ambas pioram exatamente o problema do balde:
Fecha um pouco a torneira de cima. Tira do trabalho 6 a 7 anos de pessoas que, em vez de continuarem contribuindo, passam a receber. E, pior: são os anos em que normalmente se ganha mais na vida — ou seja, os anos em que essas pessoas mais contribuíam.
Abre mais a torneira de baixo. Essas mesmas pessoas começam a receber a aposentadoria mais cedo. E, como vivemos mais anos, vão recebê-la por mais tempo.
Resultado: entra menos, sai mais, e o balde se esvazia mais depressa.
E aqui está a parte que raramente se diz com clareza: isso não se paga sozinho. A conta não desaparece — só é empurrada para a frente. Quem decide a medida hoje colhe o benefício imediato; quem fica com a fatura são os jovens das próximas décadas. Para eles, sobram só três hipóteses, todas ruins: contribuir ainda mais, receber aposentadorias menores, ou ver a idade de aposentadoria subir ainda mais lá na frente.
Dito de forma direta: uma aposentadoria aos 60 hoje é uma promessa paga com o dinheiro dos nossos filhos.
O que já existe hoje (e funciona melhor do que se pensa)
Antes de inventar soluções novas, vale a pena olhar para duas coisas que o país já tem — e que poucos conhecem:
1. Um “colchão” de mais de 40 bilhões de euros. Existe um fundo de reserva chamado Fundo de Estabilização Financeira da Segurança Social — um nome complicado para uma ideia simples: é um pé-de-meia guardado para emergências. No fim de 2025 valia cerca de 42 bilhões de euros, o suficiente para pagar mais de dois anos de aposentadorias mesmo que, por absurdo, parasse de entrar dinheiro pela torneira de cima. É uma reserva de segurança que até já superou o objetivo para o qual foi criada. Muita gente nem sabe que existe.
2. Uma idade de aposentadoria que se ajusta sozinha. A idade de aposentadoria não é um número fixo: ela acompanha a expectativa de vida (ou seja, quantos anos, em média, as pessoas vivem). Em 2026 está em 66 anos e 9 meses. A lógica não é castigar ninguém — é apenas aritmética. Se as pessoas vivem mais tempo, a aposentadoria tem de ser paga por mais anos; por isso, trabalha-se um pouco mais para equilibrá-la. Esse ajuste automático já está acontecendo hoje.
Resumindo: o sistema já tem mecanismos de defesa funcionando. O erro de quem promete a aposentadoria aos 60 é fingir que eles não existem.
O que faz mesmo a diferença para a sustentabilidade
Salvar a Segurança Social no longo prazo não se faz com promessas. Faz-se com quatro mudanças — e vou explicar cada uma com um exemplo simples.
1. Uma regra automática, em vez de uma guerra política sempre que é preciso decidir. Hoje, toda vez que é preciso ajustar o sistema (mexer na idade, nas contas, nos valores), há uma discussão política que se arrasta por anos. A proposta é instalar uma espécie de termostato. Assim como o termostato de casa liga e desliga o aquecimento sozinho para manter a temperatura certa, sem ninguém ter de discutir o assunto todo dia, o sistema também teria uma regra fixa que o reequilibra automaticamente quando as contas começam a se desviar — sem depender de quem está no poder nem de promessas eleitorais.
2. Não depender só dos salários para financiar as aposentadorias. Hoje, quase todo o dinheiro que enche o balde vem de uma única fonte: os salários. Mas, à medida que máquinas e programas de computador fazem cada vez mais trabalho, há menos salários contribuindo. Faz sentido, então, buscar uma parte do financiamento em outro lugar — em impostos que o país já cobra e sabe medir bem. Dois exemplos concretos:
- O IVA é o imposto sobre o consumo que todos pagamos quando compramos qualquer coisa (vem embutido no preço dos produtos).
- O IRC é o imposto que as empresas pagam sobre os seus lucros (equivalente ao IRPJ).
A ideia é encaminhar uma fatia desses impostos para as aposentadorias. Assim, mesmo que o trabalho humano diminua, o sistema continua a ser alimentado pela riqueza que a economia gera no seu conjunto. (Há quem proponha, como alternativa, uma “taxa sobre os robôs”. Soa bem, mas é quase impossível de calcular na prática — ninguém consegue medir, dentro do lucro de uma empresa, que parte veio “do robô”. Por isso, usar impostos que já existem é mais justo e mais fácil de aplicar.)
3. Poupar com dinheiro novo — e nunca tirando do que já existe. Esta é talvez a parte mais importante, e onde quase todas as propostas tropeçam.
Há quem sugira: “vamos pôr 15% da contribuição numa conta de poupança individual, no nome de cada pessoa”. À primeira vista parece ótimo — cada um teria a sua própria poupança. Mas há uma armadilha: esses 15% são justamente o dinheiro que, hoje, está pagando as aposentadorias de quem já está aposentado. Se o desviarmos para poupanças individuais, abrimos um buraco imediato no presente. É como decidir não pagar o aluguel este mês para começar a juntar dinheiro para comprar casa daqui a 30 anos — o futuro pode ficar resolvido, mas amanhã você fica sem casa.
O jeito certo é o contrário: criar essa poupança com dinheiro novo, sem mexer no que já paga as aposentadorias de hoje. Por exemplo, um plano de previdência complementar em que todos os trabalhadores entram automaticamente (mas podem sair se não quiserem), com a empresa ajudando a pôr uma parte. Assim, ao longo da carreira, cada pessoa vai juntando uma poupança extra para o futuro — sem tirar um centavo do dinheiro que sustenta as aposentadorias atuais.
4. A alavanca mais rápida de todas: mais pessoas trabalhando. Nenhum fundo e nenhuma fórmula resolvem o problema se faltarem pessoas contribuindo. As três coisas que mais depressa equilibram o balde são simples: mais gente trabalhando (incluindo trabalhadores vindos de fora do país com as qualificações de que precisamos), mais pessoas ativas (jovens, mulheres e também quem, já mais velho, queira continuar trabalhando), e menos trabalho “por fora”, fora do sistema (ou seja, pessoas que trabalham mas não contribuem). Curiosamente, é em boa parte graças a isso — sobretudo à chegada de novos trabalhadores — que as contas têm se sustentado nos últimos anos. E quase ninguém fala disso.
A ideia central, numa frase
Não é preciso destruir o sistema para salvá-lo. É preciso reforçá-lo onde ele já está de pé: uma regra automática que o equilibra sozinho, mais de uma fonte de dinheiro, uma poupança que cresce com dinheiro novo, e mais pessoas trabalhando.
A aposentadoria aos 60 vende uma promessa hoje e manda a conta para os nossos filhos. A verdadeira sustentabilidade faz o oposto: garante que a riqueza gerada hoje sustente a estabilidade de todos amanhã.
O futuro não se garante prometendo o impossível. Garante-se fazendo as contas certas — e tendo a coragem de explicá-las.
Em palavras simples (o dicionário deste artigo)
- Contribuições: a parte do salário que vai todo mês para a Segurança Social.
- Segurança Social: o sistema público português que paga as aposentadorias e outros benefícios.
- Repartição: o método atual — cada geração paga a aposentadoria da geração anterior; o seu dinheiro não fica guardado, é usado logo.
- Pacto entre gerações: a ideia de que quem trabalha hoje paga os aposentados de hoje, e será pago por quem vier depois.
- Expectativa de vida: quantos anos, em média, as pessoas vivem. Se sobe, as aposentadorias têm de ser pagas por mais tempo.
- Fundo de reserva (FEFSS): o “pé-de-meia” do sistema, guardado para emergências; hoje dá para mais de dois anos de aposentadorias.
- IVA: imposto que pagamos ao comprar produtos e serviços (vem incluído no preço).
- IRC: imposto que as empresas pagam sobre os seus lucros.
- Previdência complementar: uma poupança extra, separada da aposentadoria do Estado, que vai crescendo ao longo da vida para complementar a renda na aposentadoria.
Que mudança você acha que faria mais diferença? A discussão é de todos — porque o pacto entre gerações também é.
Gaspar do Amaral
Nota metodológica
O que é esta página. Adaptação para o português do Brasil do artigo publicado pelo autor no LinkedIn em 17 de junho de 2026; a versão integral em português europeu está neste site. O artigo não contém cálculos próprios; os números (cerca de 42 bilhões de euros no FEFSS no fim de 2025, mais de dois anos de aposentadorias, idade legal de aposentadoria de 66 anos e 9 meses em 2026, 15% da contribuição) são os do original e referem-se a Portugal.
Mudanças de forma, não de conteúdo. «Reforma» passa a «aposentadoria», «descontos» a «contribuições» e «poupança-reforma» a «previdência complementar», termos correntes no Brasil; mantêm-se os nomes portugueses Segurança Social, FEFSS, IVA e IRC. O original não tem ligações.
A discussão está no LinkedIn (em português de Portugal)
Os comentários a este texto são feitos no LinkedIn, onde o artigo foi compartilhado na versão de Portugal. Concorde, discorde ou acrescente dados: todas as objeções fundamentadas recebem resposta.
Gaspar do Amaral · Original em português de Portugal de 17 de junho de 2026, publicado neste site; adaptação emitida em 30 de outubro de 2026 · Figuras e tabelas © Aprecisa.com · Com recurso a IA
Como citar: Gaspar do Amaral (2026). Reforma aos 60? A conta que quase ninguém faz — e a que devíamos fazer. Zenodo. https://doi.org/10.5281/zenodo.23814396 · Arquivo permanente no Zenodo.