 ← Grupo Aprecisa · 连接懂行的人与需要的人
个人与社会 · 文章于 2026 年 6 月 17 日发表于 LinkedIn
60 岁退休?几乎没人算的那笔账——以及我们应该算的那笔账
用简单的数字解释葡萄牙社会保障的真实运作方式
Gaspar do Amaral · 2026年6月17日
译自葡萄牙语原文。本译本发布于2026年10月30日。
本文在本站
当有人承诺把退休年龄降到 60 岁时,听起来非常好。谁会不爱听呢?问题在于,这个承诺建立在对社会保障运作方式的错误理解之上。很多人以为社会保障像一个保险箱,我们的钱在里面等着我们。不是的。而一旦明白了它真正的运作方式,整个讨论就变了。
首先:社会保障到底是什么?
社会保障是支付退休养老金(以及病假津贴、失业津贴等)的公共制度。每个月,每份工资中都有一部分交给社会保障。我们把这部分叫作缴费:这是劳动者和企业交给国家、用来维持这一制度的钱。它出现在工资单上,很多人甚至没有留意。
关键问题是:这笔钱去了哪里?
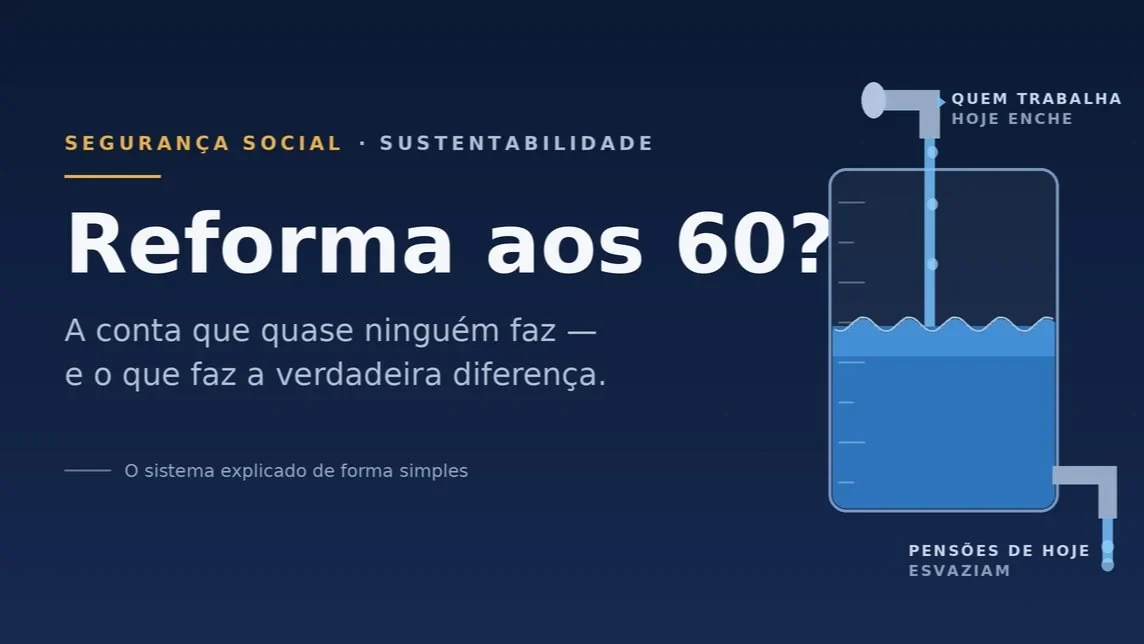
实际运作:一只有两个水龙头的桶
想象一只装有两个水龙头的桶。
上面的水龙头往桶里注水:这是流入的钱,来自今天在工作的人的缴费。
下面的水龙头把桶放空:这是流出的钱,用来支付今天已经退休的人的养老金。
几乎没人知道的一点是:您这个月缴的钱,并没有存在一个写着您名字的账户里。它几乎立刻就被用来支付已经退休者的养老金。等轮到您领取时,回来的不是您的钱——而是那时在工作的人的缴费在支付您的养老金。
这种方法有一个专业名称:现收现付。翻译成日常语言,意思很简单:每一代人为上一代人支付退休金。这不是个人储蓄,而是代际之间的约定。所以人们说这是一份「代际契约」:子女为父母付钱,期望将来自己的子女为自己付钱。
只要从上面的水龙头流进很多钱(很多人在工作),从下面的水龙头慢慢流出(退休者少,领取年数也少),桶里的水位就能保持。平衡得以维持。
问题在于葡萄牙正在发生的事情:出生的孩子越来越少,而我们活得越来越久。简单地说,进入劳动力市场的年轻人越来越少(上面注水越来越少),而活得更久的退休者越来越多(下面放水越来越多,持续的年数也越来越长)。上面的水龙头越来越无力,下面的水龙头开得越来越大。
为什么把退休年龄降到 60 岁会「弄坏」这个制度
把退休年龄降到 60 岁同时做了两件事——而这两件事都恰恰加剧了水桶的问题:
它把上面的水龙头关小了一些。它让人们少工作 6 到 7 年,这些人不再继续缴费,而是开始领取。更糟的是,这些年通常是一生中收入最高的年份——也就是这些人缴费最多的年份。
它把下面的水龙头开得更大。同样这些人更早开始领取养老金。而且,由于我们活得更久,他们领取的时间也会更长。
结果:流入更少,流出更多,桶空得更快。
而这正是很少被说清楚的部分:这笔钱不会自己付清。账单不会消失——只是被往后推。今天作出决定的人获得眼前的好处;承担账单的是未来几十年的年轻人。对他们来说,只剩三个选择,而且个个都不好:缴更多的钱、领更少的养老金,或者在将来看着退休年龄进一步提高。
说得直白些:今天的 60 岁退休,是一个用我们子女的钱来兑现的承诺。
今天已经存在的东西(而且比人们想象的运作得更好)
在发明新办法之前,值得先看看国家已经拥有的两样东西——很少有人知道它们:
1. 一个超过 400 亿欧元的「垫子」。有一个名为社会保障财务稳定基金(Fundo de Estabilização Financeira da Segurança Social,FEFSS)的储备基金——名字很复杂,道理很简单:它是一笔存起来以备不时之需的「私房钱」。2025 年底,它的价值约为 420 亿欧元,足以支付两年多的养老金,即使——假设一种荒谬的情况——上面的水龙头不再流进任何钱。这是一个安全垫,甚至已经超过了设立时的目标。很多人根本不知道它的存在。
2. 会自动调整的退休年龄。退休年龄不是一个固定的数字:它随预期寿命(也就是人们平均活多少年)而变化。2026 年,它是 66 岁零 9 个月。其逻辑并不是惩罚谁——只是算术。如果人们活得更久,养老金就要支付更多年;因此要多工作一点来保持平衡。这种自动调整今天已经在发生。
总之:这个制度已经有正在运作的防御机制。承诺 60 岁退休的人所犯的错误,是假装这些机制不存在。
真正对可持续性起作用的是什么
长期挽救社会保障不能靠承诺,而要靠四项改变——我会用简单的例子逐一解释。
1. 一条自动规则,而不是每次需要决定时都打一场政治战。今天,每当需要调整制度(改年龄、改算法、改金额)时,都会出现一场拖上好几年的政治争论。建议是安装一种恒温器。就像家里的恒温器会自动开关暖气来保持合适的温度、不需要任何人每天争论一样,这个制度也会有一条固定规则,在账目开始偏离时自动恢复平衡——不取决于谁在执政,也不取决于竞选承诺。
2. 不再只依靠工资来为养老金筹资。今天,注满水桶的钱几乎全部来自一个来源:工资。但随着机器和计算机程序承担越来越多的工作,缴费的工资就越来越少。因此,从别处——从国家已经征收、并且能够准确衡量的税收中——拿一部分资金是合理的。两个具体例子:
- IVA(增值税)是我们买任何东西时都要付的税(加在商品价格里)。
- IRC(企业所得税)是企业为其利润缴纳的税。
设想是把这些税收的一部分用于养老金。这样,即使人的劳动减少,这个制度仍能由整个经济所创造的财富来供养。(也有人提出另一种办法,即「机器人税」。听起来不错,但在实践中几乎无法计算——没有人能在一家企业的利润中算出哪一部分来自「机器人」。所以,使用已有的税种更公平,也更容易实施。)
3. 用新钱储蓄——绝不从已有的钱里拿。这也许是最重要的部分,也是几乎所有方案都会栽跟头的地方。
有人建议:「把缴费的 15% 放进以每个人名字开设的个人储蓄账户。」乍一看很好——每个人都会有自己的储蓄。但其中有一个陷阱:这 15% 正是今天用来支付已退休者养老金的钱。如果把它挪去做个人储蓄,我们就会立刻在当下挖出一个窟窿。这就像决定这个月不付房租,以便开始攒钱、在 30 年后买房——未来也许解决了,但明天就无家可归了。
正确的做法恰恰相反:用新钱建立这笔储蓄,不去碰已经在支付今天养老金的钱。例如,一个所有劳动者自动加入(不愿意的可以退出)的退休储蓄计划,由企业帮忙出一部分。这样,在整个职业生涯中,每个人都能为将来攒下一笔额外储蓄——而不从维持当前养老金的钱里拿走一分。
4. 所有杠杆中最快的一个:更多的人工作。如果缴费的人不够,任何基金、任何公式都解决不了问题。最快让水桶恢复平衡的三件事很简单:更多的人工作(包括具备我们所需技能的外来劳动者),更多的人参与经济活动(年轻人、女性,以及年纪较大但愿意继续工作的人),以及更少的「体制外」工作(也就是工作却不缴费的人)。有意思的是,近几年账目之所以撑得住,很大程度上正是得益于此——尤其是新劳动者的到来。而几乎没人谈论这一点。
一句话概括核心思想
要挽救这个制度,不必摧毁它。需要的是在它已经站稳的地方加固它:一条能自动平衡的规则、不止一个资金来源、用新钱增长的储蓄,以及更多的人工作。
60 岁退休今天兑现一个承诺,却把账单寄给我们的子女。真正的可持续性恰恰相反:它确保今天创造的财富支撑所有人明天的稳定。
未来不是靠承诺不可能的事来保证的。而是靠把账算对——并有勇气把它讲清楚。
用简单的话说(本文小词典)
- 缴费:每个月从工资中交给社会保障的那部分。
- 社会保障:支付养老金和其他补助的公共制度。
- 现收现付:目前的方法——每一代人为上一代人支付退休金;您的钱不会被存起来,而是立即被使用。
- 代际契约:今天工作的人为今天的退休者付钱,并将由后来的人为他们付钱。
- 预期寿命:人们平均活多少年。如果它上升,养老金就要支付更长时间。
- 储备基金(FEFSS):这个制度的「私房钱」,为紧急情况而存;今天足以支付两年多的养老金。
- IVA:购买商品和服务时缴纳的税(已包含在价格中)。
- IRC:企业为其利润缴纳的税。
- 退休储蓄:独立于国家养老金之外、在一生中不断增长、用来补充退休收入的额外储蓄。
您认为哪项改变最能起作用?这场讨论属于每一个人——因为代际契约也属于每一个人。
Gaspar do Amaral
方法说明
本页是什么。作者于 2026 年 6 月 17 日在 LinkedIn 发表文章的中文译本;完整的葡萄牙文版本见本网站。文章不含作者自行计算;文中数字(2025 年底 FEFSS 约 420 亿欧元、可支付两年多的养老金、2026 年法定退休年龄为 66 岁零 9 个月、缴费的 15%)均取自原文,指的是葡萄牙。
改变的是形式,而非内容。«repartição» 译为通行术语「现收现付」。葡萄牙文缩写 FEFSS、IVA、IRC 予以保留并加以说明。原文没有链接。
讨论在领英(LinkedIn)上进行(葡萄牙语)
对本文的评论在领英上进行,本文以葡萄牙语在那里发布。欢迎用中文留言。无论赞同、反对还是补充数据,每一条有理有据的意见都会得到答复。
Gaspar do Amaral · 葡萄牙语原文发表于本站,日期为2026年6月17日;译本发布于2026年10月30日 · 图表 © Aprecisa.com · 借助人工智能
引用格式: Gaspar do Amaral (2026). Reforma aos 60? A conta que quase ninguém faz — e a que devíamos fazer. Zenodo. https://doi.org/10.5281/zenodo.23814396 · Zenodo 永久存档.