 ← Grupo Aprecisa · Conecta a quien sabe con quien lo necesita
Ingeniería · Energía · Opinión
Ocho avisos
Lo que dicen desde 2018 los informes oficiales de seguridad de suministro — y por qué la regla europea dice lo contrario
Gaspar do Amaral · 13 de octubre de 2026
Traducción del original en portugués. Esta versión se emitió el 27 de octubre de 2026.
En este sitio, este artículo ha sido
En 2018, la Direção-Geral de Energia e Geologia (DGEG, la Dirección General de Energía y Geología de Portugal) publicó, a partir de los estudios de REN (Redes Energéticas Nacionais, el operador de la red de transporte portuguesa), un informe con una frase que pasó casi desapercibida. Si cerraban las centrales de carbón de Sines y de Pego y la central de gas de Tapada do Outeiro, «la potencia disponible para cubrir la punta de consumo dejará de ser adecuada en 2025». Las centrales de carbón cerraron en 2021. Tapada do Outeiro sigue funcionando gracias a prórrogas sucesivas. Y el informe publicado en junio de 2026 dice que el «estadio de ruptura» (estádio de rutura) llega ya este año.
En los debates técnicos sobre la seguridad de suministro, un escenario recurrente es que falten 2 GW durante cinco días sin viento ni sol. La objeción natural es que los 2 GW son una hipótesis. Este artículo muestra que no lo son. Son, con pequeñas variaciones, la cifra que los informes oficiales portugueses repiten desde hace cuatro años. Muestra también algo que sorprende: la evaluación europea, aprobada por la agencia de los reguladores (ACER) en abril de 2026, llega a la conclusión opuesta. Para Europa, Portugal no tiene un problema de adecuación.
Leí las ocho ediciones del Relatório de Monitorização da Segurança de Abastecimento do Sistema Elétrico Nacional (RMSA-E, el informe de seguimiento de la seguridad de suministro del sistema eléctrico nacional), de 2018 a 2025, la evaluación europea de 2025 con sus anexos, la decisión de ACER y el informe de la ERSE (Entidade Reguladora dos Serviços Energéticos, el regulador portugués de la energía) sobre el valor de la energía no suministrada. Calculé también, a partir del fichero horario publicado por ENTSO-E, cuándo y cómo faltaría energía en Portugal y en España en el modelo europeo.
En la práctica: Hay dos reglas oficiales para medir si Portugal tendrá electricidad suficiente en los peores momentos. La portuguesa dice que ya no la tiene. La europea dice que sí. La diferencia decide si el país puede, o no, pagar a centrales para que queden de reserva.
Las palabras de este artículo
La seguridad de suministro tiene un vocabulario propio. Estas son las palabras que usa el artículo, cada una con lo que significa y un ejemplo del día a día para recordarla.
Potencia y energía. La potencia se mide en vatios (kW, MW, GW) y es la fuerza en un instante; la energía se mide en vatios hora (kWh, MWh, GWh) y es la cantidad acumulada a lo largo del tiempo.
En el día a día: La potencia es la anchura del grifo; la energía es el agua que queda en el cubo. Una estufa de 2 kW encendida durante media hora gasta 1 kWh.
Capacidad instalada. La suma de las potencias máximas de todas las centrales del país.
En el día a día: Es el número de plazas de un autobús: dice cuántos caben, no cuántos van a viajar.
Capacidad firme. La parte de la capacidad con la que se puede contar en el peor momento, después de descontar averías y la falta de viento, de sol o de agua.
En el día a día: Un equipo tiene 25 jugadores inscritos, pero el día del partido, con lesiones y sanciones, cuenta con 15. Un panel solar a las ocho de la tarde en invierno cuenta cero.
Punta de consumo. La hora en que el país consume más. En Portugal, al final de la tarde de los días fríos de invierno, unos 10 GW.
En el día a día: Es la hora de la cena en un restaurante: es por ella, y no por la media del día, por lo que se decide cuántas mesas y cocineros hacen falta.
Adecuación. Tener medios suficientes para atender la punta con margen, incluso con averías y mal tiempo.
En el día a día: El restaurante es adecuado si puede servir la cena del sábado aunque falte un cocinero.
Índice de cobertura de la punta (ICP). Potencia disponible dividida por la punta, con un 95 % o un 99 % de probabilidad. Por debajo de 1, no llega.
En el día a día: Cien sillas para 110 invitados dan 0,91: hay diez personas de pie.
Expectativa de pérdida de carga (LOLE). El número medio de horas al año en que los medios no llegan para el consumo y para las reservas.
En el día a día: Cuántas noches al año, de media, el restaurante tiene que rechazar clientes por falta de mesas.
Energía no suministrada (EENS). La cantidad de energía que falta en esas horas.
En el día a día: No es cuántas noches se rechazaron clientes, sino cuántas cenas quedaron sin servir.
Norma de fiabilidad. El máximo de horas de déficit al año que el país acepta. En Portugal, desde 2025, 1,46 horas.
En el día a día: Es el número máximo de faltas que el colegio admite antes de suspender al alumno.
Prueba de estrés. La simulación del sistema tal como existe, sin contar con nada que aún no esté en construcción.
En el día a día: Es mirar la despensa antes de una tormenta y preguntarse: si no compro nada más, ¿hasta cuándo llega?
Interconexión. Las líneas que unen la red portuguesa con la española.
En el día a día: Es la puerta al vecino: solo ayuda si, ese día, el vecino tiene algo que prestar.
Reserva de regulación (mFRR). Potencia guardada para entrar en minutos cuando algo falla. Desde 2022, una parte se compra en subasta a los grandes consumidores, que aceptan reducir el consumo.
En el día a día: Es el bombero de guardia en el parque: se le paga por estar allí, también los días en que no hay incendios.
Interrumpibilidad y deslastre. La interrumpibilidad es la reducción de consumo pactada y pagada con grandes consumidores. El deslastre es cortar la luz por zonas para salvar el resto de la red.
En el día a día: En un navío que hace agua, primero se arroja al mar la carga que estaba pactada; si no basta, se cierran compartimentos.
Valor de la energía no suministrada (VoLL). Cuánto vale para el consumidor cada MWh que le falta. En Portugal, 12 433 €/MWh: unos 12 € por kWh, frente a los cerca de 0,23 € que se pagan en la factura.
En el día a día: El kWh del frigorífico cuesta céntimos; la comida estropeada por un corte cuesta mucho más.
Coste de mantener capacidad (CONE). Cuánto cuesta, al año, tener 1 kW de reserva listo para funcionar.
En el día a día: Es la prima anual del seguro del coche: se paga haya o no accidente.
Mercado solo de energía. Las centrales cobran únicamente por la energía que venden.
En el día a día: Es un taxi que solo cobra por las carreras. Los taxis de reserva para la Nochevieja pasarían el resto del año parados y sin ingresos, y nadie los compraría.
Mecanismo de capacidad. Un pago por la disponibilidad, por MW y por año, a cambio de la obligación de estar listo cuando la red lo necesite.
En el día a día: Es la iguala del fontanero de urgencias: se paga todos los meses para que atienda el domingo por la noche cuando revienta una tubería.
I. La regla nacional
El RMSA-E lo publica la DGEG e incorpora el análisis de REN, que lo integra como anexo. Simula el sistema eléctrico hora a hora, con 40 regímenes hidrológicos diferentes, averías aleatorias en los grupos generadores y varios escenarios de consumo y de capacidad instalada. Mide la seguridad de suministro con dos indicadores. El primero es el índice de cobertura probabilístico de la punta (ICP): la razón entre la potencia disponible y la punta de consumo, con un 95 % o un 99 % de probabilidad; por debajo de 1, la punta no está cubierta. El segundo es la expectativa de pérdida de carga (LOLE, de loss of load expectation): el número de horas al año en que, de media, los medios disponibles no llegan para el consumo y para las reservas.
Cada edición incluye una «prueba de estrés»: el sistema tal como existe, más lo que está en construcción o empieza a construirse antes de fin de año, sin contar con ningún otro proyecto. Es la pregunta más sencilla y más dura que se puede hacer: si no se construye nada más, ¿cuándo deja el sistema de llegar?
Hasta la edición de 2024, el patrón nacional era de 5 horas al año de expectativa de pérdida de carga. En 2025, Portugal adoptó la norma de fiabilidad europea, calculada por la ERSE según la metodología de ACER: 1,46 horas al año. El límite de horas de déficit toleradas bajó de 5 a 1,46 al año, menos de un tercio del anterior.
En la práctica: La prueba de estrés es la pregunta que se le hace a la despensa antes de una tormenta: si no compro nada más, ¿hasta cuándo llega? Y la nueva norma es exigente: de media, menos de hora y media al año sin luz — menos de lo que dura un partido de fútbol.
II. Ocho avisos
La Tabla 1 reúne la conclusión central de la prueba de estrés de cada edición.
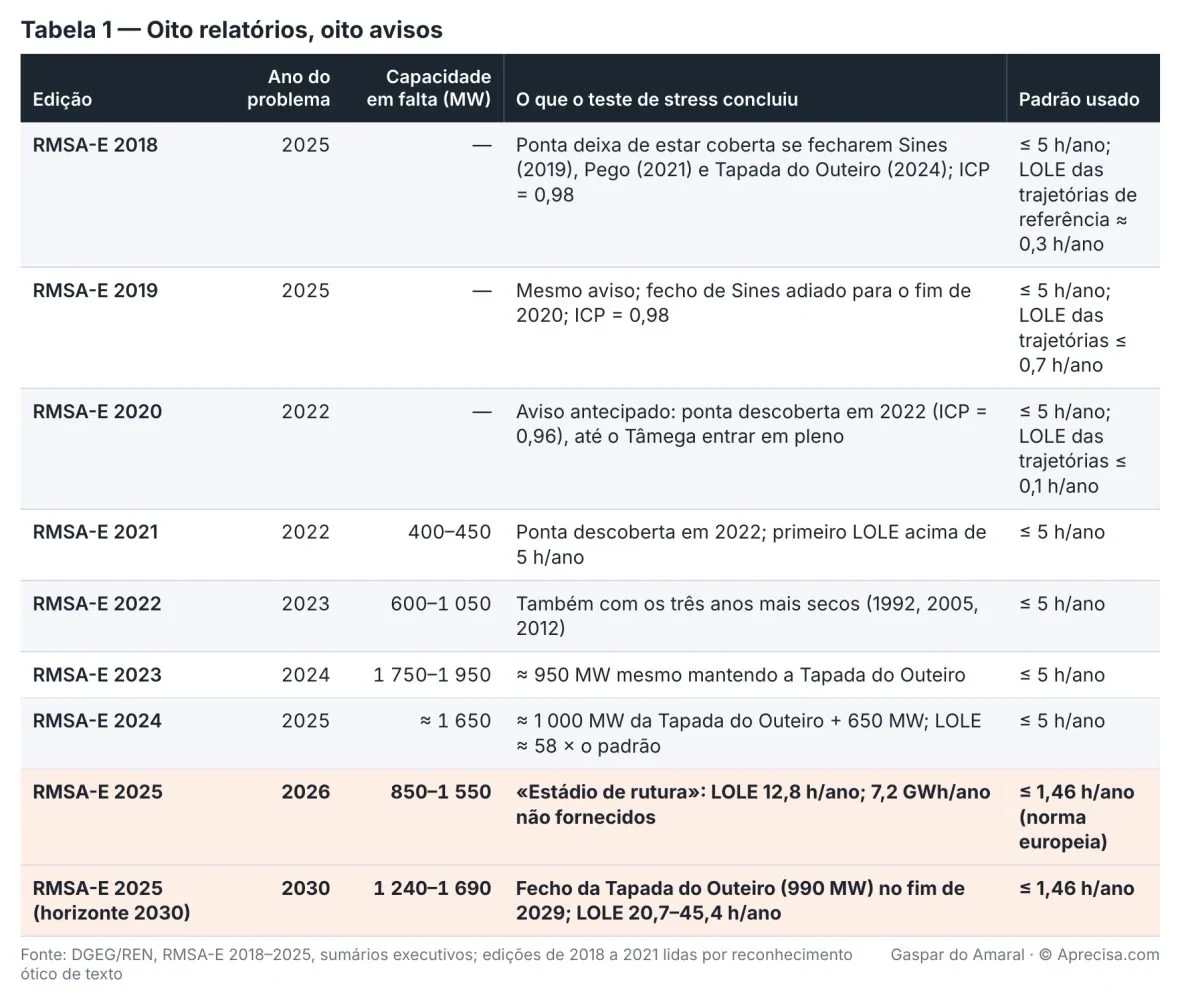
Leída de arriba abajo, la tabla cuenta una historia. En las tres primeras ediciones, las trayectorias de referencia daban pérdidas de carga casi nulas, por debajo de una hora al año, pero la prueba de estrés ya avisaba: sin las centrales de carbón y sin Tapada do Outeiro, la punta dejaría de estar cubierta. En 2020, el año del problema pasó de 2025 a 2022. A partir de 2021, los informes empezaron a cuantificar la capacidad que faltaba: de 400 a 450 MW, después de 600 a 1050, después de 1750 a 1950, después unos 1650. En 2025, con la norma nueva, el déficit para 2026 quedó entre 850 y 1550 MW, y el de 2030 entre 1240 y 1690 MW.
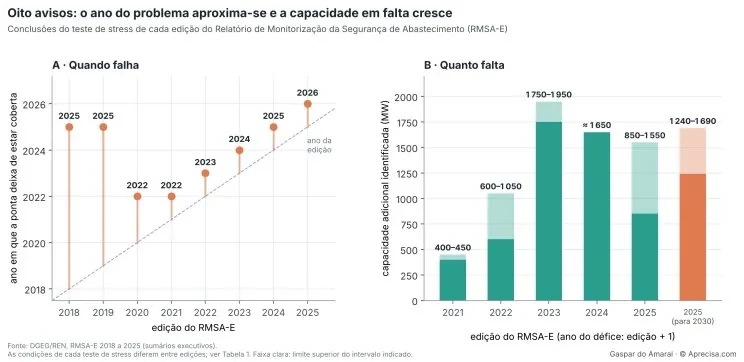
La Figura 1 resume la tabla en dos imágenes. A la izquierda, cada punto marca el año en que, según cada edición, la punta dejaría de estar cubierta; la línea discontinua es el año de la propia edición. La distancia entre el punto y la línea es el tiempo de aviso: siete años en 2018, un año a partir de 2021. A la derecha, las barras muestran la capacidad adicional que cada edición consideró necesaria; la parte clara es el límite superior del intervalo indicado. La figura tiene una sola lectura: desde 2021, cada informe avisa para el año siguiente, y lo que falta es del orden de 1000 a 2000 MW. Conviene no leer la secuencia como una serie estadística. Las condiciones de la prueba de estrés cambian de edición en edición (centrales consideradas, interconexión, hidrología, patrón), y la tabla las registra.
Tapada do Outeiro, una central de ciclo combinado de gas de 990 MW, es la pieza que se repite. La edición de 2023 concluye que, aun manteniéndola más allá del fin de su contrato de adquisición de energía, faltarían unos 950 MW. La de 2024 cuenta con ella y aún pide otros 650 MW. La de 2025 la supone en funcionamiento hasta el 31 de diciembre de 2026, plazo fijado por el Ministério do Ambiente e Energia (Ministerio de Medio Ambiente y Energía) para una prórroga más, y aun así encuentra el sistema en ruptura.
En la práctica: Es como el testigo de la reserva en el salpicadero del coche. En 2018 se encendió para avisar de que faltaban siete años. Desde 2021 se enciende todos los años para decir que es ya el año siguiente. Lo que falta es la potencia de una o dos centrales del tamaño de Tapada do Outeiro.
III. 2026: el estadio de ruptura
El RMSA-E 2025 se publicó el 5 de junio de 2026, con el horizonte 2026–2040. La prueba de estrés para 2026 da una expectativa de pérdida de carga de 12,8 horas al año y 7,2 GWh al año de energía no suministrada. Es casi nueve veces la norma.
Para cubrir el déficit, REN estudió las necesidades de reserva de banda de restauración de frecuencia con activación manual (mFRR), la reserva que hoy incluye la interrumpibilidad industrial, admitiendo que solo el 10 % de la capacidad de interconexión con España estaría disponible. Concluyó que hacían falta de 850 a 1550 MW de capacidad adicional garantizada. Se celebró la 7.ª subasta de banda de mFRR. Según la fe de erratas publicada por la DGEG, parte de la capacidad subastada no se adjudicó. Los comentarios de REN a la evaluación europea añaden un dato: las subastas recientes de este producto adjudicaron, como máximo, unos 400 MW, «aunque las necesidades del sistema son muy superiores».
Si el déficit se materializa, el informe prevé tres medidas, por este orden: pedir al operador español la activación de un programa de apoyo; reducir el consumo de los clientes industriales con contrato de interrumpibilidad; y, si estos no cumplen, deslastrar consumos no prioritarios según el protocolo entre los operadores de las redes. La última medida es, en lenguaje corriente, cortar la luz a una parte de los consumidores.
En la práctica: Imagine un ascensor cuya inspección obliga a que no esté parado más de hora y media al año, y que, según las cuentas del propio fabricante, va a estar parado casi trece. Si llega el déficit, el plan es el de un edificio sin agua: primero se pide al vecino, después se pide a quien más gasta que cierre el grifo y, por último, se corta el agua a algunos pisos.
El 15 de junio de 2026, diez días después de la publicación, el Gobierno anunció la preparación de un mecanismo de capacidad, abierto a la generación, al almacenamiento y a la gestión de la demanda, y el inicio de la prenotificación a la Comisión Europea.
IV. 2030 y después
Para los años siguientes, el informe analiza dos trayectorias: la Conservadora y la de Ambición, esta alineada con el Plano Nacional de Energia e Clima (PNEC, el Plan Nacional de Energía y Clima de Portugal). Incluso con toda la interconexión disponible, la expectativa de pérdida de carga queda por encima de la norma en todos los años analizados.
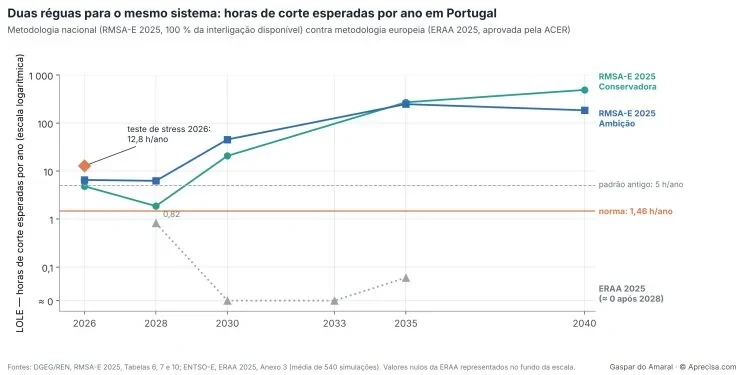
La Figura 2 muestra, en escala logarítmica, las horas de corte esperadas al año según las dos metodologías oficiales. Las líneas verde y azul son las dos trayectorias del RMSA-E 2025, con el 100 % de la interconexión disponible; el rombo es la prueba de estrés de 2026. La línea naranja es la norma de 1,46 h/año; la discontinua, el patrón antiguo de 5 h/año. La línea gris punteada es la evaluación europea. Entre 2028 y 2030, las dos reglas se separan por un factor superior a mil: la nacional sube a entre 20 y 45 horas al año, la europea baja a prácticamente cero. La figura no dice cuál de las reglas tiene razón. Dice que no pueden tenerla las dos.
El salto de 2028 a 2030 tiene dos causas, según el informe: el cierre de Tapada do Outeiro a finales de 2029 y el aumento del consumo. Si solo está disponible el 10 % de la interconexión, la expectativa de pérdida de carga en 2030 sube a unas 58 horas al año en la trayectoria Conservadora y a 198 en la de Ambición. En 2035 y 2040 supera las 180 horas al año en todas las trayectorias, empujada por el consumo de electrolizadores, centros de datos y gran industria. Y si todas las centrales de ciclo combinado de gas cerraran en 2030, la pérdida de carga superaría las 500 horas al año: «en varias horas simuladas y para diferentes años climáticos el sistema se encuentra en déficit frente a la punta de consumo». El propio informe concluye que hay que mantener estas centrales como potencia firme.
El informe trae además una conclusión de la que casi nadie ha hablado. El Plan Nacional de Energía y Clima (PNEC) promete que, en 2030, el 93 % de la electricidad consumida en Portugal procederá de fuentes renovables. En ninguna de las trayectorias estudiadas llega el país a esa cifra: se queda en el 92 %, el 86 % o el 57 %, según el camino seguido. Las dos conclusiones del informe — falta capacidad firme y se incumple la meta renovable — no se contradicen; se explican la una a la otra. El sol y el viento producen mucho a lo largo del año, pero no están presentes en todas las horas. En las horas en que faltan, la electricidad tiene que venir del gas, del agua o de España. Son esas horas las que ponen en riesgo la seguridad de suministro y son esas mismas horas las que impiden la meta.
En la práctica: Es como un alumno que promete sacar un 93 en el examen y que, según las cuentas del propio profesor, saca un 92 en el mejor de los casos y un 57 en el peor. La promesa no es imposible, pero ninguno de los caminos estudiados llega a ella.
En la práctica: Imagine dos básculas pesando a la misma persona: una marca 70 kilos, la otra 70 gramos. No hace falta saber cuál está bien para darse cuenta de que una de ellas está muy mal. A partir de 2028, las dos reglas oficiales se separan así, más de mil veces. La europea pesa poco porque cuenta con que el vecino está siempre en casa para prestar; la nacional pesa mucho porque prevé un consumo que todavía no ha llegado. Antes de decidir cuánto pagar por el seguro, el país tiene que saber en qué báscula confía.
V. La regla europea dice otra cosa
Desde 2019, el reglamento europeo del mercado interior de la electricidad (Reglamento (UE) 2019/943) obliga a ENTSO-E, la asociación de los operadores de red europeos, a hacer todos los años una evaluación europea de la adecuación de los recursos (ERAA). ACER la aprueba o la modifica. La edición de 2025 se aprobó, con modificaciones, mediante la Decisión 06/2026, en abril de 2026. Para Portugal, da 0,82 horas al año de expectativa de pérdida de carga en 2028 y prácticamente cero en 2030, 2033 y 2035. ACER señala que, para 2028, el intervalo entre las dos variantes del modelo va de 1 a 6 horas, frente a una norma de 1,46, y rechazó precisamente que el resultado se presentara como intervalo, por no dar una señal clara.
La consecuencia es jurídica antes que técnica. Un Estado miembro solo puede crear un mecanismo de capacidad si la evaluación europea o la nacional identifican un problema de adecuación. Como la europea no lo identificó, el RMSA-E 2025 se adaptó a la metodología europea para poder servir de evaluación nacional y justificar el mecanismo. Fue esa adaptación, dice el propio informe, la que retrasó su publicación.
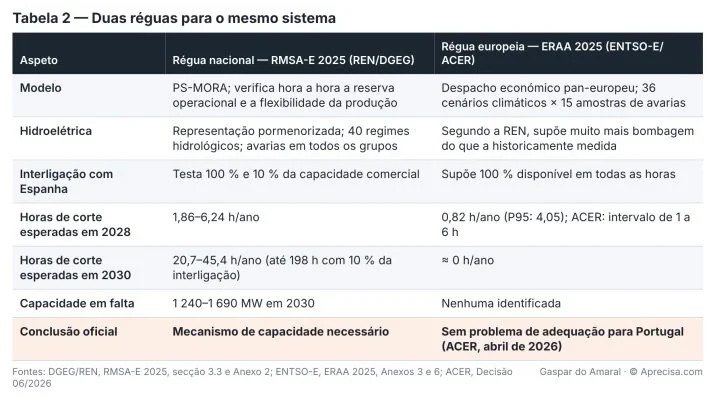
¿Por qué divergen las dos reglas? REN lo explica por escrito, en los comentarios de los países anexos a la evaluación europea. Las razones principales son dos. La primera es que el modelo europeo supone mucho más bombeo en las centrales existentes que el medido históricamente. La segunda es que supone que el 100 % de la capacidad de interconexión con España está siempre disponible para intercambios comerciales, lo que no ocurre en la operación real. REN añade que la evaluación europea usó un patrón medio de 3 h/año para Portugal, porque el país aún no había publicado la norma según la metodología aprobada, y que estimó un potencial de respuesta de la demanda de 855 MW, cuando las subastas portuguesas no pasaron de unos 400 MW.
La regla nacional también tiene límites que el propio informe reconoce. En la versión adaptada a la metodología europea, solo se simularon seis de los 36 años climáticos de la evaluación europea. Y los resultados dependen de escenarios de demanda con un fuerte crecimiento de consumos electrointensivos que aún están por confirmar.
Hay, sin embargo, un punto en el que las dos reglas coinciden, y es el más importante. La evaluación de viabilidad económica de la propia ERAA concluye que una parte significativa de las centrales de ciclo combinado portuguesas no es rentable en el mercado solo de energía: en 2028, según el enfoque, se desactivarían entre 1770 y 3060 MW de los 3829 MW existentes. REN concluye de ello que puede ser necesario un mecanismo de pago por capacidad. Las dos reglas discrepan sobre si hoy falta capacidad. Coinciden en que la capacidad firme que existe no se paga a sí misma.
En la práctica: La regla europea cuenta con que el vecino está siempre en casa para prestar y con que el depósito del bombeo está siempre lleno. La portuguesa sabe que, el día malo, el vecino también puede estar sin nada y el depósito a medias. En un punto coinciden: las centrales de gas son como el camión de bomberos — nadie lo paga por los kilómetros que hace; se paga para que esté listo.
VI. Cuándo falta, en el modelo europeo
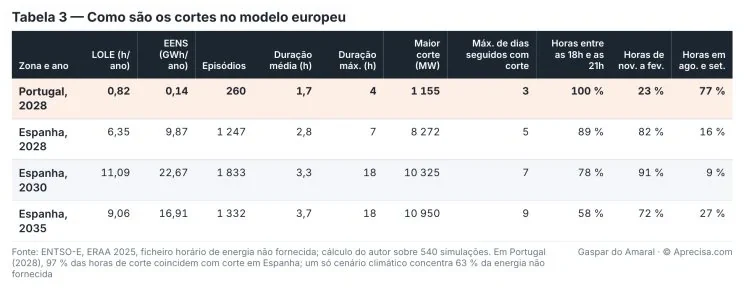
ENTSO-E publica un fichero con la energía no suministrada hora a hora, en cada zona, para cada una de las 540 simulaciones (36 escenarios climáticos × 15 muestras de averías). Lo analicé para Portugal y España. Los resultados están en la Tabla 3 y en la Figura 3.
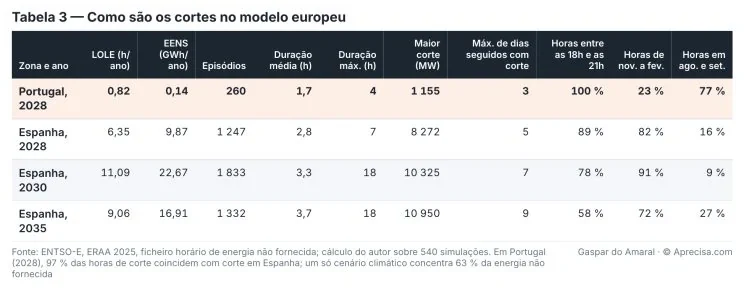
La Tabla 3 resume los episodios de corte. En Portugal, los episodios de corte duran de media 1,7 horas y nunca más de 4; el mayor corte es de unos 1150 MW. En el 97 % de las horas de corte en Portugal, España también está en corte, lo que confirma que la interconexión no salva cuando el déficit es ibérico. Un solo escenario climático concentra el 63 % de la energía no suministrada en Portugal: la expectativa de pérdida de carga es la media de muchos años sin nada y de pocos años malos. En España, los episodios llegan a 18 horas seguidas y, en una misma simulación, hay hasta 9 días seguidos con algún corte.
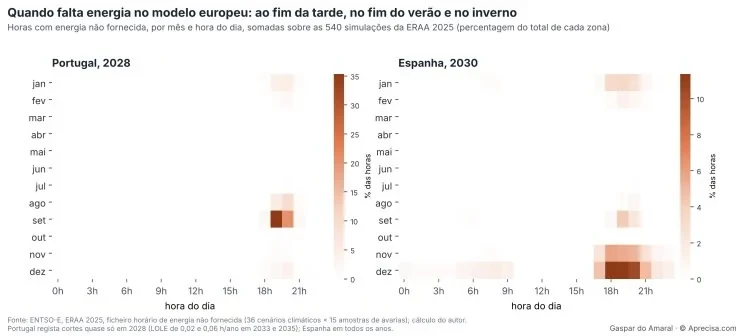
La Figura 3 muestra en qué mes y a qué hora del día se producen las horas con energía no suministrada, en porcentaje del total de cada zona. A la izquierda, Portugal en 2028, el único año con cortes relevantes en el modelo europeo; a la derecha, España en 2030. En Portugal, todas las horas de corte caen entre las 18 h y las 21 h, y tres cuartas partes de ellas en agosto y septiembre: el final del día, cuando el sol desaparece, al final de la estación seca, con los embalses más bajos. En España, el grueso de los cortes está en las tardes de noviembre a enero, con una cola de madrugada en diciembre. La figura muestra que el riesgo que el modelo europeo ve en la Península no es la semana entera sin viento: es la hora de la puesta de sol, repetida en días seguidos.
Los números lo confirman. En Portugal, los episodios de corte duran de media 1,7 horas y nunca más de 4; el mayor corte es de unos 1150 MW. En el 97 % de las horas de corte en Portugal, España también está en corte, lo que confirma que la interconexión no salva cuando el déficit es ibérico. Un solo escenario climático concentra el 63 % de la energía no suministrada en Portugal: la expectativa de pérdida de carga es la media de muchos años sin nada y de pocos años malos. En España, los episodios llegan a 18 horas seguidas y, en una misma simulación, hay hasta 9 días seguidos con algún corte.
Esto obliga a matizar la lectura habitual de ese escenario. Para los cortes que encuentra el modelo europeo (de dos a cuatro horas al final de la tarde), las baterías de dos a cuatro horas son una respuesta adecuada, siempre que puedan recargarse entre un final de tarde y el siguiente. Para cinco días seguidos de déficit continuo, la cantidad de energía que habría que almacenar convierte las baterías en una solución muy cara. Pero ese no es el patrón de los cortes en el modelo europeo. El patrón es una sucesión de finales de tarde difíciles. Y la pregunta pasa a ser si, en los días de invierno con poco viento y poco sol, hay energía a mediodía para recargar el almacenamiento antes de la punta siguiente. Es exactamente lo que la regla nacional, con más detalle en la hidroeléctrica y en la reserva operativa, dice que puede no haber.
En la práctica: En el modelo europeo, la falta de electricidad no es una semana a oscuras: es un apretón de dos o tres horas al final del día, cuando se pone el sol y el consumo aún está alto. Para eso, una batería sirve bien: es como el móvil que se carga durante el día y aguanta la noche. El problema son varios días grises y sin viento seguidos: si de día no sobra energía para cargar, al final de la tarde la batería ya está vacía.
VII. Cuánto vale no cortar
La norma de 1,46 h/año no es arbitraria. Resulta de un cálculo de la ERSE, con el apoyo de dos consultoras, publicado en diciembre de 2025. El primer paso es estimar cuánto le cuesta a un consumidor una interrupción, mediante encuesta: el valor de la energía no suministrada (VoLL) es de 3442 €/MWh para los consumidores domésticos, de 16 105 €/MWh para los no domésticos y de 12 433 €/MWh en media ponderada para Portugal continental. Como comparación, el valor calculado en España fue de 22 879 €/MWh. El segundo paso es estimar el coste anual de mantener disponible cada kW de cada tecnología de reserva, el llamado CONE (cost of new entry). El tercero es dividir uno por otro: el resultado son las horas de corte al año a partir de las cuales compensa pagar más reserva.
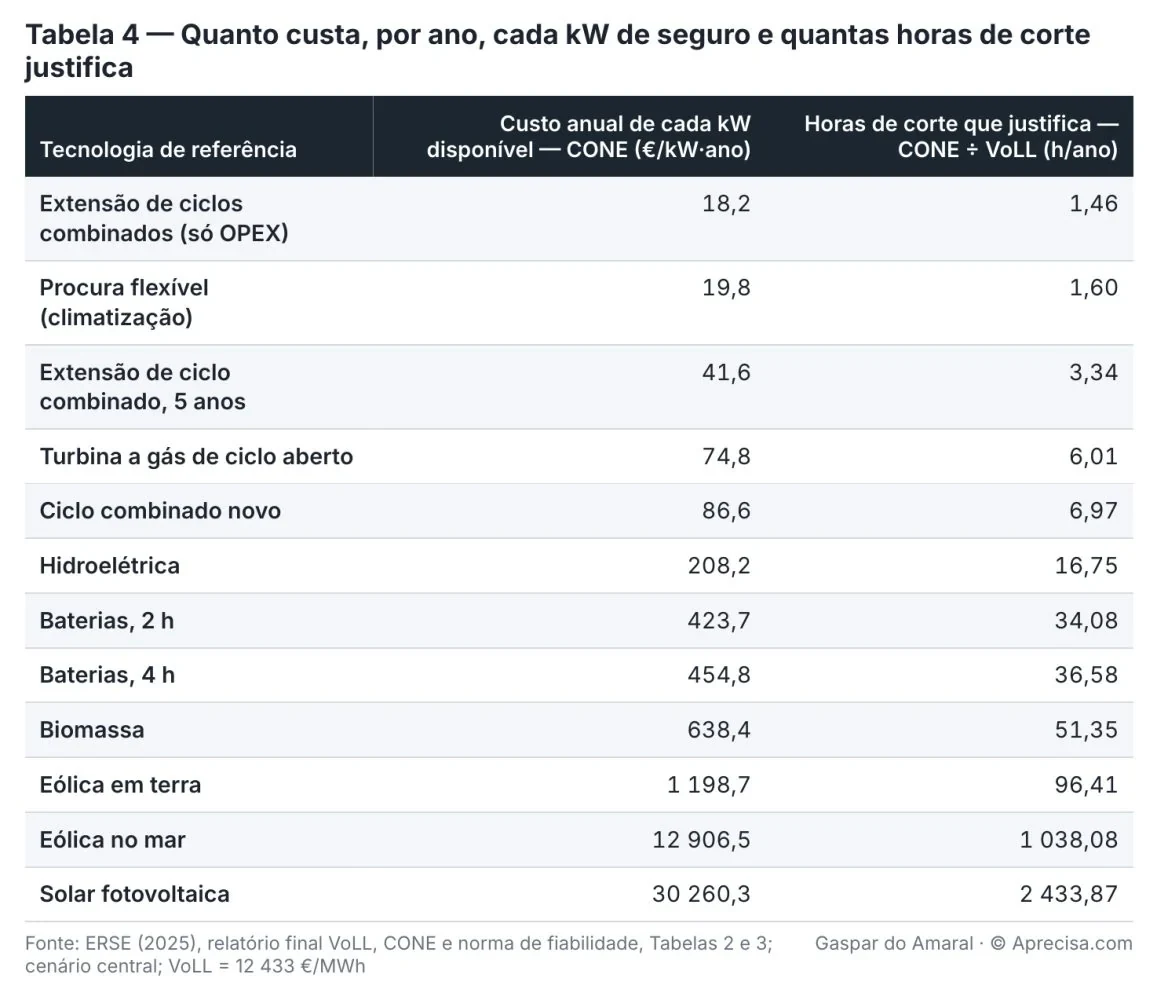
La Tabla 3 es, en la práctica, una tarifa de seguros. Mantener las centrales de ciclo combinado que ya existen, pagando solo su operación, cuesta 18,2 €/kW al año, y fue esa tecnología la que fijó la norma de 1,46 h/año. Una turbina de gas de ciclo abierto nueva cuesta 74,8 €/kW al año. Una batería de cuatro horas cuesta 454,8 €/kW al año, seis veces más. Son cifras del regulador, no estimaciones de parte.
Conviene leer la tabla con dos cautelas. El valor de los consumidores no domésticos se basa en 246 entrevistas validadas y no se ponderó sector por sector, como señala la propia ERSE; los 12 433 €/MWh son una estimación con margen de error. Y el potencial de demanda flexible considerado, unos 0,7 GW de climatización, desplaza consumo durante algunas horas; no equivale a parar la industria durante días.
En la práctica: Es la cuenta de quien decide si compra un generador para el restaurante: cuánto pierde por cada hora sin luz, frente a cuánto cuesta al año tener el generador listo. Para una casa, cada kWh que falta vale unos 3,4 €; para una empresa, unos 16 €. Y el seguro más barato es el que ya existe: mantener una central de gas cuesta 18,2 € por kW y año; una batería nueva cuesta 25 veces más.
VIII. Capacidad: pagar por estar listo
En un mercado solo de energía, cada central cobra por el MWh que vende. Una central que solo hace falta en unas pocas decenas de horas al año no recupera, con esas horas, ni la inversión ni el mantenimiento. Los economistas lo llaman el problema del «dinero que falta» (missing money). En teoría, los precios muy altos de las horas de escasez pagarían la diferencia; en la práctica, esos precios tienen límites y son difíciles de aceptar políticamente. El resultado está en la propia evaluación europea: entre 1770 y 3060 MW de los 3829 MW de ciclos combinados portugueses no son rentables en 2028 y cerrarían.
En la práctica: Nadie mantiene un taxi parado todo el año esperando la Nochevieja. Si la ciudad necesita esos taxis esa noche, tiene que pagarles para que estén disponibles — o aceptar que no habrá taxis.
Un mecanismo de capacidad paga, además de la energía, la disponibilidad: un importe por MW y por año, a cambio de la obligación de estar disponible cuando el operador de la red lo pida, con penalizaciones para quien falle. La cantidad que se compra se deriva de la norma de fiabilidad; el precio resulta, por regla general, de una subasta. Cada tecnología cuenta por su capacidad firme: se aplica un coeficiente de reducción que refleja cuánto contribuye, de media, en las horas críticas. Una central de gas cuenta casi entera; una batería de dos horas cuenta parcialmente; la eólica y la solar cuentan poco.
En la práctica: Es la iguala del fontanero de urgencias: se paga todos los meses para que atienda el domingo por la noche, y si no atiende pierde la iguala. Y a cada uno se le paga por lo que garantiza: un fontanero que solo atiende la mitad de las veces cobra la mitad.
Hay tres formas principales. En el mercado centralizado, el operador de la red compra la capacidad en subasta, con años de antelación; es el modelo de Gran Bretaña, Italia, Bélgica, Polonia, Irlanda y, ahora, España. En la obligación descentralizada, cada comercializador tiene que comprar certificados que cubran la punta de sus clientes; es el modelo francés. En la reserva estratégica, algunas centrales salen del mercado y solo se llaman en emergencia; es el modelo de Alemania, Suecia y Finlandia. La Tabla 5 compara los casos.
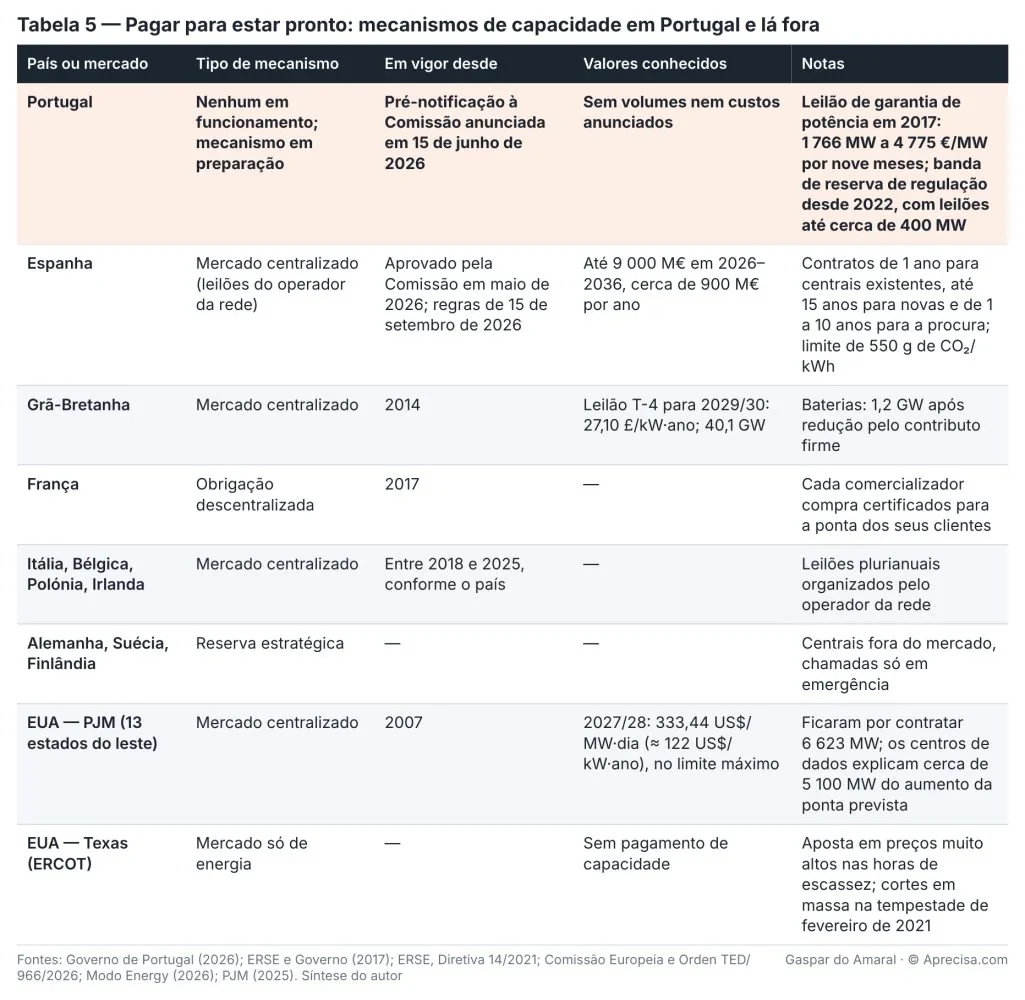
Las reglas europeas son estrictas. El Reglamento (UE) 2019/943 solo admite un mecanismo de capacidad si una evaluación de adecuación identifica un problema, exige una norma de fiabilidad, obliga a abrirlo a todas las tecnologías — generación, almacenamiento y demanda —, fija un límite de emisiones de 550 g de CO₂ por kWh, que deja fuera a las centrales de carbón, y prevé la participación de capacidad de otros países. Cada mecanismo es una ayuda de Estado y necesita la aprobación de la Comisión Europea.
En Portugal, la historia es corta e intermitente. Hasta 2017, las centrales recibían un incentivo a la garantía de potencia fijado administrativamente. Ese año, una subasta adjudicó 1766 MW a 4775 €/MW por los tres últimos trimestres, con un coste inferior a 5,7 M€, frente a unos 12,9 M€ en el régimen anterior; no se convirtió en un mecanismo permanente. En 2022, el servicio de interrumpibilidad se sustituyó por un mercado de banda de reserva de regulación, abierto a los grandes consumidores, cuyas subastas no pasaron de unos 400 MW. El 15 de junio de 2026, el Gobierno anunció la preparación de un mecanismo de capacidad competitivo, abierto a la generación, al almacenamiento y a la gestión de la demanda, y el inicio de la prenotificación a la Comisión. No se anunciaron volúmenes, costes ni fechas.
En España, el camino ya está hecho. La Comisión aprobó en mayo de 2026 un mecanismo de hasta 9000 M€ para 2026–2036, unos 900 M€ al año. La Orden TED/966/2026, de 15 de septiembre, fija las reglas: subastas principales con hasta cinco años de antelación, subastas de ajuste anuales y subastas transitorias; contratos de un año para centrales existentes, de hasta quince años para centrales nuevas y de uno a diez años para la demanda; pérdida de pagos con un recargo del 20 % y exclusión tras tres pruebas fallidas. Los coeficientes de reducción, la financiación y la fecha de la primera subasta están aún por definir.
Fuera de Europa, los dos extremos son estadounidenses. En PJM, el mayor mercado eléctrico de Estados Unidos, la subasta para 2027/28 cerró en el precio máximo, 333,44 US$ por MW y día, unos 122 US$ por kW y año, y aun así quedaron 6623 MW sin contratar; casi todo el aumento de la punta prevista procede de los centros de datos. En Texas, el mercado es solo de energía y apuesta por precios muy altos en las horas de escasez; en febrero de 2021, una tormenta invernal dejó a millones de personas sin electricidad durante días.
Portugal se distingue en tres puntos. El primero es jurídico: la evaluación europea no identifica un problema de adecuación en el país, y hubo que adaptar la evaluación nacional para fundamentar el mecanismo. El segundo es de escala: lo que falta, de 850 a 1550 MW en 2026, corresponde a una o dos centrales, en un mercado con pocos competidores posibles, lo que hace la subasta menos competitiva. El tercero es la vecindad: con España pagando la capacidad y Portugal todavía no, la capacidad firme de la Península tiene un comprador a un lado de la frontera y no al otro, y el mecanismo español prevé abrirse, más adelante, a la participación de países interconectados.
En la práctica: España ya le paga la iguala al fontanero; Portugal aún lo está decidiendo. Si el fontanero vive en la frontera, el domingo por la noche atiende primero a quien le paga.
IX. Lo que queda por medir
Las dos reglas son modelos, no mediciones. El paso siguiente es contrastarlas con lo que ocurrió: recorrer las series horarias reales de producción eólica, solar e hidráulica, de consumo y de intercambios con España de los últimos diez años, y contar cuántas veces hubo finales de tarde o semanas en que el margen fue mínimo, cuánto duraron y quién los cubrió. Los datos son públicos, en la plataforma de transparencia de ENTSO-E. Hice ese recuento en «As piores semanas que já tivemos» («Las peores semanas que hemos tenido»): en doce años de datos horarios hubo 20 calmas de cuatro o más días, y quien las sostiene es cada vez más España — las horas importando más de 3 GW pasaron de una en 2015 a 1562 en 2026. Es precisamente el supuesto en el que confía la regla europea y que los datos muestran que no está garantizado. Falta hacer el mismo recuento solo para las horas punta del final de la tarde.
Hay además tres preguntas que los documentos no responden. La primera es cuántas horas de margen reducido ha vivido ya el sistema desde el cierre de las centrales de carbón, sin cortes. La segunda es cuánto costaría la interrumpibilidad si tuviera que durar días y no horas. La tercera es cómo se reconcilian las dos reglas antes de que el mecanismo de capacidad llegue a Bruselas, donde la regla europea pesará.
En la práctica: Los modelos son la previsión del tiempo. Los datos medidos son el termómetro. Antes de decidir cuánto pagar por el seguro, conviene ir a ver lo que ha marcado el termómetro en los últimos diez años.
Cómo saber en qué báscula confiar: seis pasos
- 1. Pesar un kilo conocido. Poner las dos reglas a prever los doce años ya vividos y ver cuál de ellas reconoce los días apretados que de verdad hubo, como el final de la tarde del 12 de enero de 2021 o la sequía con calma de octubre de 2022.
- 2. Intercambiar las piezas entre básculas. Correr el modelo europeo con la interconexión real, el bombeo histórico y los 400 MW de demanda, un supuesto cada vez, y el nacional con los 36 años climáticos, para saber cuál de ellos explica la diferencia.
- 3. Medir al vecino. Medir, hora a hora, la capacidad de importación ofrecida y el margen de España en los finales de tarde fríos y sin viento, en una evaluación conjunta de REN y REE.
- 4. Contar a los inscritos, no a los anunciados. Prever el consumo nuevo solo con solicitudes de conexión aprobadas y contratos firmados, como se planifica el comedor escolar por los alumnos inscritos.
- 5. Abrir las básculas. Publicar datos y supuestos de los dos modelos y pedir una revisión independiente antes de que el mecanismo llegue a Bruselas.
- 6. Mientras tanto, decidir lo que es barato corregir. Mantener los ciclos combinados existentes, a 18,2 €/kW al año; contratos de un año para centrales existentes; contratos largos solo para capacidad nueva y solo después de reconciliar las reglas; comprar por tramos.
Antes de contratar un seguro caro, se pesa un kilo conocido en las dos básculas y se le pregunta al vecino, con números, si estará en casa el peor domingo por la noche. Hasta entonces, se mantiene el seguro barato que ya se tiene.
Conclusión
Desde 2018, los informes oficiales portugueses avisan de que, sin nueva capacidad firme, la punta de consumo dejará de estar cubierta. El año del problema se adelantó siempre y el déficit creció de 400 a unos 1700 MW. En junio de 2026, el informe declaró el «estadio de ruptura» para ese mismo año, y el Gobierno anunció un mecanismo de capacidad. La evaluación europea, aprobada por ACER, dice que no hay problema, y REN explica por qué: supone más bombeo que el real y una interconexión siempre disponible.
Las dos reglas coinciden en lo esencial. Las centrales de gas que existen son la reserva más barata, y el mercado por sí solo no las paga. Discrepan en lo demás, y es en lo demás donde se decide cuánto vamos a pagar. La peor semana ha dejado de ser una hipótesis: es la conclusión de ocho informes oficiales. Lo que falta saber es si la vamos a atravesar con centrales pagadas para esperar o con un protocolo de deslastre.
En una frase. Desde hace ocho años, los informes oficiales avisan de que Portugal va a necesitar de 1 a 2 GW de reserva firme; la regla europea dice que no, y de esa discrepancia depende quién paga la luz en el peor final de tarde del año.
Gaspar do Amaral
Texto, tablas, figuras y cálculos del autor, con ayuda de IA en la búsqueda, en la extracción de los informes y en la verificación. © Aprecisa.com
Nota metodológica
Informes nacionales. Leí el resumen ejecutivo y las secciones de análisis de la seguridad de suministro de las ocho ediciones del RMSA-E, de 2018 a 2025, publicadas por la DGEG. Las ediciones de 2018 a 2021 están en formato escaneado; extraje el texto por reconocimiento óptico y comprobé cada valor citado en la imagen de la página. De las ediciones de 2022 a 2025 extraje el texto directamente. Para el RMSA-E 2025 usé la fe de erratas publicada por la DGEG, que corrige las páginas 11, 42 y 75 en cuanto al resultado de la 7.ª subasta de banda de mFRR. Los valores de la Tabla 1 y de la Figura 1 son los de la prueba de estrés de cada edición; cuando la edición indica un intervalo, lo registro; cuando indica más de una condición (por ejemplo, con y sin Tapada do Outeiro), registro la principal y menciono la otra.
Evaluación europea. Los valores de expectativa de pérdida de carga de la ERAA 2025 para Portugal (media de 0,82 h/año en 2028, con percentil 95 de 4,05 h/año; 0,00, 0,02 y 0,06 h/año en 2030, 2033 y 2035) son los del Anexo 3, después del reparto de cortes entre zonas. El intervalo de 1 a 6 h/año en 2028 es el que menciona ACER en la Decisión 06/2026. Los comentarios de REN están en el Anexo 6.
Fichero horario. El fichero ERAA_2025_HourlyENSData enumera, para cada año objetivo (2028, 2030, 2033, 2035), cada escenario climático (1 a 36), cada muestra de averías (1 a 15) y cada zona, las horas con energía no suministrada y su valor en MWh. Calculé: la expectativa de pérdida de carga como el número de horas con corte dividido por 540; la energía no suministrada esperada como la suma de los MWh dividida por 540 (los valores coinciden con los del Anexo 3); un episodio como una secuencia de horas consecutivas con corte en la misma simulación; el máximo de días seguidos como el mayor número de días naturales consecutivos con al menos una hora de corte en la misma simulación; la simultaneidad como la fracción de las horas de corte en Portugal en las que, en la misma simulación y a la misma hora, hay corte en España. Las distribuciones por mes y hora de la Figura 3 cuentan horas con corte, no energía.
Valor de la energía no suministrada y CONE. Los valores de la Tabla 3 son los del escenario central del informe final de la ERSE de diciembre de 2025 (Tablas 1 a 3). Las horas de corte que justifica cada tecnología resultan, según la metodología de ACER, de dividir el CONE por el VoLL: por ejemplo, 18,2 €/kW·año ÷ 12 433 €/MWh × 1000 = 1,46 h/año.
Límites. Todos los números de este artículo son resultados de modelos oficiales, no mediciones de lo que ocurrió. Las condiciones de las pruebas de estrés cambiaron de edición en edición, por lo que la secuencia de la Figura 1 muestra la evolución de los avisos, no una serie homogénea. No analicé los escenarios de demanda de cada edición ni los anexos técnicos completos; las conclusiones citadas son las que destacan los propios informes.
Sobre esta traducción. Traducción del artículo que el autor publicó en LinkedIn el 13 de octubre de 2026; la versión íntegra en portugués está en este sitio. Las cinco tablas y las tres figuras son las imágenes originales, con sus textos en portugués, y un pie traducido que da su título, lo que muestran y su fuente; el original repite la Tabla 3, y la traducción muestra lo que ve el lector del original. La portada original se sustituye por una portada traducida. Los números de tabla citados en el texto son los del original. El último ejemplo del día a día del glosario, que el original muestra como título, aparece en el mismo recuadro que los demás. Los nombres de organismos e informes portugueses quedan en portugués, con una explicación entre paréntesis la primera vez que aparecen. Los títulos de las fuentes quedan en su lengua original; solo se traducen sus anotaciones.
Referencias
- DGEG, Monitorização da Segurança de Abastecimento — [A. Informes nacionales de seguridad de suministro (DGEG/REN)] página con todas las ediciones.
- RMSA-E 2025 (2026–2040) — publicado el 5 de junio de 2026 — estadio de ruptura en 2026, 12,8 h/año; necesidades de 1240–1690 MW en 2030; fe de erratas (original en portugués).
- RMSA-E 2024 (2025–2040) — 18 de febrero de 2025 — ≈ 1650 MW en 2025.
- RMSA-E 2023 (2024–2040) — 22 de diciembre de 2023 — 1750–1950 MW en 2024.
- RMSA-E 2022 (2023–2040) — 25 de octubre de 2022 — 600–1050 MW en 2023.
- RMSA-E 2021 (2022–2040) — 400–450 MW en 2022.
- RMSA-E 2020 (2021–2040) — punta descubierta en 2022 (ICP = 0,96).
- RMSA-E 2019 (2020–2040) — punta descubierta en 2025 (ICP = 0,98).
- RMSA-E 2018 (2019–2040) — punta descubierta en 2025 (ICP = 0,98).
- ENTSO-E, ERAA 2025 — Reports & Results — [B. Evaluación europea] informe ejecutivo, Anexos 1 a 7 y fichero horario de energía no suministrada.
- ACER, Decisão 06/2026 sobre a ERAA 2025 — aprobación con modificaciones; intervalo de 1 a 6 h/año para Portugal en 2028.
- ERSE, Segurança de Abastecimento — [C. Norma de fiabilidad y valor de la energía no suministrada] informe final de diciembre de 2025: VoLL de 12 433 €/MWh, CONE por tecnología, norma de 1,46 h/año.
- ACER, Decisão 23/2020 — metodología de cálculo del VoLL, del CONE y de la norma de fiabilidad.
- Governo de Portugal (15 de junho de 2026), Governo prepara mecanismo de capacidade — [D. Decisiones políticas] prenotificación a la Comisión Europea; subasta de 750 MVA de baterías.
- Governo de Portugal (2026), Governo prepara mecanismo de capacidade… — [E. Mecanismos de capacidad] 15 de junio de 2026: mecanismo competitivo, abierto a generación, almacenamiento y demanda; inicio de la prenotificación.
- Governo de Portugal (2017), Primeiro leilão de garantia de potência — 1766 MW a 4775 €/MW; coste de hasta 5,68 M€, frente a 12,9 M€ en el régimen anterior.
- ERSE (2021), ERSE aprova diretiva que cria mercado de banda de reserva de regulação — Directiva 14/2021; sustituye el servicio de interrumpibilidad a partir del 1 de enero de 2022.
- Energy-Storage.news (2026), EU approves Spain's €9 billion capacity market — diez años, unos 900 M€ al año; generación, demanda y almacenamiento.
- DLA Piper (2026), Spain launches its new capacity market — Orden TED/966/2026: tipos de subasta, duraciones, penalizaciones, límite de 550 g de CO₂/kWh.
- Modo Energy (2026), leilão T-4 da Grã-Bretanha para 2029/30 — 27,10 £/kW·año; 40,1 GW.
- PJM (2025), PJM Auction Procures 134,479 MW of Generation Resources — 2027/28: 333,44 US$/MW·día, en el límite; 6623 MW sin contratar; centros de datos.
- Gaspar do Amaral (2026), As piores semanas que já tivemos — [F. Datos medidos] doce años de electricidad en Portugal, hora a hora, a partir de ENTSO-E: calmas, importaciones de España y uso de las centrales de gas (original en portugués).
El debate está en LinkedIn (en portugués)
Los comentarios a este texto se hacen en LinkedIn, donde el artículo se compartió en portugués. Puede escribir en español. Esté de acuerdo, discrepe o aporte datos: todas las objeciones fundamentadas reciben respuesta.
Gaspar do Amaral · Original en portugués del 13 de octubre de 2026, publicado en este sitio; traducción emitida el 27 de octubre de 2026 · Figuras y tablas © Aprecisa.com · Con ayuda de IA