 ← Grupo Aprecisa · Conecta quem sabe a quem precisa
Engenharia · Energia · Opinião
Oito avisos
O que os relatórios oficiais de segurança de suprimento dizem desde 2018 — e por que a régua europeia diz o contrário
Gaspar do Amaral · 13 de outubro de 2026
Adaptação do original em português de Portugal. Esta versão foi emitida em 27 de outubro de 2026.
Neste site, este artigo foi
Em 2018, a Direção-Geral de Energia e Geologia (DGEG, o órgão de energia e geologia do governo português) publicou, com base nos estudos da REN (Redes Energéticas Nacionais, a operadora da rede de transmissão portuguesa), um relatório com uma frase que passou quase despercebida. Se fechassem as usinas a carvão de Sines e do Pego e a usina a gás da Tapada do Outeiro, “a potência disponível para cobrir a ponta de consumos deixará de ser adequada em 2025”. As usinas a carvão fecharam em 2021. A Tapada do Outeiro continua funcionando graças a prorrogações sucessivas. E o relatório publicado em junho de 2026 diz que o “estádio de rutura” (estágio de ruptura) chega já neste ano.
Nas discussões técnicas sobre a segurança de suprimento, um cenário recorrente é o de faltarem 2 GW durante cinco dias sem vento nem sol. A objeção natural é que os 2 GW são uma hipótese. Este artigo mostra que não são. São, com pequenas variações, o número que os relatórios oficiais portugueses repetem há quatro anos. Mostra também uma coisa que surpreende: a avaliação europeia, aprovada pela agência dos reguladores (ACER) em abril de 2026, chega à conclusão oposta. Para a Europa, Portugal não tem problema de adequação.
Li as oito edições do Relatório de Monitorização da Segurança de Abastecimento do Sistema Elétrico Nacional (RMSA-E, o relatório de monitoramento da segurança de suprimento do sistema elétrico de Portugal), de 2018 a 2025, a avaliação europeia de 2025 com seus anexos, a decisão da ACER e o relatório da ERSE (Entidade Reguladora dos Serviços Energéticos, a agência reguladora de energia de Portugal) sobre o valor da energia não fornecida. Calculei também, a partir do arquivo horário publicado pela ENTSO-E, quando e como faltaria energia em Portugal e na Espanha no modelo europeu.
Na prática: Há duas réguas oficiais para medir se Portugal terá eletricidade suficiente nos piores momentos. A portuguesa diz que já não tem. A europeia diz que tem. A diferença decide se o país pode, ou não, pagar usinas para ficarem de reserva.
As palavras deste artigo
A segurança de suprimento tem um vocabulário próprio. Estas são as palavras que o artigo usa, cada uma com o que significa e um exemplo do dia a dia para lembrar dela.
Potência e energia. A potência se mede em watts (kW, MW, GW) e é a força num instante; a energia se mede em watt-hora (kWh, MWh, GWh) e é a quantidade acumulada ao longo do tempo.
No dia a dia: A potência é a largura da torneira; a energia é a água que fica no balde. Um aquecedor de 2 kW ligado durante meia hora gasta 1 kWh.
Capacidade instalada. A soma das potências máximas de todas as usinas do país.
No dia a dia: É o número de lugares de um ônibus: diz quantos cabem, não quantos vão viajar.
Capacidade firme. A parte da capacidade com que se pode contar no pior momento, depois de descontar defeitos e a falta de vento, de sol ou de água.
No dia a dia: Um time tem 25 jogadores inscritos, mas no dia do jogo, com lesões e suspensões, conta com 15. Um painel solar às oito da noite no inverno conta zero.
Ponta de consumo. A hora em que o país consome mais. Em Portugal, no fim da tarde dos dias frios de inverno, cerca de 10 GW.
No dia a dia: É a hora do jantar num restaurante: é por ela, e não pela média do dia, que se decide quantas mesas e cozinheiros são necessários.
Adequação. Ter meios suficientes para atender à ponta com margem, mesmo com defeitos e mau tempo.
No dia a dia: O restaurante está adequado se consegue servir o jantar de sábado mesmo que falte um cozinheiro.
Índice de cobertura da ponta (ICP). Potência disponível dividida pela ponta, com 95% ou 99% de probabilidade. Abaixo de 1, não dá.
No dia a dia: Cem cadeiras para 110 convidados dão 0,91: tem dez pessoas em pé.
Perda de carga esperada (LOLE). O número médio de horas por ano em que os meios não bastam para o consumo e para as reservas.
No dia a dia: Quantas noites por ano, em média, o restaurante tem de recusar clientes por falta de mesas.
Energia não fornecida (EENS). A quantidade de energia que falta nessas horas.
No dia a dia: Não é quantas noites se recusaram clientes, mas quantos jantares ficaram sem ser servidos.
Norma de confiabilidade. O máximo de horas de falta por ano que o país aceita. Em Portugal, desde 2025, 1,46 hora.
No dia a dia: É o número máximo de faltas que a escola admite antes de reprovar o aluno.
Teste de estresse. A simulação do sistema tal como existe, sem contar com nada que ainda não esteja em construção.
No dia a dia: É olhar para a despensa antes de uma tempestade e perguntar: se eu não comprar mais nada, até quando dá?
Interligação. As linhas que ligam a rede portuguesa à espanhola.
No dia a dia: É a porta para o vizinho: só ajuda se, naquele dia, o vizinho tiver o que emprestar.
Reserva de regulação (mFRR). Potência guardada para entrar em minutos quando algo falha. Desde 2022, uma parte é comprada em leilão dos grandes consumidores, que aceitam reduzir o consumo.
No dia a dia: É o bombeiro de plantão no quartel: é pago para estar lá, mesmo nos dias em que não há incêndios.
Interruptibilidade e corte de carga. Interruptibilidade é a redução de consumo combinada e paga com grandes consumidores. Corte de carga (deslastre) é cortar a luz por zonas para salvar o resto da rede.
No dia a dia: Num navio fazendo água, primeiro se joga ao mar a carga que estava combinada; se não bastar, fecham-se compartimentos.
Valor da energia não fornecida (VoLL). Quanto vale para o consumidor cada MWh que lhe falta. Em Portugal, 12.433 €/MWh: cerca de 12 € por kWh, contra os cerca de 0,23 € que se paga na conta.
No dia a dia: O kWh da geladeira custa centavos; a comida estragada por um apagão custa muito mais.
Custo de manter capacidade (CONE). Quanto custa, por ano, ter 1 kW de reserva pronto para funcionar.
No dia a dia: É a anuidade do seguro do carro: paga-se havendo ou não acidente.
Mercado só de energia. As usinas são pagas apenas pela energia que vendem.
No dia a dia: É um táxi que só recebe pelas corridas. Os táxis de reserva para a noite de Réveillon passariam o resto do ano parados e sem receita, e ninguém os compraria.
Mecanismo de capacidade. Um pagamento pela disponibilidade, por MW e por ano, em troca da obrigação de estar pronto quando a rede precisar.
No dia a dia: É a mensalidade do encanador de emergência: paga-se todo mês para que ele atenda no domingo à noite quando um cano estoura.
I. A régua nacional
O RMSA-E é publicado pela DGEG e incorpora a análise da REN, que o integra como anexo. Simula o sistema elétrico hora a hora, com 40 regimes hidrológicos diferentes, defeitos aleatórios nos grupos geradores e vários cenários de consumo e de capacidade instalada. Mede a segurança de suprimento com dois indicadores. O primeiro é o índice de cobertura probabilístico da ponta (ICP): a razão entre a potência disponível e a ponta de consumo, com 95% ou 99% de probabilidade; abaixo de 1, a ponta não está coberta. O segundo é a expectativa de perda de carga (LOLE, de loss of load expectation): o número de horas por ano em que, em média, os meios disponíveis não bastam para o consumo e para as reservas.
Cada edição inclui um “teste de estresse”: o sistema tal como existe, mais o que está em construção ou começa a ser construído até o fim do ano, sem contar com nenhum outro projeto. É a pergunta mais simples e mais dura que se pode fazer: se nada mais for construído, quando o sistema deixa de dar conta?
Até a edição de 2024, o padrão nacional era de 5 horas por ano de perda de carga esperada. Em 2025, Portugal adotou a norma de confiabilidade europeia, calculada pela ERSE segundo a metodologia da ACER: 1,46 hora por ano. O limite de horas de falta toleradas desceu de 5 para 1,46 por ano, menos de um terço do anterior.
Na prática: O teste de estresse é a pergunta que se faz à despensa antes de uma tempestade: se eu não comprar mais nada, até quando dá? E a nova norma é exigente: em média, menos de uma hora e meia por ano sem luz — menos do que dura um jogo de futebol.
II. Oito avisos
A Tabela 1 reúne a conclusão central do teste de estresse de cada edição.
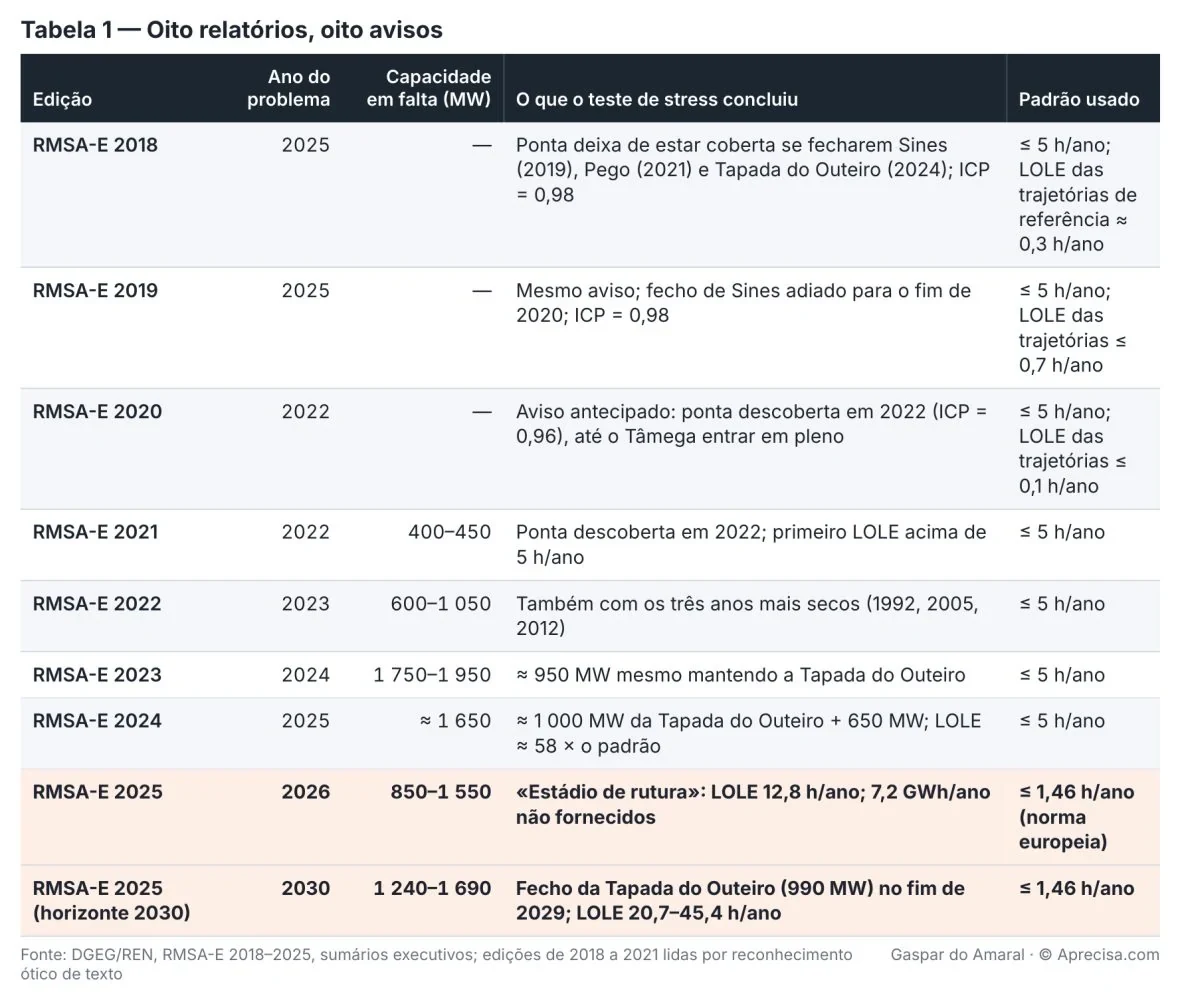
Lida de cima para baixo, a tabela conta uma história. Nas três primeiras edições, as trajetórias de referência davam perdas de carga quase nulas, abaixo de uma hora por ano, mas o teste de estresse já avisava: sem as usinas a carvão e sem a Tapada do Outeiro, a ponta deixaria de estar coberta. Em 2020, o ano do problema passou de 2025 para 2022. A partir de 2021, os relatórios começaram a quantificar a capacidade em falta: 400 a 450 MW, depois 600 a 1.050, depois 1.750 a 1.950, depois cerca de 1.650. Em 2025, com a norma nova, a falta para 2026 ficou entre 850 e 1.550 MW, e a de 2030 entre 1.240 e 1.690 MW.
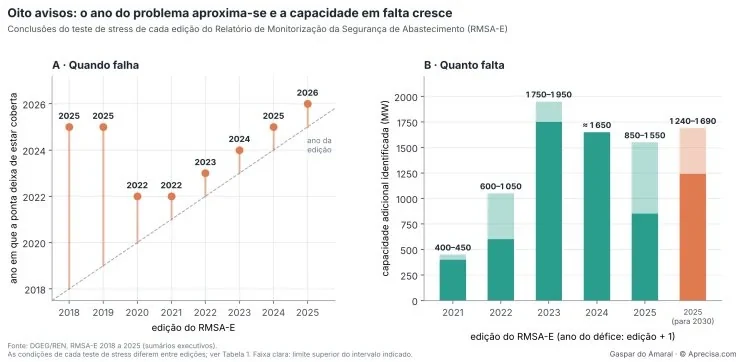
A Figura 1 resume a tabela em duas imagens. À esquerda, cada ponto marca o ano em que, segundo cada edição, a ponta deixaria de estar coberta; a linha tracejada é o ano da própria edição. A distância entre o ponto e a linha é o tempo de aviso: sete anos em 2018, um ano a partir de 2021. À direita, as barras mostram a capacidade adicional que cada edição considerou necessária; a parte clara é o limite superior do intervalo indicado. A figura tem uma leitura só: desde 2021, cada relatório avisa para o ano seguinte, e o que falta é da ordem de 1.000 a 2.000 MW. Convém não ler a sequência como uma série estatística. As condições do teste de estresse mudam de edição para edição (usinas consideradas, interligação, hidrologia, padrão), e a tabela as registra.
A Tapada do Outeiro, uma usina de ciclo combinado a gás de 990 MW, é a peça que se repete. A edição de 2023 conclui que, mesmo mantendo-a para além do fim do seu contrato de compra de energia, faltariam cerca de 950 MW. A de 2024 conta com ela e ainda pede mais 650 MW. A de 2025 supõe que ela funcione até 31 de dezembro de 2026, prazo fixado pelo Ministério do Ambiente e Energia de Portugal para mais uma prorrogação, e mesmo assim encontra o sistema em ruptura.
Na prática: É como a luz da reserva no painel do carro. Em 2018 ela acendeu avisando que faltavam sete anos. Desde 2021 acende todo ano dizendo que é já no ano seguinte. O que falta é a potência de uma a duas usinas do tamanho da Tapada do Outeiro.
III. 2026: o estágio de ruptura
O RMSA-E 2025 foi publicado em 5 de junho de 2026, com o horizonte 2026–2040. O teste de estresse para 2026 dá uma perda de carga esperada de 12,8 horas por ano e 7,2 GWh por ano de energia não fornecida. É quase nove vezes a norma.
Para cobrir a falta, a REN estudou as necessidades de reserva de banda de restabelecimento de frequência com ativação manual (mFRR), a reserva que hoje inclui a interruptibilidade industrial, admitindo que só 10% da capacidade de interligação com a Espanha estaria disponível. Concluiu que eram necessários 850 a 1.550 MW de capacidade adicional garantida. Realizou-se o 7.º leilão de banda de mFRR. Segundo a errata publicada pela DGEG, parte da capacidade colocada em leilão não foi atribuída. Os comentários da REN à avaliação europeia acrescentam um dado: os leilões recentes deste produto atribuíram, no máximo, cerca de 400 MW, “embora as necessidades do sistema sejam muito superiores”.
Se a falta se concretizar, o relatório prevê três medidas, nesta ordem: pedir à operadora espanhola a ativação de um programa de apoio; reduzir o consumo dos clientes industriais com contrato de interruptibilidade; e, se estes não cumprirem, cortar cargas não prioritárias segundo o protocolo entre as operadoras das redes. A última medida é, em linguagem corrente, cortar a luz de uma parte dos consumidores.
Na prática: Imagine um elevador cuja inspeção exige que ele não fique parado mais de uma hora e meia por ano, e que, nas contas do próprio fabricante, vai ficar parado quase treze. Se a falta chegar, o plano é o de um prédio sem água: primeiro se pede ao vizinho, depois se pede a quem gasta mais que feche a torneira e, por fim, corta-se a água de alguns andares.
Em 15 de junho de 2026, dez dias depois da publicação, o Governo português anunciou a preparação de um mecanismo de capacidade, aberto a geração, armazenamento e gestão da demanda, e o início da pré-notificação à Comissão Europeia.
IV. 2030 e depois
Para os anos seguintes, o relatório analisa duas trajetórias: a Conservadora e a de Ambição, esta alinhada com o Plano Nacional de Energia e Clima (PNEC) de Portugal. Mesmo com toda a interligação disponível, a perda de carga esperada fica acima da norma em todos os anos analisados.
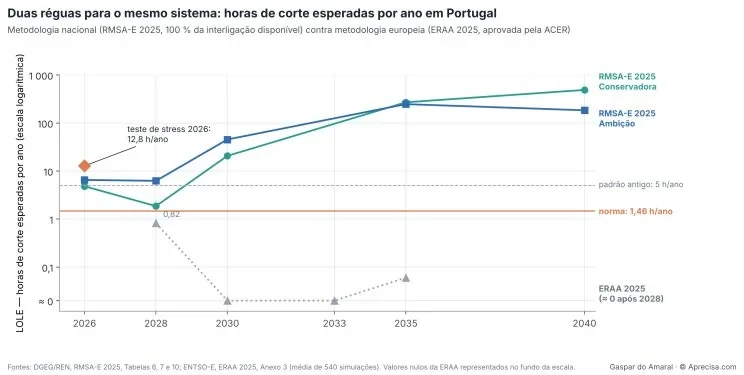
A Figura 2 mostra, em escala logarítmica, as horas de corte esperadas por ano segundo as duas metodologias oficiais. As linhas verde e azul são as duas trajetórias do RMSA-E 2025, com 100% da interligação disponível; o losango é o teste de estresse de 2026. A linha laranja é a norma de 1,46 h/ano; a tracejada, o padrão antigo de 5 h/ano. A linha cinza pontilhada é a avaliação europeia. Entre 2028 e 2030, as duas réguas se afastam por um fator superior a mil: a nacional sobe para 20 a 45 horas por ano, a europeia desce para praticamente zero. A figura não diz qual das réguas tem razão. Diz que as duas não podem ter.
O salto de 2028 para 2030 tem duas causas, segundo o relatório: o fechamento da Tapada do Outeiro no fim de 2029 e o aumento do consumo. Se só 10% da interligação estiver disponível, a perda de carga esperada em 2030 sobe para cerca de 58 horas por ano na trajetória Conservadora e para 198 na de Ambição. Em 2035 e 2040 passa das 180 horas por ano em todas as trajetórias, puxada pelo consumo de eletrolisadores, data centers e grande indústria. E se todas as usinas de ciclo combinado a gás fechassem em 2030, a perda de carga ultrapassaria as 500 horas por ano: “em várias horas simuladas e para diferentes anos climáticos o sistema encontra-se em défice face à ponta de consumos”. O próprio relatório conclui que é preciso manter essas usinas como potência firme.
O relatório traz ainda uma conclusão de que quase ninguém falou. O Plano Nacional de Energia e Clima (PNEC) promete que, em 2030, 93% da eletricidade consumida em Portugal virá de fontes renováveis. Em nenhuma das trajetórias estudadas o país chega lá: fica nos 92%, nos 86% ou nos 57%, conforme o caminho seguido. As duas conclusões do relatório — falta capacidade firme e a meta renovável não é cumprida — não se contradizem; explicam-se uma à outra. O sol e o vento produzem muito ao longo do ano, mas não estão presentes em todas as horas. Nas horas em que faltam, a eletricidade tem de vir do gás, da água ou da Espanha. São essas horas que põem em risco a segurança de suprimento e são essas mesmas horas que impedem a meta.
Na prática: É como um aluno que promete tirar 93 na prova e que, nas contas do próprio professor, tira 92 no melhor dos casos e 57 no pior. A promessa não é impossível, mas nenhum dos caminhos estudados chega lá.
Na prática: Imagine duas balanças pesando a mesma pessoa: uma marca 70 quilos, a outra 70 gramas. Não é preciso saber qual está certa para perceber que uma delas está muito errada. A partir de 2028, as duas réguas oficiais se afastam assim, mais de mil vezes. A europeia pesa leve porque conta que o vizinho está sempre em casa para emprestar; a nacional pesa muito porque prevê um consumo que ainda não chegou. Antes de decidir quanto pagar pelo seguro, o país tem de saber em qual balança confia.
V. A régua europeia diz outra coisa
Desde 2019, o regulamento europeu do mercado interno da eletricidade (Regulamento (UE) 2019/943) obriga a ENTSO-E, a associação das operadoras de rede europeias, a fazer todo ano uma avaliação europeia da adequação dos recursos (ERAA). A ACER a aprova ou altera. A edição de 2025 foi aprovada, com alterações, pela Decisão 06/2026, em abril de 2026. Para Portugal, dá 0,82 hora por ano de perda de carga esperada em 2028 e praticamente zero em 2030, 2033 e 2035. A ACER observa que, para 2028, o intervalo entre as duas variantes do modelo vai de 1 a 6 horas, contra uma norma de 1,46, e recusou justamente que o resultado fosse apresentado como intervalo, por não dar um sinal claro.
A consequência é jurídica antes de ser técnica. Um Estado-Membro só pode criar um mecanismo de capacidade se a avaliação europeia ou a nacional identificarem um problema de adequação. Como a europeia não o identificou, o RMSA-E 2025 foi adaptado à metodologia europeia para poder servir de avaliação nacional e justificar o mecanismo. Foi essa adaptação, diz o próprio relatório, que atrasou a sua publicação.
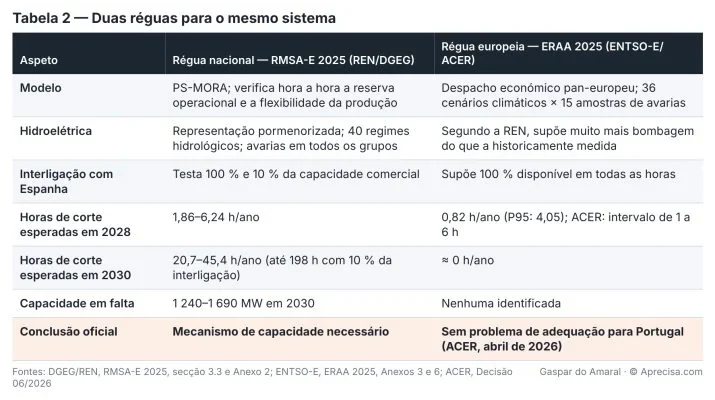
Por que as duas réguas divergem? A REN explica por escrito, nos comentários dos países anexos à avaliação europeia. As razões principais são duas. A primeira é que o modelo europeu supõe muito mais bombeamento nas usinas existentes do que o historicamente medido. A segunda é que supõe que 100% da capacidade de interligação com a Espanha está sempre disponível para trocas comerciais, o que não acontece na operação real. A REN acrescenta que a avaliação europeia usou um padrão médio de 3 h/ano para Portugal, porque o país ainda não tinha publicado a norma segundo a metodologia aprovada, e que estimou um potencial de resposta da demanda de 855 MW, quando os leilões portugueses não passaram de cerca de 400 MW.
A régua nacional também tem limites que o próprio relatório reconhece. Na versão adaptada à metodologia europeia, só seis dos 36 anos climáticos da avaliação europeia foram simulados. E os resultados dependem de cenários de demanda com crescimento forte de consumos eletrointensivos que ainda precisam ser confirmados.
Há, porém, um ponto em que as duas réguas concordam, e é o mais importante. A avaliação de viabilidade econômica da própria ERAA conclui que uma parte significativa das usinas de ciclo combinado portuguesas não é rentável no mercado só de energia: em 2028, conforme a abordagem, seriam desativados entre 1.770 e 3.060 MW dos 3.829 MW existentes. A REN conclui daí que pode ser necessário um mecanismo de pagamento por capacidade. As duas réguas discordam sobre se falta capacidade hoje. Concordam que a capacidade firme que existe não se paga sozinha.
Na prática: A régua europeia conta que o vizinho está sempre em casa para emprestar e que o reservatório do bombeamento está sempre cheio. A portuguesa sabe que, no dia ruim, o vizinho também pode estar sem nada e o reservatório pela metade. Num ponto concordam: as usinas a gás são como o caminhão dos bombeiros — ninguém o paga pelos quilômetros que roda, paga-se para estar pronto.
VI. Quando falta, no modelo europeu
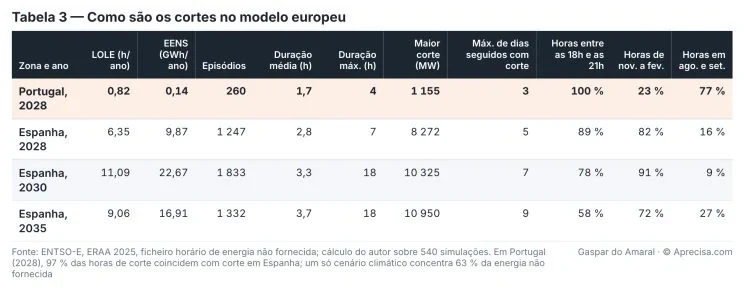
A ENTSO-E publica um arquivo com a energia não fornecida hora a hora, em cada zona, para cada uma das 540 simulações (36 cenários climáticos × 15 amostras de defeitos). Analisei-o para Portugal e Espanha. Os resultados estão na Tabela 3 e na Figura 3.
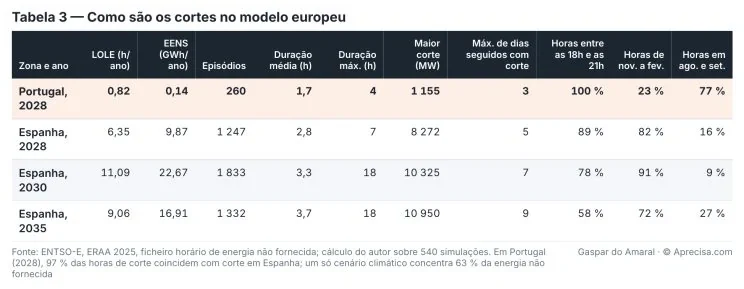
A Tabela 3 resume os episódios de corte. Em Portugal, os episódios de corte duram em média 1,7 hora e nunca mais de 4; o maior corte é de cerca de 1.150 MW. Em 97% das horas de corte em Portugal, a Espanha também está em corte, o que confirma que a interligação não salva quando a falta é ibérica. Um só cenário climático concentra 63% da energia não fornecida em Portugal: a perda de carga esperada é a média de muitos anos sem nada e de poucos anos ruins. Na Espanha, os episódios chegam a 18 horas seguidas e, numa mesma simulação, há até 9 dias seguidos com algum corte.
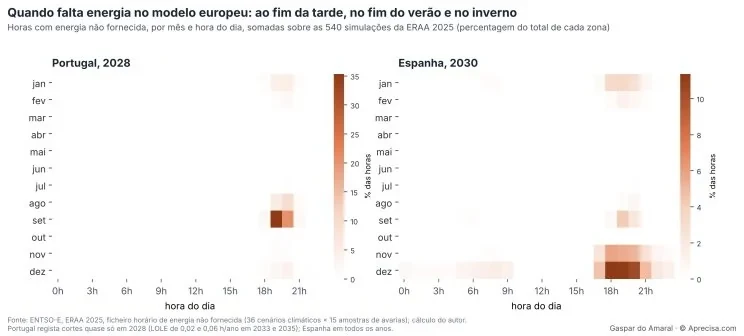
A Figura 3 mostra em que mês e a que hora do dia ocorrem as horas com energia não fornecida, em porcentagem do total de cada zona. À esquerda, Portugal em 2028, o único ano com cortes relevantes no modelo europeu; à direita, a Espanha em 2030. Em Portugal, todas as horas de corte caem entre as 18h e as 21h, e três quartos delas em agosto e setembro: o fim do dia, quando o sol desaparece, no fim da estação seca, com os reservatórios mais baixos. Na Espanha, o grosso dos cortes está nas tardes de novembro a janeiro, com uma cauda pela madrugada em dezembro. A figura mostra que o risco que o modelo europeu vê na Península não é a semana inteira sem vento: é a hora do pôr do sol, repetida em dias seguidos.
Os números confirmam isso. Em Portugal, os episódios de corte duram em média 1,7 hora e nunca mais de 4; o maior corte é de cerca de 1.150 MW. Em 97% das horas de corte em Portugal, a Espanha também está em corte, o que confirma que a interligação não salva quando a falta é ibérica. Um só cenário climático concentra 63% da energia não fornecida em Portugal: a perda de carga esperada é a média de muitos anos sem nada e de poucos anos ruins. Na Espanha, os episódios chegam a 18 horas seguidas e, numa mesma simulação, há até 9 dias seguidos com algum corte.
Isso obriga a matizar a leitura habitual desse cenário. Para os cortes que o modelo europeu encontra (duas a quatro horas no fim da tarde), baterias de duas a quatro horas são uma resposta adequada, desde que possam ser recarregadas entre um fim de tarde e o seguinte. Para cinco dias seguidos de déficit contínuo, a quantidade de energia a armazenar torna as baterias uma solução muito cara. Mas esse não é o padrão dos cortes no modelo europeu. O padrão é uma sequência de fins de tarde difíceis. E a pergunta passa a ser se, nos dias de inverno com pouco vento e pouco sol, há energia ao meio-dia para recarregar o armazenamento antes da ponta seguinte. É exatamente o que a régua nacional, com mais detalhe na hidrelétrica e na reserva operacional, diz que pode não haver.
Na prática: No modelo europeu, a falta de eletricidade não é uma semana no escuro: é um aperto de duas ou três horas no fim do dia, quando o sol se põe e o consumo ainda está alto. Para isso, uma bateria serve bem: é como o celular que se carrega durante o dia e aguenta a noite. O problema são vários dias nublados e sem vento seguidos: se de dia não sobrar energia para carregar, no fim da tarde a bateria já está vazia.
VII. Quanto vale não cortar
A norma de 1,46 h/ano não é arbitrária. Resulta de um cálculo da ERSE, com o apoio de duas consultorias, publicado em dezembro de 2025. O primeiro passo é estimar quanto custa a um consumidor uma interrupção, por pesquisa: o valor da energia não fornecida (VoLL) é de 3.442 €/MWh para os consumidores residenciais, de 16.105 €/MWh para os não residenciais e de 12.433 €/MWh em média ponderada para Portugal continental. Para comparação, o valor calculado na Espanha foi de 22.879 €/MWh. O segundo passo é estimar o custo anual de manter disponível cada kW de cada tecnologia de reserva, o chamado CONE (cost of new entry). O terceiro é dividir um pelo outro: o resultado são as horas de corte por ano a partir das quais compensa pagar mais reserva.
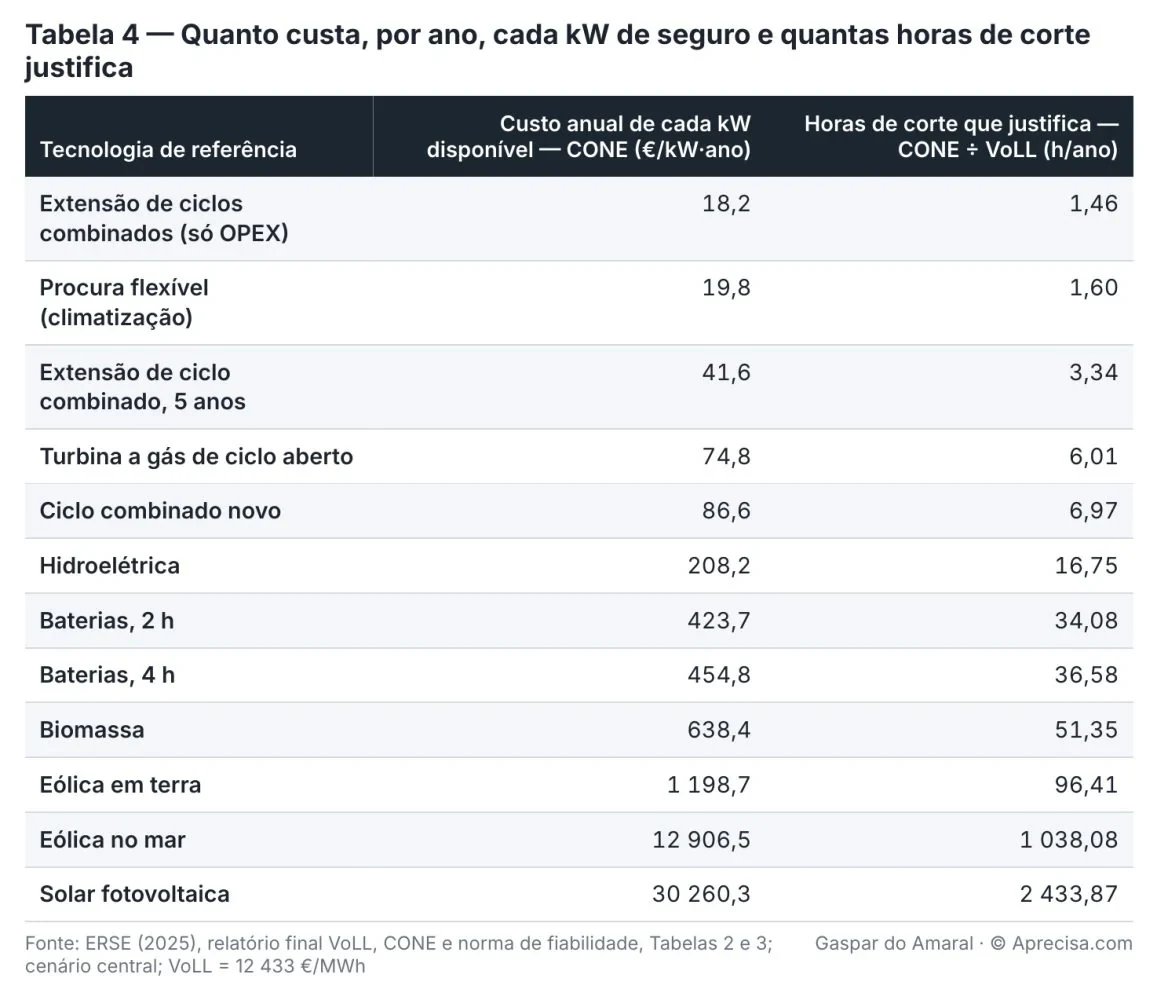
A Tabela 3 é, na prática, uma tabela de preços de seguros. Manter as usinas de ciclo combinado que já existem, pagando só a sua operação, custa 18,2 €/kW por ano, e foi essa tecnologia que fixou a norma de 1,46 h/ano. Uma turbina a gás de ciclo aberto nova custa 74,8 €/kW por ano. Uma bateria de quatro horas custa 454,8 €/kW por ano, seis vezes mais. São números do regulador, não estimativas de parte interessada.
Convém ler a tabela com dois cuidados. O valor dos consumidores não residenciais se baseia em 246 entrevistas validadas e não foi ponderado setor a setor, como a própria ERSE assinala; os 12.433 €/MWh são uma estimativa com margem de erro. E o potencial de demanda flexível considerado, cerca de 0,7 GW de climatização, desloca consumo durante algumas horas; não equivale a parar a indústria durante dias.
Na prática: É a conta de quem decide se compra um gerador para o restaurante: quanto perde por cada hora sem luz, contra quanto custa por ano ter o gerador pronto. Para uma casa, cada kWh que falta vale cerca de 3,4 €; para uma empresa, cerca de 16 €. E o seguro mais barato é o que já existe: manter uma usina a gás custa 18,2 € por kW e por ano; uma bateria nova custa 25 vezes mais.
VIII. Capacidade: pagar para estar pronto
Num mercado só de energia, cada usina recebe pelo MWh que vende. Uma usina que só é necessária em poucas dezenas de horas por ano não recupera, com essas horas, nem o investimento nem a manutenção. Os economistas chamam isso de problema do “dinheiro faltante” (missing money). Em teoria, os preços muito altos das horas de escassez pagariam a diferença; na prática, esses preços têm limites e são difíceis de aceitar politicamente. O resultado está na própria avaliação europeia: entre 1.770 e 3.060 MW dos 3.829 MW de ciclos combinados portugueses não são rentáveis em 2028 e fechariam.
Na prática: Ninguém mantém um táxi parado o ano inteiro esperando a noite de Réveillon. Se a cidade precisar desses táxis nessa noite, tem de pagar a eles para estarem disponíveis — ou aceitar que não haverá táxis.
Um mecanismo de capacidade paga, além da energia, a disponibilidade: um valor por MW e por ano, em troca da obrigação de estar disponível quando o operador da rede pedir, com penalidades para quem falhar. A quantidade a comprar decorre da norma de confiabilidade; o preço resulta, em regra, de um leilão. Cada tecnologia conta pela sua capacidade firme: aplica-se um coeficiente de redução que traduz quanto ela contribui, em média, nas horas críticas. Uma usina a gás conta quase por inteiro; uma bateria de duas horas conta parcialmente; a eólica e a solar contam pouco.
Na prática: É a mensalidade do encanador de emergência: paga-se todo mês para que ele atenda no domingo à noite, e se ele não atender perde a mensalidade. E paga-se a cada um pelo que garante: um encanador que só atende metade das vezes recebe metade.
Há três formas principais. No mercado centralizado, o operador da rede compra a capacidade em leilão, com anos de antecedência; é o modelo da Grã-Bretanha, da Itália, da Bélgica, da Polônia, da Irlanda e, agora, da Espanha. Na obrigação descentralizada, cada comercializadora tem de comprar certificados que cubram a ponta dos seus clientes; é o modelo francês. Na reserva estratégica, algumas usinas saem do mercado e só são chamadas em emergência; é o modelo da Alemanha, da Suécia e da Finlândia. A Tabela 5 compara os casos.
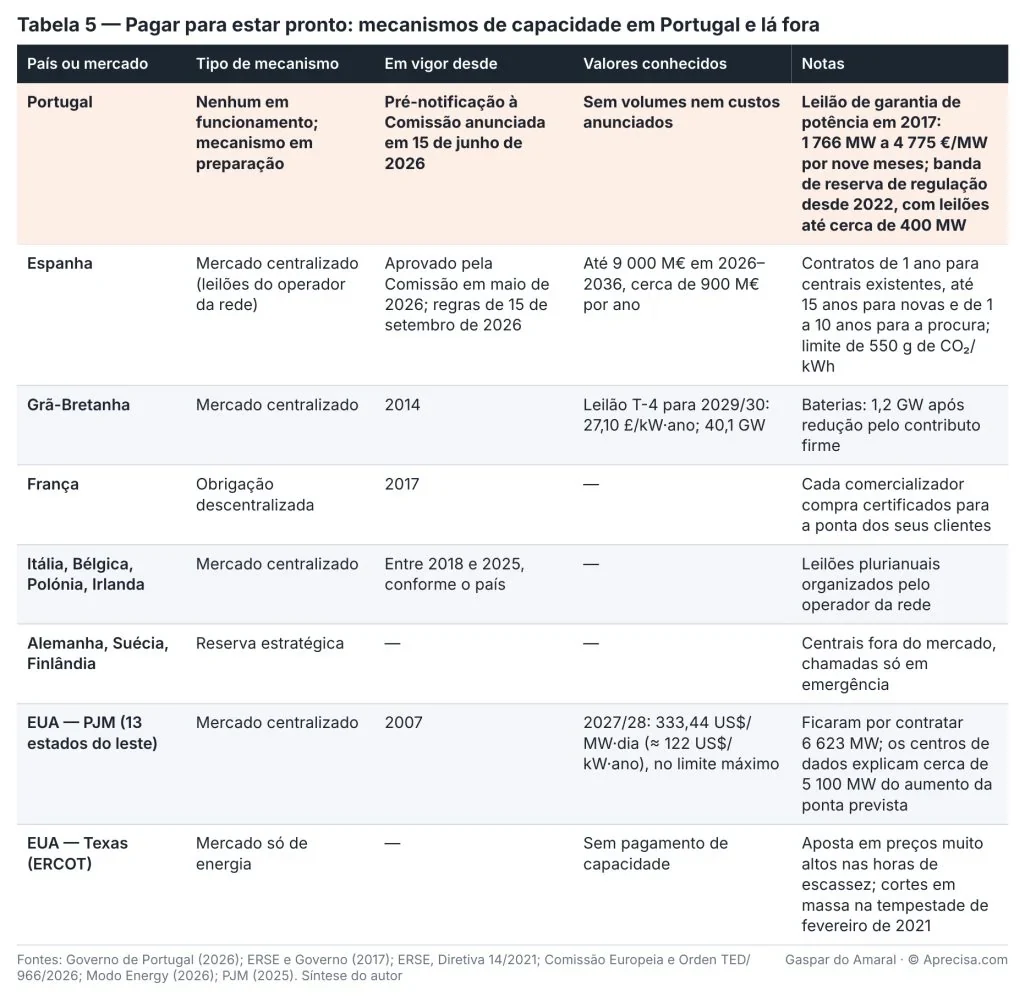
As regras europeias são rígidas. O Regulamento (UE) 2019/943 só admite um mecanismo de capacidade se uma avaliação de adequação identificar um problema, exige uma norma de confiabilidade, obriga a abri-lo a todas as tecnologias — geração, armazenamento e demanda —, fixa um limite de emissões de 550 g de CO₂ por kWh, que afasta as usinas a carvão, e prevê a participação de capacidade de outros países. Cada mecanismo é um auxílio de Estado e precisa da aprovação da Comissão Europeia.
Em Portugal, a história é curta e intermitente. Até 2017, as usinas recebiam um incentivo à garantia de potência fixado administrativamente. Nesse ano, um leilão atribuiu 1.766 MW a 4.775 €/MW pelos três últimos trimestres, com um custo inferior a 5,7 M€, contra cerca de 12,9 M€ no regime anterior; não se tornou um mecanismo permanente. Em 2022, o serviço de interruptibilidade foi substituído por um mercado de banda de reserva de regulação, aberto aos grandes consumidores, cujos leilões não passaram de cerca de 400 MW. Em 15 de junho de 2026, o Governo anunciou a preparação de um mecanismo de capacidade competitivo, aberto a geração, armazenamento e gestão da demanda, e o início da pré-notificação à Comissão. Não foram anunciados volumes, custos nem datas.
Na Espanha, o caminho já foi feito. A Comissão aprovou em maio de 2026 um mecanismo de até 9.000 M€ para 2026–2036, cerca de 900 M€ por ano. A Orden TED/966/2026, de 15 de setembro, fixa as regras: leilões principais com até cinco anos de antecedência, leilões de ajuste anuais e leilões transitórios; contratos de um ano para usinas existentes, de até quinze anos para usinas novas e de um a dez anos para a demanda; perda de pagamentos com agravamento de 20% e exclusão após três testes falhados. Os coeficientes de redução, o financiamento e a data do primeiro leilão ainda estão por definir.
Fora da Europa, os dois extremos são americanos. No PJM, o maior mercado elétrico dos Estados Unidos, o leilão para 2027/28 fechou no preço máximo, 333,44 US$ por MW e por dia, cerca de 122 US$ por kW e por ano, e mesmo assim ficaram 6.623 MW sem contratar; quase todo o aumento da ponta prevista vem dos data centers. No Texas, o mercado é só de energia e aposta em preços muito altos nas horas de escassez; em fevereiro de 2021, uma tempestade de inverno deixou milhões de pessoas sem eletricidade durante dias.
Portugal se distingue em três pontos. O primeiro é jurídico: a avaliação europeia não identifica problema de adequação no país, e foi preciso adaptar a avaliação nacional para fundamentar o mecanismo. O segundo é de escala: o que falta, 850 a 1.550 MW em 2026, corresponde a uma ou duas usinas, num mercado com poucos concorrentes possíveis, o que torna o leilão menos competitivo. O terceiro é a vizinhança: com a Espanha pagando capacidade e Portugal ainda não, a capacidade firme da Península tem um comprador de um lado da fronteira e não do outro, e o mecanismo espanhol prevê abrir-se, mais tarde, à participação de países interligados.
Na prática: A Espanha já paga a mensalidade ao encanador; Portugal ainda está decidindo. Se o encanador mora na fronteira, no domingo à noite ele atende primeiro quem paga a ele.
IX. O que fica por medir
As duas réguas são modelos, não medições. O passo seguinte é confrontá-las com o que aconteceu: percorrer as séries horárias reais de produção eólica, solar e hídrica, de consumo e de trocas com a Espanha dos últimos dez anos, e contar quantas vezes houve fins de tarde ou semanas em que a margem foi mínima, quanto tempo duraram e quem os cobriu. Os dados são públicos, na plataforma de transparência da ENTSO-E. Fiz essa contagem em “As piores semanas que já tivemos” (artigo em português de Portugal): em doze anos de dados horários houve 20 calmarias de quatro ou mais dias, e quem as segura é cada vez mais a Espanha — as horas importando mais de 3 GW passaram de uma em 2015 para 1.562 em 2026. É justamente o pressuposto em que a régua europeia confia e que os dados mostram não ser garantido. Falta fazer a mesma contagem só para as horas de ponta do fim da tarde.
Há ainda três perguntas que os documentos não respondem. A primeira é quantas horas de margem reduzida o sistema já viveu desde o fechamento das usinas a carvão, sem cortes. A segunda é quanto custaria a interruptibilidade se tivesse de durar dias e não horas. A terceira é como se reconciliam as duas réguas antes de o mecanismo de capacidade chegar a Bruxelas, onde a régua europeia vai pesar.
Na prática: Os modelos são a previsão do tempo. Os dados medidos são o termômetro. Antes de decidir quanto pagar pelo seguro, convém ir ver o que o termômetro marcou nos últimos dez anos.
Como saber em qual balança confiar: seis passos
- 1. Pesar um quilo conhecido. Pôr as duas réguas para prever os doze anos já vividos e ver qual delas reconhece os dias apertados que de fato houve, como o fim da tarde de 12 de janeiro de 2021 ou a seca com calmaria de outubro de 2022.
- 2. Trocar as peças entre balanças. Rodar o modelo europeu com a interligação real, o bombeamento histórico e os 400 MW de demanda, um pressuposto de cada vez, e o nacional com os 36 anos climáticos, para saber qual deles explica a diferença.
- 3. Medir o vizinho. Medir, hora a hora, a capacidade de importação oferecida e a margem da Espanha nos fins de tarde frios e sem vento, numa avaliação conjunta da REN e da REE.
- 4. Contar os inscritos, não os anunciados. Prever o consumo novo só com pedidos de ligação aprovados e contratos assinados, como se planeja a cantina pelos alunos matriculados.
- 5. Abrir as balanças. Publicar dados e pressupostos dos dois modelos e pedir uma revisão independente antes de o mecanismo chegar a Bruxelas.
- 6. Enquanto isso, decidir o que é barato corrigir. Manter os ciclos combinados existentes, a 18,2 €/kW por ano; contratos de um ano para usinas existentes; contratos longos só para capacidade nova e só depois de reconciliadas as réguas; comprar em lotes.
Antes de comprar um seguro caro, pesa-se um quilo conhecido nas duas balanças e pergunta-se ao vizinho, com números, se ele estará em casa no pior domingo à noite. Até lá, mantém-se o seguro barato que já se tem.
Conclusão
Desde 2018, os relatórios oficiais portugueses avisam que, sem nova capacidade firme, a ponta de consumo deixará de estar coberta. O ano do problema foi sempre antecipado e a falta cresceu de 400 para cerca de 1.700 MW. Em junho de 2026, o relatório declarou o “estádio de rutura” para o próprio ano, e o Governo anunciou um mecanismo de capacidade. A avaliação europeia, aprovada pela ACER, diz que não há problema, e a REN explica por quê: supõe mais bombeamento do que o real e uma interligação sempre disponível.
As duas réguas concordam no essencial. As usinas a gás que existem são a reserva mais barata, e o mercado sozinho não as paga. Discordam no resto, e é no resto que se decide quanto vamos pagar. A pior semana deixou de ser uma hipótese: é a conclusão de oito relatórios oficiais. O que falta saber é se vamos atravessá-la com usinas pagas para esperar ou com um protocolo de corte de carga.
Numa frase. Há oito anos os relatórios oficiais avisam que Portugal vai precisar de 1 a 2 GW de reserva firme; a régua europeia diz que não, e é dessa discordância que depende quem paga a luz no pior fim de tarde do ano.
Gaspar do Amaral
Texto, tabelas, figuras e cálculos do autor, com recurso a IA na pesquisa, na extração dos relatórios e na verificação. © Aprecisa.com
Nota metodológica
Relatórios nacionais. Li o sumário executivo e as seções de análise da segurança de suprimento das oito edições do RMSA-E, de 2018 a 2025, publicadas pela DGEG. As edições de 2018 a 2021 estão em formato digitalizado; extraí o texto por reconhecimento óptico e conferi cada valor citado na imagem da página. Das edições de 2022 a 2025 extraí o texto diretamente. Para o RMSA-E 2025 usei a errata publicada pela DGEG, que corrige as páginas 11, 42 e 75 quanto ao resultado do 7.º leilão de banda de mFRR. Os valores da Tabela 1 e da Figura 1 são os do teste de estresse de cada edição; quando a edição indica um intervalo, eu o registro; quando indica mais de uma condição (por exemplo, com e sem a Tapada do Outeiro), registro a principal e menciono a outra.
Avaliação europeia. Os valores de perda de carga esperada da ERAA 2025 para Portugal (média de 0,82 h/ano em 2028, com percentil 95 de 4,05 h/ano; 0,00, 0,02 e 0,06 h/ano em 2030, 2033 e 2035) são os do Anexo 3, depois da partilha de cortes entre zonas. O intervalo de 1 a 6 h/ano em 2028 é o referido pela ACER na Decisão 06/2026. Os comentários da REN estão no Anexo 6.
Arquivo horário. O arquivo ERAA_2025_HourlyENSData lista, para cada ano-alvo (2028, 2030, 2033, 2035), cada cenário climático (1 a 36), cada amostra de defeitos (1 a 15) e cada zona, as horas com energia não fornecida e o respectivo valor em MWh. Calculei: a perda de carga esperada como o número de horas com corte dividido por 540; a energia não fornecida esperada como a soma dos MWh dividida por 540 (os valores coincidem com os do Anexo 3); um episódio como uma sequência de horas consecutivas com corte na mesma simulação; o máximo de dias seguidos como o maior número de dias corridos consecutivos com pelo menos uma hora de corte na mesma simulação; a simultaneidade como a fração das horas de corte em Portugal em que, na mesma simulação e na mesma hora, há corte na Espanha. As distribuições por mês e hora da Figura 3 contam horas com corte, não energia.
Valor da energia não fornecida e CONE. Os valores da Tabela 3 são os do cenário central do relatório final da ERSE de dezembro de 2025 (Tabelas 1 a 3). As horas de corte que cada tecnologia justifica resultam, segundo a metodologia da ACER, de dividir o CONE pelo VoLL: por exemplo, 18,2 €/kW·ano ÷ 12.433 €/MWh × 1.000 = 1,46 h/ano.
Limites. Todos os números deste artigo são resultados de modelos oficiais, não medições do que aconteceu. As condições dos testes de estresse mudaram de edição para edição, de modo que a sequência da Figura 1 mostra a evolução dos avisos, não uma série homogênea. Não analisei os cenários de demanda de cada edição nem os anexos técnicos completos; as conclusões citadas são as que os próprios relatórios destacam.
Sobre esta adaptação. Adaptação para o português do Brasil do artigo que o autor publicou no LinkedIn em 13 de outubro de 2026; a versão integral em português de Portugal está neste site. As cinco tabelas e as três figuras são as imagens originais, com os textos em português de Portugal, e uma legenda que dá o título, o que mostram e a fonte; o original repete a Tabela 3, e a adaptação mostra o que o leitor do original vê. A capa original é substituída por uma capa adaptada. Os números de tabela citados no texto são os do original. O último exemplo do dia a dia do glossário, que o original mostra como título, aparece no mesmo quadro que os outros. Os nomes de órgãos e relatórios portugueses ficam como no original, com uma explicação entre parênteses na primeira vez. As citações dos relatórios ficam como no original, em português de Portugal. Os títulos das fontes ficam na língua original; só as anotações são adaptadas.
Referências
- DGEG, Monitorização da Segurança de Abastecimento — [A. Relatórios nacionais de segurança de suprimento (DGEG/REN)] página com todas as edições.
- RMSA-E 2025 (2026–2040) — publicado em 5 de junho de 2026 — estágio de ruptura em 2026, 12,8 h/ano; necessidades de 1.240–1.690 MW em 2030; errata (original em português de Portugal).
- RMSA-E 2024 (2025–2040) — 18 de fevereiro de 2025 — ≈ 1.650 MW em 2025.
- RMSA-E 2023 (2024–2040) — 22 de dezembro de 2023 — 1.750–1.950 MW em 2024.
- RMSA-E 2022 (2023–2040) — 25 de outubro de 2022 — 600–1.050 MW em 2023.
- RMSA-E 2021 (2022–2040) — 400–450 MW em 2022.
- RMSA-E 2020 (2021–2040) — ponta descoberta em 2022 (ICP = 0,96).
- RMSA-E 2019 (2020–2040) — ponta descoberta em 2025 (ICP = 0,98).
- RMSA-E 2018 (2019–2040) — ponta descoberta em 2025 (ICP = 0,98).
- ENTSO-E, ERAA 2025 — Reports & Results — [B. Avaliação europeia] relatório executivo, Anexos 1 a 7 e arquivo horário de energia não fornecida.
- ACER, Decisão 06/2026 sobre a ERAA 2025 — aprovação com alterações; intervalo de 1 a 6 h/ano para Portugal em 2028.
- ERSE, Segurança de Abastecimento — [C. Norma de confiabilidade e valor da energia não fornecida] relatório final de dezembro de 2025: VoLL de 12.433 €/MWh, CONE por tecnologia, norma de 1,46 h/ano.
- ACER, Decisão 23/2020 — metodologia de cálculo do VoLL, do CONE e da norma de confiabilidade.
- Governo de Portugal (15 de junho de 2026), Governo prepara mecanismo de capacidade — [D. Decisões políticas] pré-notificação à Comissão Europeia; leilão de 750 MVA de baterias.
- Governo de Portugal (2026), Governo prepara mecanismo de capacidade… — [E. Mecanismos de capacidade] 15 de junho de 2026: mecanismo competitivo, aberto a geração, armazenamento e demanda; início da pré-notificação.
- Governo de Portugal (2017), Primeiro leilão de garantia de potência — 1.766 MW a 4.775 €/MW; custo de até 5,68 M€, contra 12,9 M€ no regime anterior.
- ERSE (2021), ERSE aprova diretiva que cria mercado de banda de reserva de regulação — Diretiva 14/2021; substitui o serviço de interruptibilidade a partir de 1.º de janeiro de 2022.
- Energy-Storage.news (2026), EU approves Spain's €9 billion capacity market — dez anos, cerca de 900 M€ por ano; geração, demanda e armazenamento.
- DLA Piper (2026), Spain launches its new capacity market — Orden TED/966/2026: tipos de leilão, durações, penalidades, limite de 550 g de CO₂/kWh.
- Modo Energy (2026), leilão T-4 da Grã-Bretanha para 2029/30 — 27,10 £/kW·ano; 40,1 GW.
- PJM (2025), PJM Auction Procures 134,479 MW of Generation Resources — 2027/28: 333,44 US$/MW·dia, no limite; 6.623 MW sem contratar; data centers.
- Gaspar do Amaral (2026), As piores semanas que já tivemos — [F. Dados medidos] doze anos de eletricidade em Portugal, hora a hora, a partir da ENTSO-E: calmarias, importações da Espanha e uso das usinas a gás (original em português de Portugal).
A discussão está no LinkedIn (em português de Portugal)
Os comentários a este texto são feitos no LinkedIn, onde o artigo foi compartilhado na versão de Portugal. Concorde, discorde ou acrescente dados: todas as objeções fundamentadas recebem resposta.
Gaspar do Amaral · Original em português de Portugal de 13 de outubro de 2026, publicado neste site; adaptação emitida em 27 de outubro de 2026 · Figuras e tabelas © Aprecisa.com · Com recurso a IA